略低于四分之一的人为温室气体排放源于人类对土地的利用,例如农业和林业。
政策制定者拥有一个历史性机遇,可在多种有利条件并存之时推动土地利用发生大规模变革:公众环保意识的新觉醒、技术的变革,以及债券收益率创下历史新低。此外,还有一种方法可将资金引导至保护自然、而非破坏自然的项目中,同时减少排放。
迄今为止,经济结构一直鼓励将自然资本转化为金融资本。结果是,大量可用土地被清理用于农业。
尽管这在很大程度上被用来解释为保障粮食安全和保持粮价低廉的必要之举,但现实是,谷物供应量目前已大大超过我们的自然粮食需求。在20世纪,机械化、杂交种子和大量化学品的使用,使作物产量提高了三到四倍。
然而,在过去20年里,生物燃料政策加剧了生态破坏。政府通过补贴和强制使用农作物生产燃料,希望创造额外需求,以支撑农产品价格,而这些价格一直难以跟上通胀的步伐。
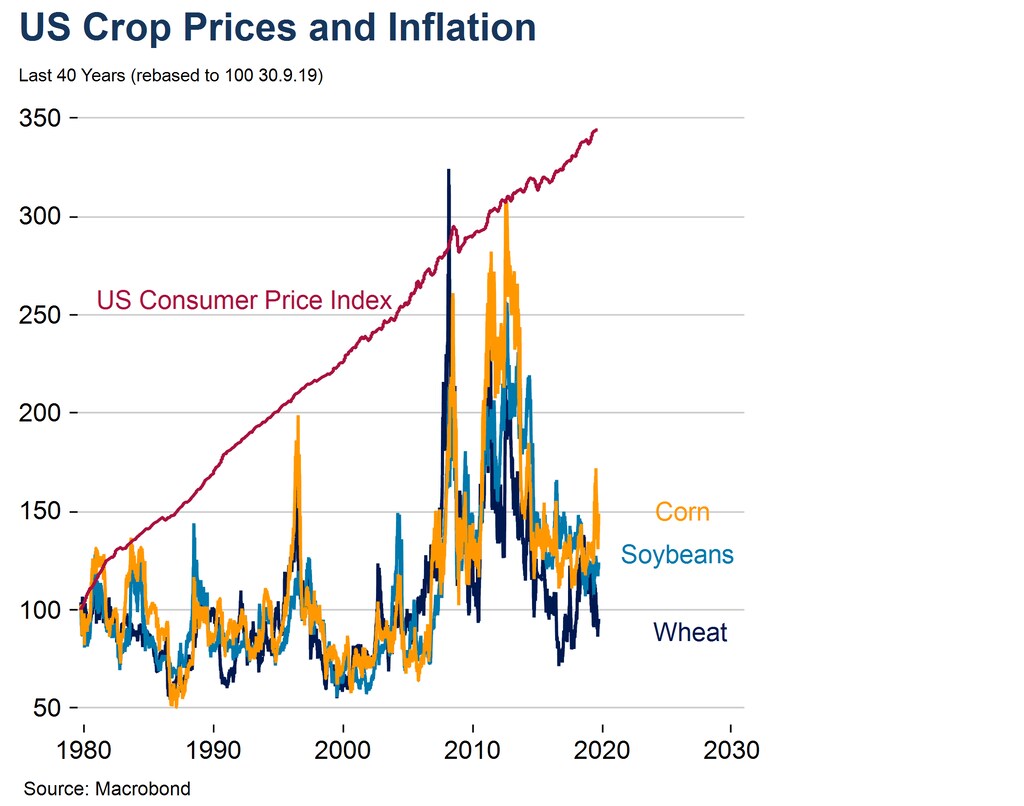
生物燃料助长了土地利用变化。此前未受破坏的森林和草原被清理,用于种植生物燃料作物,或用于替代被转用于生物燃料生产的粮食作物。
生物燃料政策助长了土地利用变化,其本身缺乏环境逻辑,因此似乎可以成为改革的一个简便起点。但取消这些补贴以及其他农业补贴,可能会对农村经济产生重大影响。谷物价格几乎肯定会下跌,土地价格也会随之下跌。或许答案在于,改用政策制定来以其他方式支持农村人口。
英国是若干正在考虑为“公共产品”(例如环境改善)支付补贴,而非为农作物过度生产支付补贴的政府之一。这一思路还可进一步延伸,包括明确控制土地供应。如果政府以固定价格从农民手中购买农业用地,这些土地便可停止农业用途,并被重新野化以提供所需的环境公共产品。从农民的角度看,这笔资金可用于偿还贷款,并为农村经济注入资本,有助于缓冲随着价格支持机制被取消而来的农产品价格下跌所造成的收入损失。
那么,政府接下来该如何处置这些土地?这需要创造性思维。与此同时,社会开始认识到自身面临的环境危机,而在金融领域,利率已骤降至接近零。事实上,目前有数万亿美元的政府债券收益率为负。这使得养老基金、保险公司和捐赠基金等长期储蓄机构既无处安全投资,也难以获得哪怕是微薄的回报。市场上可能存在巨大需求,需要一种安全资产,能够为传统政府债券提供收益更高的替代品,在欧洲和日本尤其如此。
绿色债券市场已经成熟——截至2019年10月,已发行数百亿美元的绿色债券,其募集资金用于为一系列环境项目提供融资。但其中只有一小部分与土地利用相关,而就所需的真正规模而言,这仅是冰山一角。
“伊甸债券”将是一类新型政府债券,具备使土地恢复自然状态的能力。这类债券将以长期方式发售给投资者,但其结构为对一片已重新野化土地的租赁权。随后,政府将以“金边”固定价格回购该土地,期限假定为50年。在此期间,政府支付少量利息,以换取土地保持不被耕种的保证,并雇用当地劳动力管理向野生状态的过渡并负责对其进行巡护。“伊甸债券”的持有人甚至可以通过出售碳信用额以及为提供其他公共产品(包括恢复濒危物种种群)而获得的信用额,赚取额外收入。伊甸债券的持有人必须为其回报付出更多努力,但其回报将高于传统政府债券。
2015年的《巴黎气候协定》提出了三项长期目标:第一是限制全球平均气温升幅,第二是提高我们适应气候影响的能力。政府间气候变化专门委员会(IPCC)的土地报告指出,如果不对土地利用方式进行非常规的改变,前两项目标都无法实现。
同样明确的是,只有实现第三项(且常被忽视的)长期目标,土地利用方式才会发生改变。《巴黎协定》还承诺使“资金流动符合向低温室气体排放和气候适应型发展迈进的路径”。鉴于市场对安全、具有正收益资产的高需求,政策制定者现在有机会通过使资金流动与迫切需要的气候稳定目标保持一致,来转变我们的土地利用方式。




