人们担心,私营保险业将无法承担气候变化引发的自然灾害和网络犯罪所造成的全部损失。
安联全球风险报告2024显示, 网络安全是全球头号风险。
保险和再保险行业具备应对这些挑战的专业能力,但需要重新书写承保故事,借助先进工具、拓展职能并采用创新方法。
“不可保性”一词频频登上新闻标题,引发日益增长的担忧。有报道称,保险公司因无法为野火等自然灾害定价而退出加州财产保险市场,佛罗里达州居民因房主保险费用飙升而迁离该州,这些事件引发了关于气候相关风险根本可保性的争论。与此同时,伦敦劳合社警告了一种假设情景:全球经济可能因一场针对支付系统的重大网络攻击而损失3.5万亿美元——而这些损失是私营保险业无法承担的。
研究此类情景属于常规风险管理,但这些新闻标题引发了一场关于优先考虑安全所付代价的坦诚讨论,无论这种风险来自人类活动造成的环境灾害,还是来自网络黑客。这场讨论虽然有益,却常常基于一个错误结论,即保险公司越来越无力衡量和管理当今最重要、最令人担忧的风险(如气候变化或网络安全),甚至更糟,正在撤离这些领域。仅呼吁政府兜底,只能是应对灾难性峰值损失情景的部分解决方案。作为一个行业,我们需要能够为那些让客户夜不能寐的问题提供解决方案。
今天,我们发布了安联全球风险报告2024。该报告揭示了全球企业面临的最紧迫风险。
报告显示, 网络安全是全球头号风险。网络攻击和IT中断在2023年造成了创纪录的损失,主要源于勒索软件和敲诈勒索的卷土重来。网络威胁持续演变,黑客日益针对IT和实体供应链发动大规模网络攻击,并不断寻找向大小企业勒索钱财的新方式。
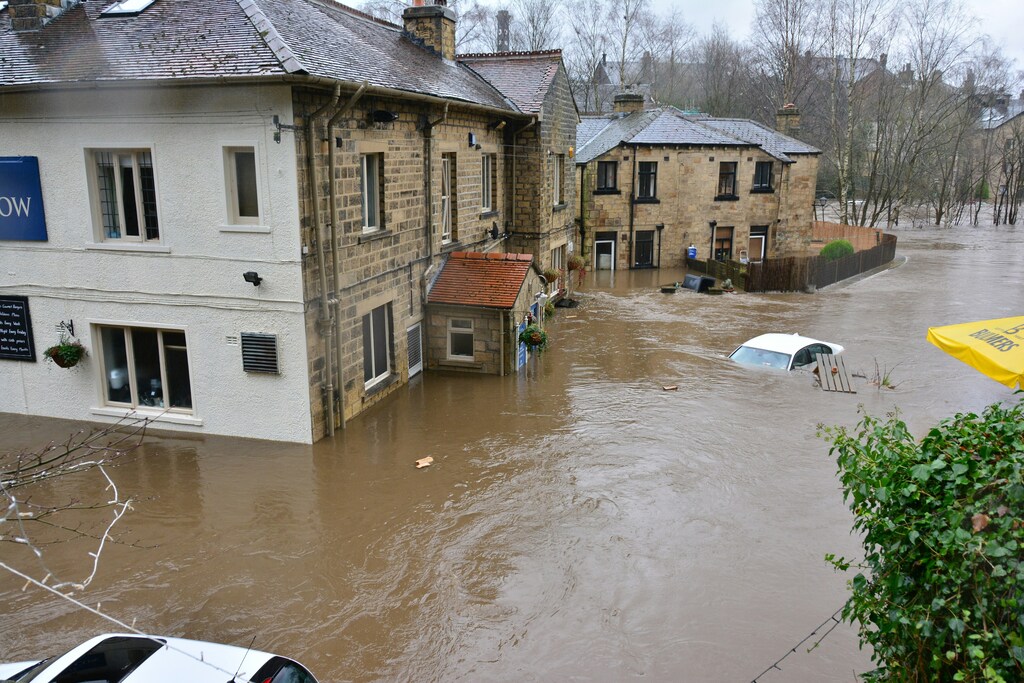
自然灾害和极端天气位列第三大重大风险,较去年的第六位大幅跃升。气候变化位居全球头号风险中的第七位。自然灾害损失的走势持续攀升。据瑞士再保险统计,2023年自然灾害事件造成的保险损失创下纪录,并连续第四年超过1000亿美元,这一成本被归因于气候变暖。在本年度风险晴雨表中排名第二的是营业中断风险,其往往由网络事件或自然灾害引发。
显而易见,网络风险和气候风险体现了现代风险的本质:不断变化和演进,难以依据过往经验预测,高度复杂、彼此关联,并在全球范围内相互依存——最后但同样重要的是,它们可能导致灾难性损失情景,从而使这些风险转化为潜在的系统性风险。
这些风险确实令人担忧,但并非不可管理。保险和再保险行业拥有应对这些挑战的技能、人才和专业能力,但需要重新书写承保故事,借助先进工具、拓展职能并采用创新方法。具体而言,保险公司需要在以下三个方面加快步伐:
1. 持续提升技术卓越性
技术和更丰富的数据集将推动更精细的建模和风险评估,使保险公司能够更好地理解其风险敞口,并更有信心承保这些风险。这将帮助我们以前瞻性视角分析现代风险,而非仅依靠历史理赔分析的“后视镜”。机器学习和人工智能能够分析海量数据,以识别并预测潜在的网络威胁。此外,由数据驱动的工程专业能力将使我们能够评估新型且大多未经检验的可持续材料或低碳技术——从大规模木结构建筑到碳捕集与封存——从而敢于将绿色的“灯塔式”解决方案纳入我们的业务组合。
世界经济论坛在应对气候变化方面做了哪些工作?
2. 创新产品解决方案
传统的实体风险承保方式已无法应对不断演变的极端气候影响或无形的网络威胁。保险公司必须通过创新风险转移方式并补充传统的赔偿型保险解决方案来实现转型。作为一个行业,我们需要创新产品,将强有力的风险缓释要素与保险保障相结合,并推进现有的替代性风险转移解决方案,使其成为主流。例如,A.M. Best预计参数型产品将在保险市场中占据越来越大的份额。参数型保险是指,依据预先确定的触发条件,无论实际损失大小,均按约定金额向投保人赔付,从而为特定事件的发生提供保障,这与传统赔偿型保单依据损失程度进行赔付的方式有所不同。
3. 拓展保险的价值主张
保险业务已不再仅限于赔付理赔。作为一个行业,我们保险公司未能充分利用自身的风险专业能力来推动预防和备灾。我们有责任对社会和利益相关方负责,拓展保险公司的价值主张,将支持客户的适应、缓释和韧性建设措施纳入其中。当保险公司扮演更深入的风险咨询角色时,我们的风险评估还可以包括重要的缓释服务。以这种方式拓展保险价值主张,可增强备灾能力,进而提升韧性、减少损失和营业中断,并将可保性扩展至风险更高的案例和地区,惠及当地经济。投保人必须在这些风险咨询关系中履行自身职责,并与其保险合作伙伴共同开展缓释和备灾工作。保险公司还可以通过风险教育拓展其价值,而这对于提升社会和企业的风险意识至关重要。

保险公司始终是不可或缺的经济和商业伙伴,为客户提供免于风险的保障,使其能够专注于自身最擅长的事务——勇于探索、参与竞争并实现增长。然而,作为一个行业,我们在合作方面采取的是交易式方法,专注于承保风险和赔付理赔,却低估了我们在更深层次合作方面的潜力。我们可以做得更好。
为应对现代风险、促进备灾和预防,我们需要充分发挥协作伙伴关系的价值。与企业合作,助其增强韧性和竞争力。与政府合作,共同寻找应对灾难性峰值损失情景的解决方案。与个人、机构和社会合作,提供安心保障、风险意识、损失缓释以及社区韧性。




