泥炭地约占地球面积的3%,是最大的天然陆地碳库,每年产生约4吉吨二氧化碳。
土地遭到开发和过度利用,正在导致泥炭地退化,并使其面临从碳汇转变为碳源的风险。
各国政府必须为泥炭地修复纳入适当的融资安排,以实现国家自主贡献和《巴黎协定》目标。
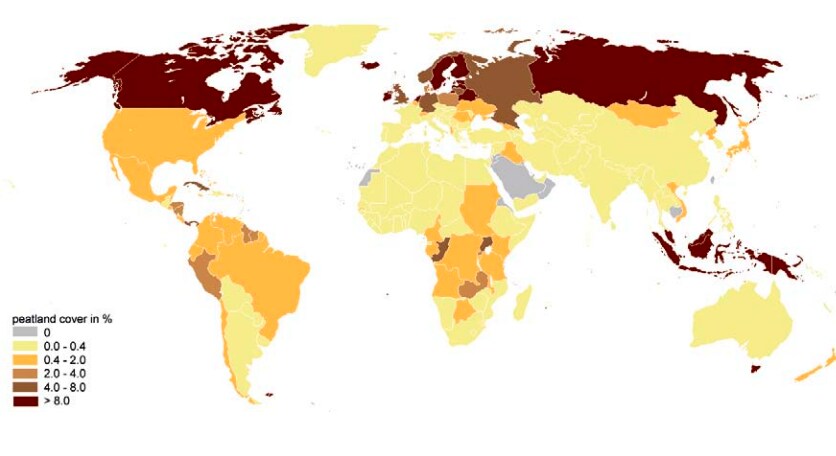
泥炭地又称荒原、沼泽或泥炭沼泽,是陆地上的湿地生态系统,由部分分解、富含碳的有机物质形成。泥炭地约覆盖地球表面积的3%(见图1),构成最大的天然陆地碳库,并维持碳储量稳定。
泥炭地除了能降低洪灾风险、保护生物多样性、维护空气质量和净化地下水外,还能封存约4吉吨二氧化碳,超过全球其他所有植被类型的总和。保护泥炭地有助于实现全球净零排放目标,并有益于气候适应。
掠夺性土地利用方式、大规模人工排水以及对生态系统服务价值的低估,使泥炭地容易遭受不可逆的退化。因此,全球泥炭地的温室气体(GHG)平衡日益面临转变的风险:从碳汇——吸收的碳多于释放的碳——变为碳源——释放的碳多于吸收的碳。
据测算,全球排水泥炭地产生的二氧化碳排放量在1990年至2008年间增加了20%,目前约占所有人为排放量的5%。
荟萃研究由国际自然保护联盟和牛津大学开展,结果显示,大多数国家需要在其国家自主贡献中明确纳入与泥炭地或湿地有关的行动。因此,各国政府需要为泥炭地修复投入所需资金。修复泥炭地必须有资金流入;若不及时采取行动,相关成本很可能会不断增加。
泥炭地修复需要大量资本
修复项目的成本主要包括与恢复湿润、重新种植、清除灌木残枝和泥炭藓封堵等修复技术相关的资本支出。这些修复成本占项目总成本的85%以上。泥炭地修复是资本密集型业务,需要成本合理的长期资本。
公共财政不太可能提供充足的额外资金。在英国,政府承诺通过自然环境影响基金投入1,000万英镑,用于修复35,000公顷湿地,相当于该国所有经过改造、已严重退化泥炭地的1%。不过,公共财政对于建立吸引私人资本的机构和机制至关重要。
我们需要更多能够产生收入、自我维持的融资机制,为私人资本提供者参与泥炭地修复业务创造有吸引力的机会。
我们建议设立一个融合公共和私人资本的自然资本融资机制。该机制汇集多方资金,并向资金整合方提供前期投入、低成本、期限较长的资本,以支付泥炭地修复计划的资本支出和运营费用。
公共融资方提供重要的资本补助,为前期修复成本中的相当一部分提供资金,私人投资者则承担剩余资本成本。以创造公共资本为使命的公共资本可以提供无需偿还的补助资金,使私人投资者能够从投资中获得所需回报。
私人资本提供者将是投资期限较长且愿意承担流动性风险的投资者,例如养老基金和保险公司。泥炭地所有者(主要是公共机构)将一定年限的使用权转让给融资机制,使其能够通过将泥炭地服务货币化来收回资本。
收回修复成本
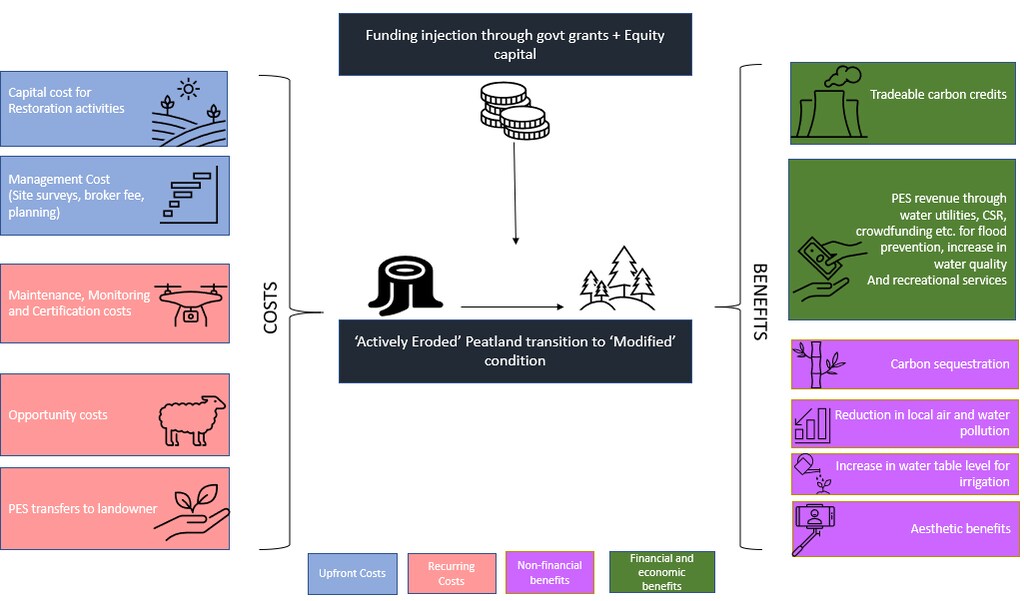
融资机制可以聘请项目开发方,负责评估泥炭地状况(从接近自然状态到严重侵蚀),并开展修复和维护工作。开发方将从融资机制收取泥炭地修复和维护服务的管理费。融资机制还可以聘请第三方提供质量保证认证,从而提升生态系统服务的市场性和价格。
主要财务收益来自出售泥炭地修复所带来的可交易碳排放额度,这些额度源于碳封存(从地球大气中捕获、移除并储存二氧化碳)。买卖双方可以签订长期合同,以预先确定的价格购买排放额度,从而降低碳价波动的影响。预计未来碳价将会上涨,因此这项收入来源对泥炭地修复的商业可行性至关重要。
除了出售碳信用额度带来的收入,还会通过一系列付款来保障生态系统服务(PES)的持续供给。在大多数情况下,这类付款对应的是水净化、防洪和休闲游憩等收益。
泥炭地修复带来的水质相关收益可以分为两大类:1)降低饮用水处理成本;2)改善水体生态状况所带来的收益。
水务主管部门可以为水净化效益付费。水务主管部门与开发方签订长期供水协议,可以减少现金流的不确定性。
高地泥炭地往往能够通过蓄水降低下游发生洪灾的可能性。地方政府或联邦政府可以承担部分泥炭地修复成本,因为它们在防洪方面的投资将会减少。
此外,由于该地区易受洪灾影响的资产提出保险索赔的可能性降低,综合保险公司也可以承担部分修复成本。
部分修复后的湿地可以用于放牧;与当地农户签订按商业价格计费的协议,能够创造额外收入。此外,泥炭地还可提供休闲游憩服务,吸引大量游客;这些服务可以通过向游客售票定价。同样,也可以通过在泥炭地开展户外广告获得额外收入。
上述来源所获得的款项将用于偿还私人融资方,而多种收入来源则有助于降低投资者的信用风险。
此外,与碳信用额度买方、水务机构和政府部门签订长期合同,可以提高项目收入的可预测性,从而降低私人融资方的风险。
本文所表达的观点仅代表作者个人,并不一定代表ISS ESG或Institutional Shareholder Services Inc.的观点。




