过去十年间,私人资本对自然项目的投资增长了约五倍,到2025年达到140亿美元。
近期研究表明,随着市场走向成熟,机构投资者正在支持范围更广的自然投资。
四大投资趋势展示了过去十年间机构投资者对自然的态度如何演变。
十年前,28亿美元的私人资本每年流入自然管理和修复项目,这是根据森林趋势组织(Forest Trends)与大自然保护协会(The Nature Conservancy)发布的2016年基准报告得出的数据。这些投资用于改善林业、农业和水产养殖等生产性土地的管理,或用于荒野地和自然栖息地的修复。
到2025年,这一数字超过140亿美元,增幅约为五倍。这种原始增长对自然而言是好消息,但与这些投资本身的性质相比,它其实是较不有趣的数字。
自然投资走向多元化
十年间,资本开始流向一系列新的机遇。
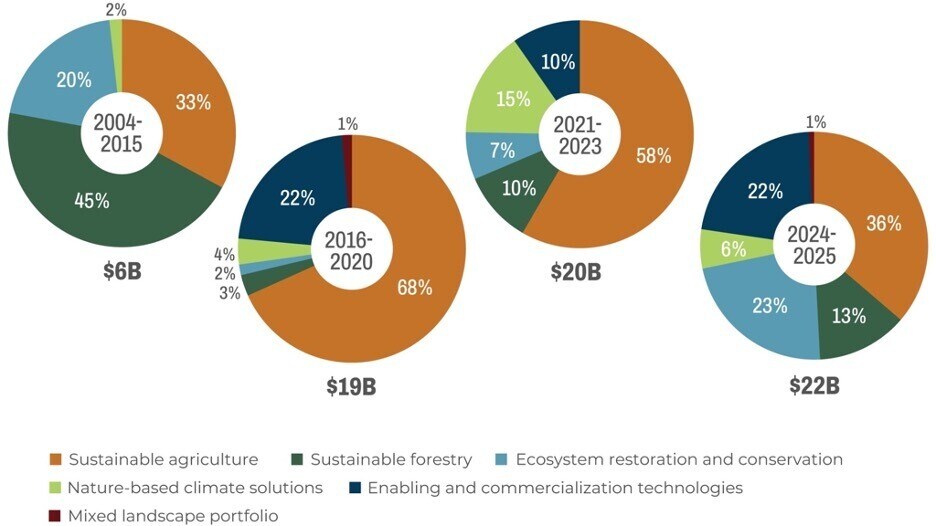
2016至2020年间,可持续农业占所有自然项目投资配置的68%。到2024至2025年,这一比例为36%,数据来源于最新报告该报告由森林趋势组织与大自然保护协会发布,是2016年基准研究的后续报告。
农业并未萎缩,其投资配置持续增长。但围绕它的“蛋糕”增长得更快,推动力来自那些在2016年几乎不为人知的自然投资类别。
这种多元化反映了投资者如今在自然领域押下的四项新赌注:
1. 美国的生态修复已足够稳健,可成为养老基金资产
2016年,美国注册的公共养老基金投资生态修复的案例仅有一例:新墨西哥州教育退休委员会向Ecosystem Investment Partners(EIP)旗下的EIP II基金承诺出资3000万美元。该基金专注于为受美国《清洁水法》监管的买家提供湿地和溪流栖息地缓解信用。
如今,EIP已有至少10家养老基金参与,覆盖五只基金。其他大型修复企业,如Resource Environmental Solutions和Westervelt,也已获得机构承诺。
为何投资者感兴趣?美国监管机构设定的明确规则支撑着湿地和溪流信用的稳定市场。养老金资金的参与颇具启示意义:由于其并非出于影响力动机,这表明该领域已成为一项安全(或“无聊”)的投资。
这一模式(即明确的监管驱动因素促使机构对生态修复交易感到放心)能否在其他地区复制,目前正在接受检验。英国的生物多样性净增益(BNG)体系要求开发项目对自然产生可衡量的正面改善,值得关注。
2. 拉丁美洲的生态修复可以以此前仅见于纯大宗商品投资的规模获得融资
2026年4月,BTG Pactual旗下的Timberland Investment Group(TIG)完成了一只专注于拉丁美洲的12.4亿美元基金的募资。对于这一资产类别而言,这是一只规模罕见的大型基金。
TIG的策略聚焦于退化土地,包括生物多样性丰富且目前正遭受严重干旱的巴西塞拉多地区。土地中只有一半将用于商业采伐种植。另一半(约133,500公顷)计划用于以本地物种进行再造林和保护。
将一半土地用于采伐、一半用于保护,这种做法对于精品基金而言并非闻所未闻,但在十亿美元规模下则属罕见。所募集的资本包括前期的催化性和优惠性资本,以及来自获得森林管理委员会(FSC)认证的木材生产的预期收入流,此外还包括碳信用和其他生态系统服务。
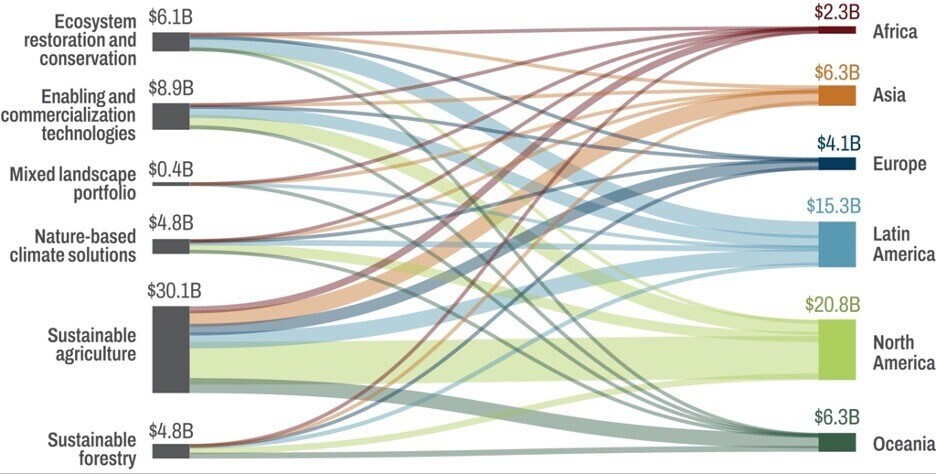
自然与资本正以多种新的安排结合在一起,拉丁美洲在过去十年中吸引了全球自然资本部署的28%。
伯利兹、巴巴多斯、巴哈马和厄瓜多尔近期均已签署创新型债务换自然转换,以折价方式为外部债务再融资,并将节省的资金用于保护。与此同时,该大陆的大宗商品供应链正以大规模方式进行重塑,以打造可追溯、零毁林的生物经济。
3. 再生农业是投资者已青睐的资产类别中的下一个前沿
成熟市场的农田拥有良好的投资记录。与市场的低相关性以及对冲通胀的特性,使农田在高通胀、高波动、地缘政治不确定的时期成为一项颇具吸引力的投资。2020年后,可持续农业交易量相较前五年增至三倍以上,投资额从108亿美元翻倍增至222亿美元。
如今,再生农业或许能够超越这一本已强劲的基准。再生农田可带来2–3%的收益率溢价,高于基准水平,即便尚未叠加再生溢价,这一数据来自美国可持续农业股权融资公司Fractal Agriculture。新兴证据表明,再生方法能够提高农田和牧场的生产力,在中长期内降低投入成本,并且在干旱和极端天气年份中表现优于传统耕作方法。
与碳市场或缓解银行不同,其经济性并不依赖政策或市场基础设施的跟进。这些模式如今即可运作,而随着气候压力和土地面积缩减奖励韧性,未来或许表现更佳。然而,需要合适的投资工具,才能让农民有动力和保障去投资长期的再生实践。

4. 在市场基础设施和治理跟上之前,投资者可以持有碳头寸
过去十年间,自然类碳业务的投资时起时伏。其占总体配置的比例从2020年前的4%升至2021年这一标志性年份的15%左右,该年碳交易额达到20亿美元的碳交易,此后又回落至目前的约6%。交易数量呈现出更为稳定的走势:从2016年的7笔增至2025年的41笔,中位数交易规模为5200万美元。
如今,需求前景更为稳固。全球国际航空碳抵消与减排计划(CORSIA)将于2027年进入强制阶段,这将增加对碳信用的需求。与此同时,多项国内碳政策正在启动,科学碳目标倡议(SBTI)的签约方须购买碳信用,自2035年起以抵消剩余排放。
与此同时,高质量碳信用的供应管道相对匮乏,这为投资者提供了机会。不过,需要迅速推进高质量的市场治理和基础设施建设,以满足即将到来的碳信用需求,并增强对这些波动市场的信心。
绘制自然投资图谱
这些投资者对自然项目的押注能否获得回报?只有时间才能给出答案。
但迄今为止的工作规模十分庞大。自然投资目前覆盖至少1.05亿公顷的土地,相当于西班牙面积的两倍,另有1835亿美元计划于2028年前完成配置。
机构资本进入这一领域,或许是这些数据中最重大的故事。EIP从一家养老基金发展到10家,并非孤立案例:在我们的数据集中,机构交易数量已增至三倍,平均交易规模从2017年的7000万美元增长至2025年的1.67亿美元。
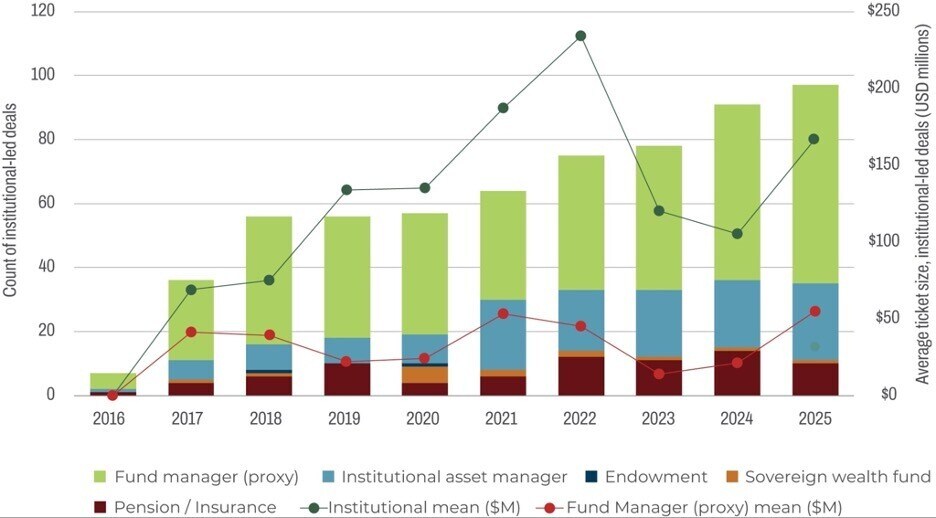
这并非一个成熟的市场。机构参与仍集中于特定资产类别、管理人和地区。但自然作为一个投资主题,显然正日益主流化、规模日益扩大,足以让全球许多最大的资产配置者认真对待。




