气候解决方案的资本支出投资已升至新高,但仍不足以实现本世纪中叶净零排放的目标。
GIC制定了一套框架,用于评估不同脱碳技术预期带来的增量投资价值。
研究表明,到2030年,气候解决方案供应链可增加5万亿至11万亿美元的投资价值;在净零排放情景下,电力网络、可再生能源和可持续交通工具等成熟解决方案是最具前景的机遇。
增加气候融资的必要性一直是业界讨论的重点,包括在2023年联合国气候变化大会(COP28)上。近年来,气候解决方案的资本支出投资——即公司预留用于实物资产的资金——已创下历史新高,据估计,彭博新能源财经估计,2022年为1.1万亿美元;而国际能源署(IEA)估计,2023年为1.7万亿美元。
然而,即使政府和企业在COP28作出追加资金承诺,投资水平仍远低于实现2050年净零排放所需的水平。
此外,并非所有投资都具备符合投资者受托责任要求的风险回报特征,气候目标与投资期限也常常不匹配。气候政策倡议组织指出,尽管气候融资总额不断增加,但企业、基金和机构投资者提供的融资占比已从2018年的30.6%降至2022年的15.2%。
虽然准确统计气候融资数据颇具挑战,但私营部门相对贡献占比下降的趋势表明,气候融资讨论需要超越融资缺口这一议题。
为了帮助投资者评估自身对能源转型这一重大主题的潜在敞口,GIC制定了一套不依赖特定气候情景的框架,用于计算不同技术、地区、时期和资产类别中脱碳收入预期带来的增量投资价值。该方法从整体上审视整个价值链的投资机遇。其覆盖范围不仅包括气候解决方案提供商,还包括资本品供应商、原材料生产商和低排放燃料供应商。
到2030年达到5万亿至11万亿美元
通过对财务数据和预期收入增长应用统计方法,我们的研究估计,到2030年,气候解决方案供应链的企业价值增量总额将达到5万亿至11万亿美元。
该区间以IEA的两种气候情景为上下限计算得出:较为保守的既定政策情景假设除现有和已宣布的政策框架外不再出台新政策;另一端则是更为乐观的2050年净零排放情景,该情景描绘了全球能源部门到本世纪中叶实现净零排放的路径。
针对每种情景,我们审视了代表性项目所需的资本支出投资、原材料投入和低排放燃料需求,以识别相关供应链环节的收入机遇。我们依据不同技术的价值链环节,构建了可比公司组合。我们分析了历史财务数据,以估算未来企业价值,以及债券、公开市场股票和私募股权各自的投资机遇规模。
根据一项FTSE Russell近期研究(该研究依据上市股票估算绿色经济规模),我们预计,在股市与全球国内生产总值(GDP)同步增长的前提下,绿色经济有望以估计每年7%至11%的速度增长,其占当前全球上市公司总市值的比例将从约8%升至2030年的约12%至17%。
前景可期的成熟且适宜投资的解决方案
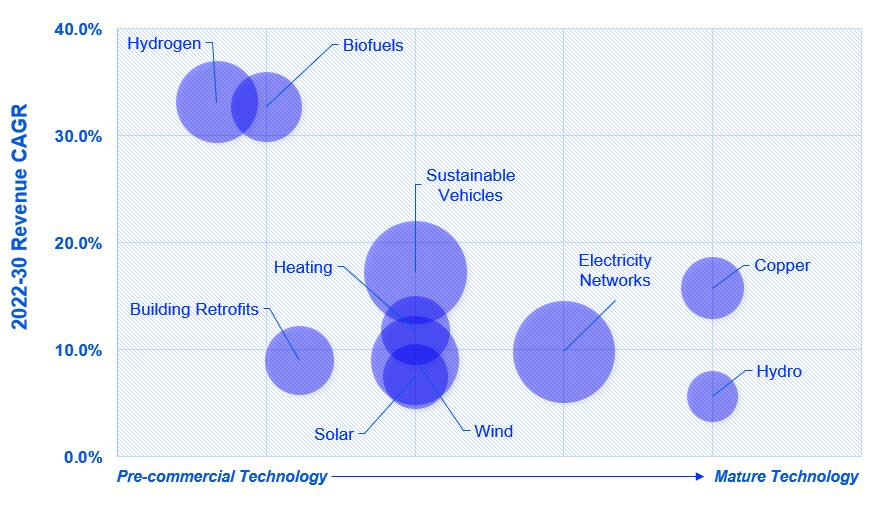
根据IEA的净零排放情景,按企业价值增量衡量,最大的机遇包括电力网络、可持续交通工具、电动汽车(EV)充电基础设施、风能、太阳能、铜、锂、氢能和建筑供暖解决方案;到2030年,这些领域各自的企业价值增量都将超过4000亿美元。除氢能和电动汽车充电外,这些都是成熟解决方案,如今已具备易于投资的机遇。
增长最快的机遇包括氢能、生物燃料、锂和电力储能。预计在净零排放情景下,这些机遇在2022年至2030年间的复合年增长率将超过20%,到2030年企业价值增量将超过1000亿美元。
尤其是生物燃料,由于可应用于发电、航空以及其他难以减排的行业,目前仍是一个被低估的增长领域。例如,可持续航空燃料正日益获得监管支持,终端用户需求也在不断增长。
技术风险与商业化
在企业价值低于1000亿美元的领域,直接空气捕集、氢动力航空和电动航空等新兴技术为早期风险投资和成长资本提供了颇具吸引力的机遇。
这些技术目前仍处于原型开发阶段,收入和现金流有限。要实现成熟并扩大规模,技术风险需要降低,商业化路径也需要进一步完善。
根据净零排放路径,投资价值增幅最大的时期预计就在本十年。然而,随着资产更新和脱碳解决方案的采用很可能持续至2040年代,交通运输和工业领域仍有更长的增长空间。
从地域上看,亚太地区是最大的潜在市场,因为人口和经济快速增长带来的碳排放上升,正使该地区面临越来越大的应对压力。值得注意的例外是欧洲和北美的建筑行业:为符合更高的可持续发展标准,翻新改造以及供暖和家电升级的需求日益增长。
合理配置脱碳投资
净零排放叙事往往聚焦风险,对潜在收益关注有限。以收入和价值而非融资缺口为切入点理解脱碳投资机遇,使GIC能够对各类资产中的机遇组合形成全面而细致的认识。
这也使我们能够评估气候解决方案价值链不同环节的相对吸引力,尤其是市场关注较少的部分。这项分析增强了我们的信心:机构投资者有很大空间,可以根据预期价值和回报影响,扩大在各种潜在气候结果情景下的投资敞口。
然而,不同底层技术、地区和时期的轨迹与机遇将存在显著差异。投资者需要将这类自上而下的方法与额外的自下而上尽职调查相结合,以识别可扩大投资敞口并优化资本配置的领域。
应进一步开展面向投资者的研究并制定相应方法,以应对气候融资所需的大幅增长,并以投资者熟悉的语言展开讨论:增长、回报和估值。
阅读完整报告,了解其余研究发现和研究方法的更多详情。




