碳排放是全球变暖和空气污染导致过早死亡的主要原因之一,其造成的全球经济损失相当于印度、加拿大和墨西哥的GDP总和。
欧盟气候政策的基石之一是碳交易机制,它为相关企业带来了一种新的气候风险,并可能影响其市场价值。
但投资者有多在意?一项新研究显示股市如何回应企业限制碳排放的努力,并提出了进一步动员投资者参与应对气候变化的方法。
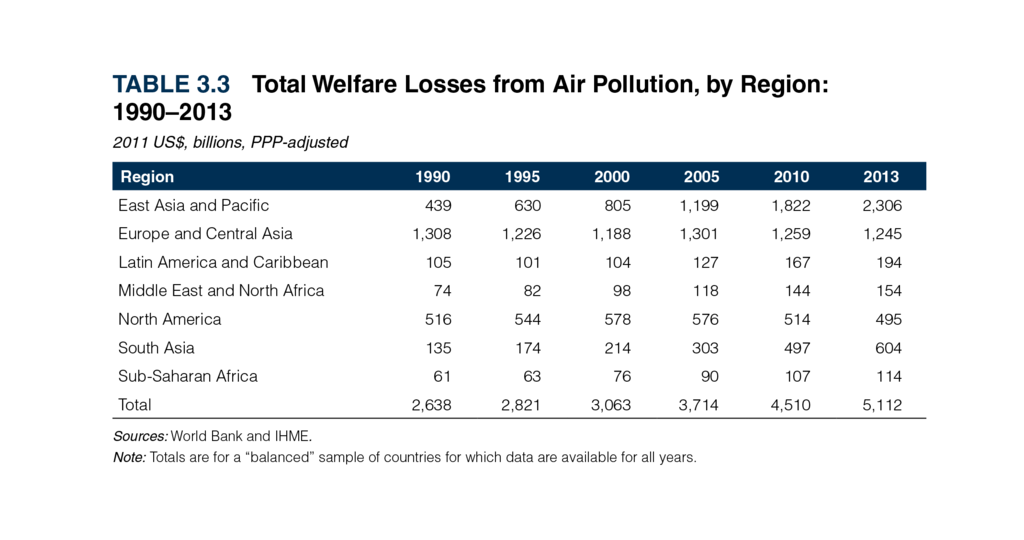
全球二氧化碳排放会加剧温室气体排放和全球变暖,并于2021年反弹至历史最高水平,原因是煤炭使用量增加。空气污染导致的过早死亡还给全球经济造成约2250亿美元的劳动收入损失,并在2013年造成超过5万亿美元的福利损失。
这一数字相当于印度、加拿大和墨西哥的GDP总和。然而,尽管这构成了“令人警醒的严峻信号”(世界银行的说法),许多企业似乎仍表现得仿佛自己几乎没有动力将其对自然环境造成影响的相关成本纳入自身考量。
虽然确有政策法规要求企业整顿自身行为,但各国之间以及不同时期的规定各不相同。即使是欧盟排放交易体系(EU ETS)——同类体系中首个也是规模最大的强制性国际体系——也于2005年启动,起初分配了大量免费配额,之后逐步转向通过拍卖分配碳排放配额。
该限额与交易体系每年减少欧盟配额(EUA)的总量——即投放市场的碳信用额度——旨在为企业提供简单的激励,促使其运营脱碳。这体现了广为人知的“污染者付费”原则:如果想排放温室气体,就得掏钱。
为什么市场可能希望为气候风险定价
但是,当你的“钱包”是一笔庞大的资本,且部分由股东持有时,情况会怎样?随着环保意识日益增强,投资者还愿意把钱投向具有高昂外部成本的“肮脏”行业吗?随着环境、社会和治理(ESG)因素越来越多地纳入财务分析,投资者或许会将碳排放视为需要定价的重大风险?
金融市场如何处理碳排放带来的额外成本,这一问题正是我们研究论文的主题。我们指出,在排放受限环境中运营的企业面临多种气候风险,这些风险可能对企业价值产生负面影响。监管气候风险源于为应对气候变化而制定的政策法规,也与未来二氧化碳排放成本的不确定性有关。
此外,技术转型气候风险涉及因必须向低碳经济转型而带来的技术淘汰风险。金融人士将未来排放成本的不确定性计入价格,加上更具环保意识的基金为投资组合“增添绿色”,高排放企业很可能在股市上以折价交易,和/或需要提供更高回报才能吸引投资者。
考察欧盟污染企业的市场估值与回报
我们着手考察欧盟排放交易体系下企业碳排放对资产定价的影响。以往研究依赖自愿披露或碳排放估算,或仅涵盖一个国家;我们的研究采用了实际排放量——经核查排放总量(TVE)。样本覆盖2005年至2017年的较长时期,涉及15个行业和18个国家。我们根据样本企业的碳排放指标构建了三个投资组合——“清洁”“中等”和“肮脏”,并将排放数据及获分配的排放配额数量(EUA)与企业层面的财务信息进行匹配。
我们提出,碳排放与企业估值之间存在倒U形关系。碳定价会将排放转化为企业内部承担的成本,而工业污染被视为正常生产中“不可避免”的副产品,因此政策制定者会设定“可接受”的排放水平(上限)。毕竟,受欧盟排放交易体系监管的企业——包括航空公司、发电厂以及水泥厂或炼油厂等能源密集型产业——不太可能将碳排放降至零。
此外,追求股东价值最大化的企业有动力通过气候风险管理来减少排放(以及未来的环境负债),但这种动力有其限度。机构投资者可能会认为,超出法律要求的企业环境实践只是在消耗企业资源,而这些资源原本可以用于盈利性投资。结果很可能是,投资者愿意选择环境影响中性的企业,而非“有毒”或“绿色”企业。
事实上,我们的研究证实了预期的U形关系:碳排放与提前一年预测的市场估值之间呈U形,估值随排放增加而上升,超过某一阈值后则开始下降。具体而言,研究中的投资组合测试表明,中等排放组合的年化异常回报远高于清洁或肮脏组合(相应的夏普比率——一种风险调整后绩效的参考指标——分别为0.47、0.19和0.12)。

推动运营脱碳的激励
这些发现是否意味着金融市场不会鼓励企业采取超出最低限度的减排措施?并非如此,因为在投资清洁技术的企业群体中,排放量的预测作用便会消失。平均而言,排放量高于同行业企业的公司以37.5%的折价交易,而排放量低于同行业企业的公司平均按公允价值交易。
因此,高排放企业确有强烈动力推动运营脱碳,因为投资者会奖励那些被认为可信、且确实致力于保护环境的企业。为此,政策制定者不妨推动绿色技术发展,并完善气候相关信息披露框架。最后,对于希望进一步动员市场参与应对气候变化主要成因的政策制定者,我们还提出一项建议:采取行动提高股票市场流动性,因为流动性不足似乎会阻碍投资者撤资。




