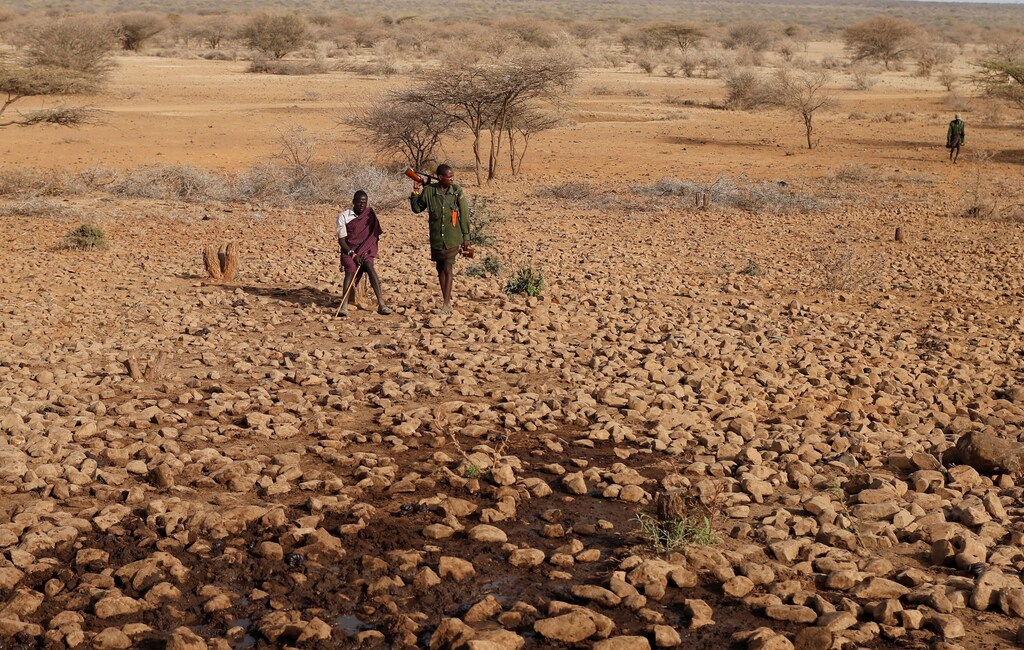
或许我们无法避免旱灾,但如今可以为旱灾投保。对于肩负社区责任的人来说,已有金融工具可供使用,确保人们能够抵御旱灾及其他气候风险。
如今在非洲,我们拥有金融和技术工具,可以避免农牧家庭在雨水不至、牛群或庄稼受损时失去收入。人们不应被迫离开自己的土地,社区及其牲畜也不必因干渴和饥饿而走向死亡。
我们可以为农民、他们的牲畜以及赖以生存的牧场投保。我们可以为气候风险提供预先付费的解决方案,而且这些方案确实有效。
肯尼亚牲畜保险计划(KLIP)就是利用保险提前支付旱灾救济金的一个例子。这项计划的诞生源于肯尼亚政府认识到,可以通过保险确保游牧牧民的牲畜在旱灾期间存活,从而保障农牧民的生计。
肯尼亚牲畜保险计划的诀窍非常简单。政府不再等到农业损失发生后再设法补充牲畜,而是确保有资金可用,让牲畜熬过旱灾。
这种保障方式遵循非常简单的原则,但背后有先进的技术、数学方法和后勤体系作为支撑。它可扩展、可复制且具有成本效益。最重要的是,相关技术和保险方法能够让资金和旱灾救济迅速到位。
KLIP利用卫星技术测量某一地区的植被数量,并据此建立指数。简单来说,如果该地区卫星图像上的一个像素呈绿色,就说明食物充足。当像素呈现某种深浅的黄色时,我们就知道植被不足,并会支付一笔总额款项,供人们发放给牧民,用于购买饲料和水;必要时,还可用于为牲畜购买兽医服务和药品。
今年2月,肯尼亚六个郡的12,000户家庭为此获得了200万美元的保险赔付。
KLIP是众多提供灾前资金的保险方法之一。从保险业的角度来看,基于指数的保险等新方法处于前沿。这些方法使保险业能够为各国政府提供具有成本效益的解决方案,覆盖广泛风险——从气候风险、疫情,到能源和基础设施风险。
对各国政府而言,预先筹资模式远胜于等待问题发生后再采取应对措施的做法;相比之下,后者总是太慢。
在旱灾情况下,往往要等到牲畜死亡、人们面临饥荒时,灾害影响才会显现。地震或洪水造成的损害一目了然,而旱灾的征兆往往只有在流离失所人口或社会动荡急剧增加后才变得明显。营养不良的影响可能要到人们生命中的更晚阶段才会显现;旱灾造成的经济影响,也可能只有在庄稼无法运抵市场时才为人所知。面对旱灾,等问题发生后再应对,实在太迟了。
增强抵御旱灾风险的能力,关键在于及早识别风险;同时也要制定预先筹资策略,确保社区有能力在旱季维持生计。
肯尼亚KLIP计划的成功,是我们在整个非洲大陆看到的一场行动的一部分。各国政府正在探索如何通过预先风险管理和创新保险方法,提升应对气候变化、灾害和疫情的韧性策略。
另一项世界领先的成功案例是非洲风险能力(ARC)。该机构于2013年成立,旨在帮助成员国政府更好地规划和管理灾害造成的财务后果。该计划已支付数百万美元赔款,并成为区域灾害管理的世界领先模式。
政府支持的计划之所以能够奏效,离不开众多利益相关方的投入。这意味着要让各国政府与私人保险公司及为其提供支持的再保险公司携手合作。计划还涉及科研机构、捐助组织、发展机构以及世界银行或非洲开发银行等国际机构的工作。
各方具备意愿和专业知识,而ARC和KLIP等计划也为我们提供了必要的证据和过往成效,帮助我们继续推进、复制并扩大规模。无论规模大小,此类举措都有助于增强非洲的经济和社会韧性。




