从面临更高洪水保险费的房主,到将资金投向燃煤发电厂的投资者,分析人士称,与气候变化相关的金融风险正在增加。
但他们表示,要弄清楚向低碳铁路出行转变会如何影响一家航空公司,或者保险公司应如何应对更多洪水理赔以度过难关,既不清晰也不简单。
不过,相关帮助或许即将到来,指南。该指南于周五发布,旨在评估气候变化物理威胁带来的金融风险,以及全球向化石燃料转型所带来的风险与机遇。
“金融机构面临自然灾害的风险敞口有多大?我认为传统上没有人问过这个问题。”伦敦保险与风险公司怡安(Aon)全球韧性与可持续发展负责人格雷格·洛(Greg Lowe)说道。
就灾害而言,“我们一直假定自己对此有保险”。洛表示,他所在的公司参与编写了报告,该报告由剑桥大学可持续发展领导力研究所发起的ClimateWise倡议发布,旨在更好地披露并应对与气候相关的保险风险。
随着这些风险不断增加,尤其是在导致气候变暖的温室气体排放持续上升的情况下,若世界朝着全球变暖2摄氏度或更高的方向发展,传统应对方法可能将不再足够,这两份报告警告称。
“如果人们确实认为我们正走向那条道路(超过2摄氏度),金融体系将面临极其艰巨的管理任务。”洛预测道。
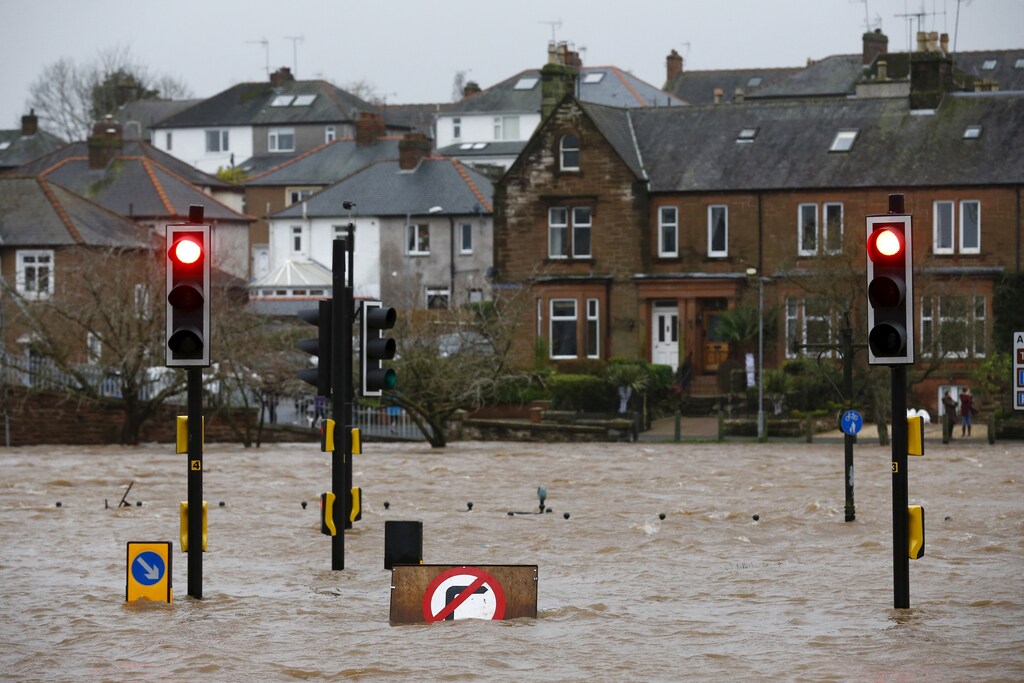
报告指出,在未来30年,由于已经在进行的气候变暖,热浪、风暴潮和洪水带来的风险将大幅增加。
在英国,这可能导致洪水保险费上涨,更多人因洪水而无家可归,同时城市和城镇也将加大对防洪设施的投资。
洛表示,房主是否理解洪水风险的变化并采取充分应对措施,“恐怕是一个过于乐观的假设”。
他表示,即便是那些确实认识到这一转变的人,单纯增加保险覆盖范围也不太可能是答案。
他说:“我认为,购买更多保险在政治上或财务上都不可持续。”他还说:“即便有保险,如果人们无家可归,这仍然是对他们的巨大磨难。”
他表示,相反,应当坦诚讨论由谁来为日益增加的风险和损失买单。
他补充道:“总有人要为此付出代价。问题在于这一代价将如何通过金融体系进行分配。”
ClimateWise高级项目经理布朗温·克莱尔(Bronwyn Claire)表示,这些新报告旨在证明,人们有可能开始更精确地审视这些风险及其金融影响,并为专家提供开展此类工作的工具。
例如,他们可以探讨火车与飞机之间运输需求的变化,或影响燃料价格的碳税,可能会如何影响德国的一个机场。
她补充道,这些指南还可以帮助投资者发现机遇。




