根据澳大利亚联邦科学与工业研究组织(CSIRO)发布的一份新路线图,未来十年内,氢能有望成为澳大利亚能源格局的重要组成部分,并与天然气和电池展开竞争。CSIRO路线图为该行业而制定。
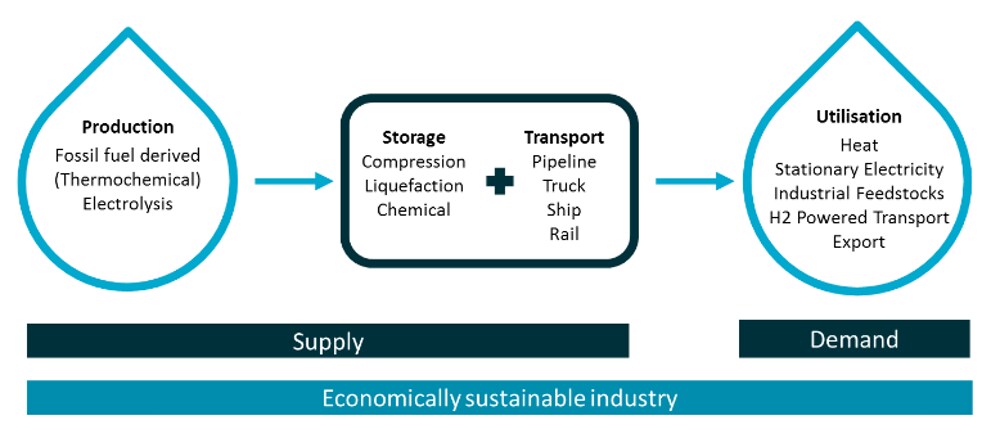
氢气是一种用途广泛的能源载体,潜在应用范围十分广阔。然而,氢气并非以气态形式在大气中自由存在。因此,制取、储存并进而利用氢气,需要能源投入以及一系列技术支撑。
我们为何要费此周折?因为与电池等其他能源载体相比,氢气具有多项优势。它是一种单一产品,可服务于多个市场;如果使用低排放或零排放能源生产,它还能帮助我们显著减少温室气体排放。
与电池相比,单位质量的氢气能够释放更多能量。这意味着,与电动电池汽车相比,氢燃料乘用车可以在无需加注燃料的情况下行驶更远的距离。加注燃料也更快,并且这一优势很可能将持续保持。
对于重型车辆(如已承载沉重载荷的公交车和卡车)而言,其益处可能更为显著。这类车辆的电池充电时间较长,可能影响商业运营模式。
氢能在储能方面也可发挥重要作用。无论是矿场等偏远地区的作业,还是作为电网的一部分,储能需求都将日益增长,有助于平抑风能和太阳能等可再生能源的输出波动。其运作方式可能是:利用多余的可再生能源(即发电量高和/或用电需求低时),通过水电解制取氢气。随后,氢气可压缩储存,并在需要时输入燃料电池发电。
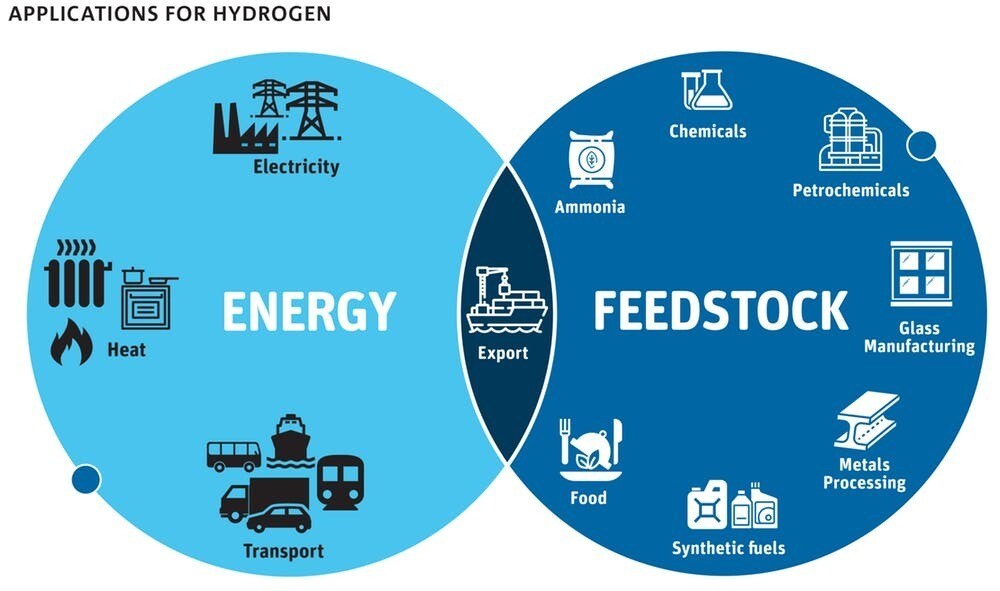
澳大利亚严重依赖进口液体燃料,目前尚未拥有足够的液体燃料储备。转向氢燃料或有可能缓解这一问题。氢气还可用于生产氨和甲醇等工业化学品,并且是石油炼制的重要原料。
此外,由于氢气燃烧时不产生温室气体排放,它是为供热而替代天然气的少数可行绿色选择之一。
我们的路线图预测,未来几十年全球氢能市场将持续增长。在澳大利亚氢能的潜在买家中,日本尤为突出,其本土能源生产能力相对受限。澳大利亚拥有丰富的自然资源,主要包括太阳能、风能、化石燃料和可用土地,这些条件有利于建立氢能出口供应链。
为何现在就要拥抱氢能?
鉴于氢能的广泛应用与显著益处,过去几十年间,人们对“氢经济”的关注经历了多次起伏。这一次情况为何可能有所不同?虽然其主要驱动力在于氢能提供低碳能源的能力,但还有其他几个因素使当前形势有别于以往。
我们的分析表明,氢能价值链目前已由一系列成熟技术作为支撑。这些技术在技术层面已具备条件,但尚未具备商业可行性。这意味着,关于氢能的叙述已从技术开发转向“市场激活”。
太阳能电池板行业为这类新兴能源产业提供了近期的先例。大型太阳能发电场如今已能在无任何政府补贴的情况下产生可观的投资回报。推动太阳能发电达到这一转折点的主要因素之一,是生产规模经济效益的提升,尤其是在中国。值得注意的是,中国近来已成为氢能的积极倡导者,计划将其用于交通运输和分布式发电。
然而,太阳能发电可接入已有现成基础设施(即电网)的市场,而氢能的情况则没有那么简单。制氢和氢气输配的技术需要与具体应用同步发展。
氢能路线图
有鉴于此,CSIRO“国家氢能路线图”的首要目标,是为澳大利亚氢能产业的发展提供蓝图。目前已有若干项活动正在推进,该路线图旨在帮助产业界、政府和研究人员明确应将注意力与投资重点集中于何处。
我们的第一步是计算氢能在商业上能够与其他技术竞争的价格临界点。随后,我们沿价值链逆向推算,以厘清氢能在各潜在市场中实现竞争力所需的关键投资领域。之后,我们对2025年前后可行的投资优先事项所产生的累积影响进行了建模。
该报告清楚表明,清洁氢能在交通运输和偏远地区供电系统等本地应用中,与现有工业原料及能源载体相比具备成本优势,这一机会触手可及。在上游环节,成本降低的最主要驱动因素包括廉价低排放电力的可得性、资产的利用率和规模。
与此同时,出口产业的发展可能是氢能乃至整个能源行业的一次颠覆性变革。尽管该产业预计要到2030年前后才会大规模扩张,但它将推动供应链本地化、工业化,甚至实现技术制造的自动化,从而显著降低资产资本成本。它还将促进配有碳捕集与封存的化石燃料制氢的发展,并对专门用于大规模电解制氢的可再生能源成本形成下行压力。
鉴于全球工业、能源和交通领域的趋势,在澳大利亚发展氢能产业,为我国经济创造新的增长领域提供了切实机遇。澳大利亚拥有无与伦比的资源、技能型劳动力和成熟的制造业基础,极具条件把握这一机遇。但这一机遇不会自动实现。




