受新冠疫情封锁措施影响,2020年全球化石燃料和工业二氧化碳排放量预计将下降7%。
这是自第二次世界大战以来排放量相对降幅最大的一次。
研究人员表示,单一年份排放量下降不会减缓全球变暖的速度。
最新分析显示,随着世界各地经济体受到新冠疫情封锁措施的影响,2020年全球化石燃料和工业二氧化碳(CO2)排放量预计将下降7%。
全球碳项目全球碳项目(GCP)的最新估算显示,今年此类排放量将达到340亿吨二氧化碳(GtCO2),较2019年减少24亿吨二氧化碳。
研究人员表示,这一年度降幅是有记录以来排放量绝对降幅最大的一次,也是第二次世界大战以来相对降幅最大的一次。
研究估算,全球主要排放国的化石燃料二氧化碳排放量均有所下降,包括美国下降12%、欧盟下降11%、印度下降9%、中国下降1.7%。
估算显示,加上土地利用变化的影响,今年人为二氧化碳排放总量将达到400亿吨二氧化碳。这意味着大气中的二氧化碳浓度将升至年均每百万份中412份,比工业革命前高48%。
研究人员表示,虽然单一年份排放量下降不会减缓全球变暖的速度,但通过采取“与应对气候变化相契合”的经济复苏举措,可以抓住实现长期减排的“独特机遇”。
新冠疫情对2020年二氧化碳排放量有何影响?
2020年二氧化碳排放量的初步估算,是全球碳项目年度系列报告中的第15份“全球碳预算”报告之一,由一个国际科学家团队编制。今年的研究发表于《地球系统科学数据》,采用四种不同方法评估全球各地的区域和全球排放量。
研究结果凸显了新冠疫情对全球经济造成的冲击规模。
研究人员在简报文件中表示,今年排放量降幅的峰值出现在4月上半月,当时应对新冠疫情的封锁措施最为全面,尤其是在欧洲和美国。他们指出:
“当时,全球每日化石燃料二氧化碳排放量比2019年的平均水平低约17%。”
研究人员估算,全年化石燃料和工业二氧化碳(FF&I)排放量——包括燃烧化石燃料、生产水泥及其他工业流程产生的排放——将比2019年减少24亿吨二氧化碳。他们表示,这种情况“前所未见”,相当于全球排放量下降7%。
格伦·彼得斯博士是挪威国际气候研究中心(CICERO)的研究主任。他在一场新闻简报会上表示:
“要看到相对降幅超过这7%的情况,得追溯到1945年,也就是第二次世界大战期间。”
今年也是自2009年全球排放量明确下降1.3%以来首次出现明显下降;下图显示了这一变化。当年的下降是由2008年开始的全球金融危机所推动。
1959—2020年各地区化石燃料二氧化碳排放量
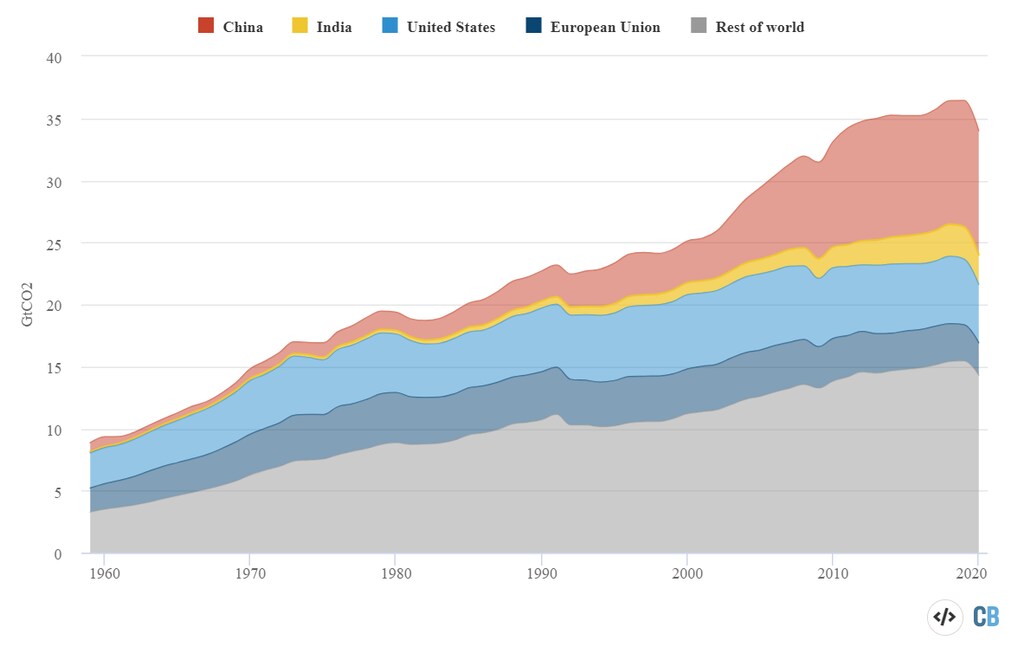
1959—2020年主要国家及世界其他地区化石燃料和工业年度二氧化碳排放量,单位为每年十亿吨二氧化碳(GtCO2)。请注意,2020年数据为初步估算。数据来自全球碳项目;图表由 Carbon Brief 使用Highcharts制作。
彼得斯解释说,这场危机之后,2010年代初期排放量“急剧反弹”。此后全球排放量在2014年至2016年间趋于平稳。他说,这让科学家们开始“有点兴奋,认为排放量或许正在见顶”。然而,排放量随后在2017年和2018年再次“跃升”,之后于2019年趋于平稳。
彼得斯接着说,随着排放量“在2019年大致持平”,人们开始更多讨论“排放峰值是否即将到来”,并注意到“一些国家的积极趋势正在帮助降低全球排放量”。
彼得斯说,要判断这是否确实是排放峰值,而非排放持续上升过程中的暂时停顿,“还需要再观察一两年”。然而,他补充说,新冠疫情的影响意味着“我们无法判断排放量是否正接近峰值”,“至少未来几年都无从得知”。
十年趋势与经济复苏
这项新研究指出,自20世纪60年代以来,全球二氧化碳排放量“每十年都在增加”。排放量年增长率从20世纪60年代的4.3%降至20世纪90年代的0.9%,但在21世纪再次上升:2000年代为每年3.0%,2010年代为每年1.2%。
尽管排放量持续增长,人均排放量在过去十年间相对持平。下图展示了1959年至2020年逐年的全球人均排放量平均值。
全球人均二氧化碳排放量已连续10年持平
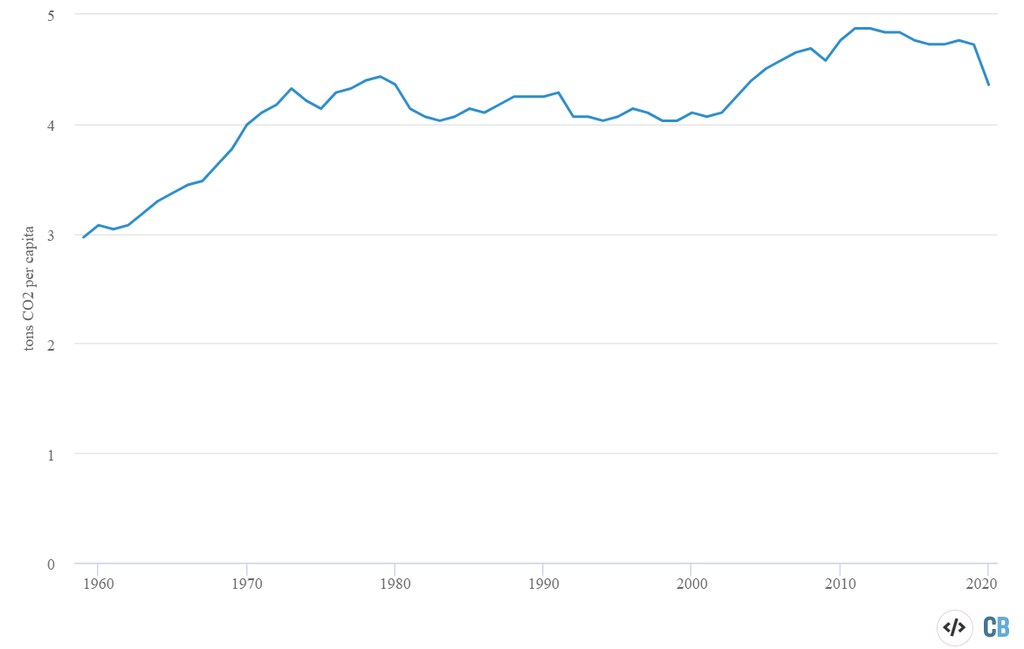
1959—2020年全球人均化石燃料和工业二氧化碳排放量,单位为每人吨二氧化碳。请注意,2020年数据为初步估算。数据来自全球碳项目;图表由 Carbon Brief 使用Highcharts制作。
本周迎来《巴黎协定》签署五周年。研究人员指出,“全球二氧化碳排放量的增长已经开始减速”。然而,过去全球危机后排放量反弹的情况表明,各国在新冠疫情封锁措施后采取何种经济刺激方式,将在未来排放量变化中发挥关键作用。
(Carbon Brief一直在跟踪全球主要经济体提出、商定并实施的“绿色复苏”计划。)
科琳·勒克雷雷教授是英国皇家学会气候变化科学研究教授,任职于东英吉利大学。她告诉记者,就变暖速度而言,“仅仅今年不会改变任何事情”,但经济刺激方案“将产生巨大影响”。
勒克雷雷补充说,新冠疫情封锁措施造成的巨大影响意味着全球排放量“很可能反弹”,但“更难判断的是,2021年反弹的幅度究竟会有多大——排放量会回到2019年的水平,还是可能更高”。
勒克雷雷指出,刺激方案“将对2021年的排放量产生影响”,但“还有大量有助于应对气候变化的投资,需要更长时间才能见效”。
勒克雷雷还提到一项近期研究,该研究由Carbon Brief报道。研究发现,如果全球经济复苏“倾向于绿色刺激措施并减少化石燃料投资”,就“很有希望”将升温幅度控制在1.5°C。
谈及《巴黎协定》设定的全球变暖限制目标时,皮埃尔·弗里德林斯坦教授是埃克塞特大学气候系统数学建模讲席教授,任职于埃克塞特大学。他在新闻简报会上表示:“未来20至30年,我们需要每年持续减排10亿至20亿吨二氧化碳,才能将升温幅度限制在远低于2°C的水平。”
弗里德林斯坦补充说,经济刺激方案、2020年排放量下降、新的净零承诺以及现有气候政策逐渐显现的效果共同构成了“独特机遇”,有助于实现全球长期减排。
中国减排放缓
研究发现,2020年美国、欧盟和印度的排放量将下降9%至12%,封锁措施加速了原本已经存在的排放下降趋势。
然而,研究人员表示,中国2020年预期的排放降幅要小得多,部分原因是近年来排放量一直呈上升趋势,同时也因为中国较早实施、持续时间较短的封锁措施让排放量得以更快反弹。
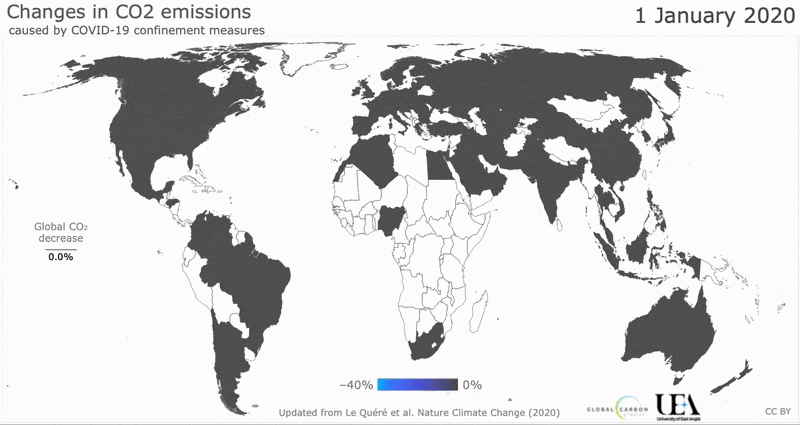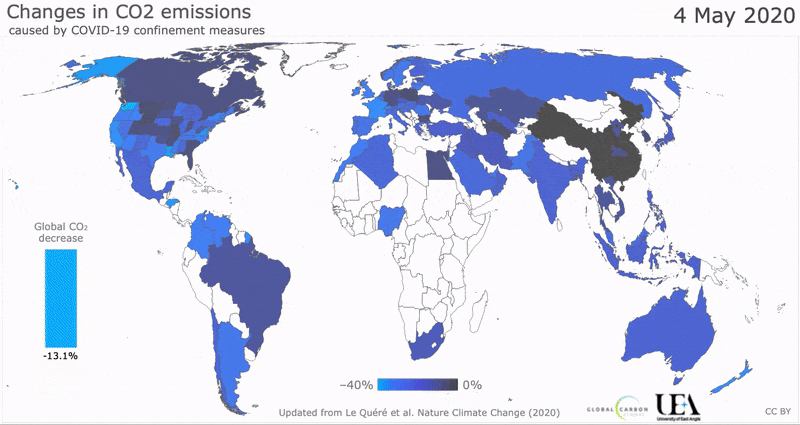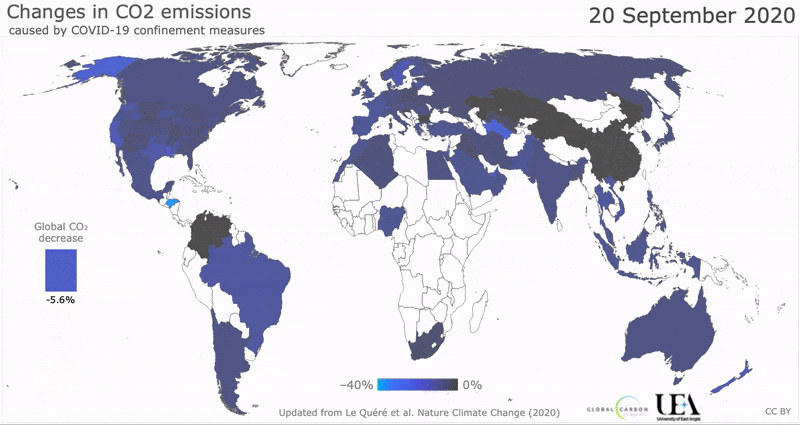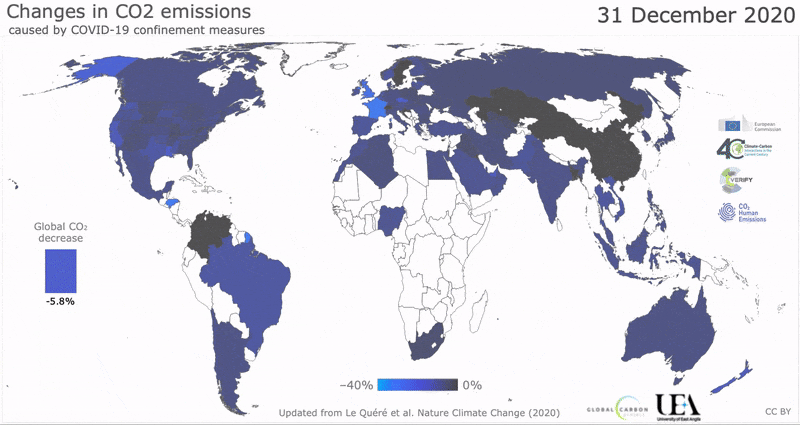
下方动画根据勒克雷雷及其同事今年早些时候的一项研究更新而成,展示了2020年各国因应对新冠疫情实施封锁措施时,每日二氧化碳排放量如何变化。蓝色越深,表示变化幅度越大。
下图展示了2017年至2020年美国、中国、欧盟和印度这四个排放量最高的国家和地区,以及世界其他地区的化石燃料排放量变化。图表显示,所列各国或地区的排放量均有所下降。
2017—2020年各国化石燃料全球排放量变化
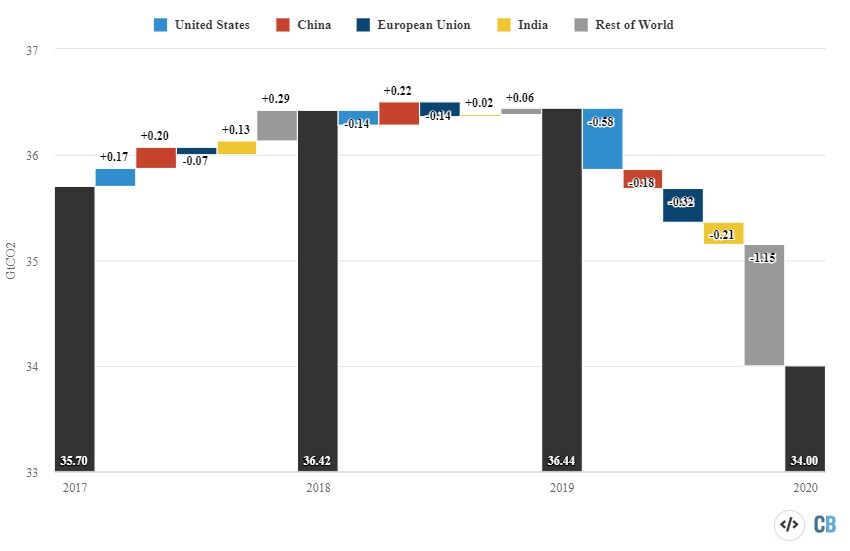
图中显示全球(黑色)、美国(蓝色)、中国(红色)、欧盟(深蓝色)、印度(黄色)和世界其他地区(灰色)的年度二氧化碳排放量。负值表示排放量减少。请注意,纵轴起点并非零。数据来自全球碳项目;图表由 Carbon Brief 使用Highcharts制作。
美国
2019年,美国化石燃料排放量占全球总量的14%。然而,研究人员解释说,过去十年美国总排放量每年下降0.7%,主要是由于自2010年以来化石燃料燃烧排放量大约有所减少。
研究人员预测,2020年美国化石燃料燃烧排放量将减少10%,总排放量将减少12%。
研究估算,新冠疫情将在2020年使美国煤炭排放量下降18%。此外,尽管近年石油、天然气和水泥排放量呈上升趋势,但预计今年分别下降14%、1.7%和0.5%。
研究人员还指出,近年来美国煤炭排放量显著下降,同时页岩气产业蓬勃发展,可再生能源也大幅增长。
彼得斯在新闻简报会上表示:“新冠疫情实质上加速了煤炭排放量的下降,或使这种下降趋势固定下来。”
欧盟和英国
研究人员估算,2020年欧盟27国的二氧化碳排放量将下降11%。
研究人员指出,过去十年欧盟煤炭使用量的变化与美国相似。他们还估算,今年石油、天然气和水泥排放量将分别下降12%、3%和5%;不过研究指出,近年来石油和天然气消费量均有所反弹。
研究人员预计,由于英国3月实施了大范围封锁措施,加上疫情第二波影响,今年英国排放量将下降13%。勒克雷雷在新闻简报会上表示,这是“全球降幅最大的国家之一”,并补充说:“降幅更大的只有法国,为15%。”
印度
研究人员指出,印度是全球第三大排放国,其二氧化碳排放量在疫情暴发前的2019年就已低于正常水平。研究人员表示,这是“经济动荡和水力发电量大幅增加”所致,并补充说,印度2019年的排放量仅增长了1%。
Carbon Brief在2019年10月的一项分析中提到了排放量增长异常偏低的情况。
彼得斯在新闻简报会上表示:“印度的情况有点特别。过去十年,印度经济快速增长,年增长率约为5%。去年形势有些不稳——经济较弱,又因天气原因水力发电量大增,因此2019年排放量没有明显增长。”
过去十年,印度石油和煤炭排放量呈增长趋势,天然气和水泥排放量也温和增长;尽管如此,预计2020年疫情将使这四个领域的排放量分别下降7%、10%、2%和15%。
正如Carbon Brief在5月的一项分析中所指出的,2020年是四十年来印度排放量首次下降的一年。研究人员预计,2020年印度排放量将减少9%。
中国
研究人员表示,作为全球最大的排放国,中国过去十年排放量每年增长1.2%,一直“主导着全球趋势”。
事实上,全球碳项目去年发布的更新指出,若非中国排放量上升,2019年全球化石燃料排放量本会下降。
过去十年,中国天然气、石油和水泥排放量有所温和增长,但排放量上升的主要驱动因素是煤炭使用。下图根据全球碳项目的数据,展示了自20世纪50年代末以来中国煤炭、石油、天然气和水泥的年度排放量。
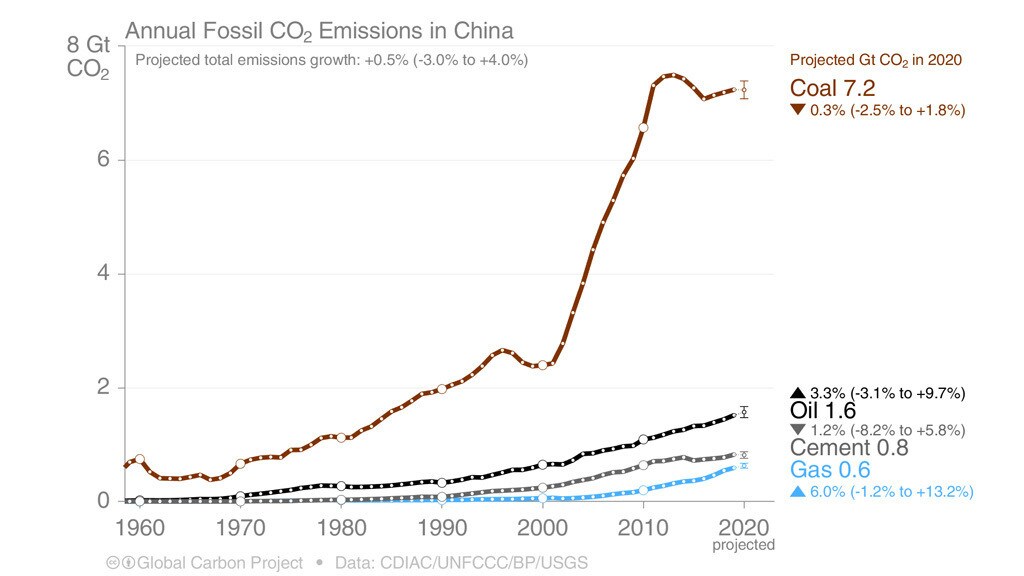
研究人员表示,预计2020年中国煤炭排放量将下降0.3%,但总量仍估计达到72亿吨二氧化碳。今年中国石油和天然气排放量也预计将分别增加3%和6%。
此外,研究人员指出,疫情在中国较早暴发,封锁期也较短,因此排放量反弹得快得多。因此,中国因疫情导致的排放相对降幅小于其他主要排放国,预计2020年将下降1.7%。
Carbon Brief6月发表的一项分析发现,尽管中国“封锁后的六周内,也就是2月初至3月中旬,排放量估计下降了25%”,并在4月再次下降,但到5月时,排放量已反弹至疫情前水平之上。
另一篇Carbon Brief本月发表的文章报道称,“中国的二氧化碳排放量已从新冠疫情封锁措施导致的急剧但短暂的下降中反弹,创下新高”,这主要是由于钢铁产量增加。
世界其他地区
研究发现,2020年世界其他地区的煤炭、石油、天然气和水泥排放量预计将分别下降7%、7%、4%和0.5%。这使2020年排放总量预计减少7%。
地面交通排放量减半
新冠疫情的影响波及社会各个领域。下图是对今年早些时候发表的一项研究的更新,研究由Le Quéré及其同事开展,展示了2020年各领域每日二氧化碳排放量的减少情况。图表未计入其他因素,例如自然变率、温度变化引起的供暖需求变化,以及已经启动的经济刺激计划的影响。
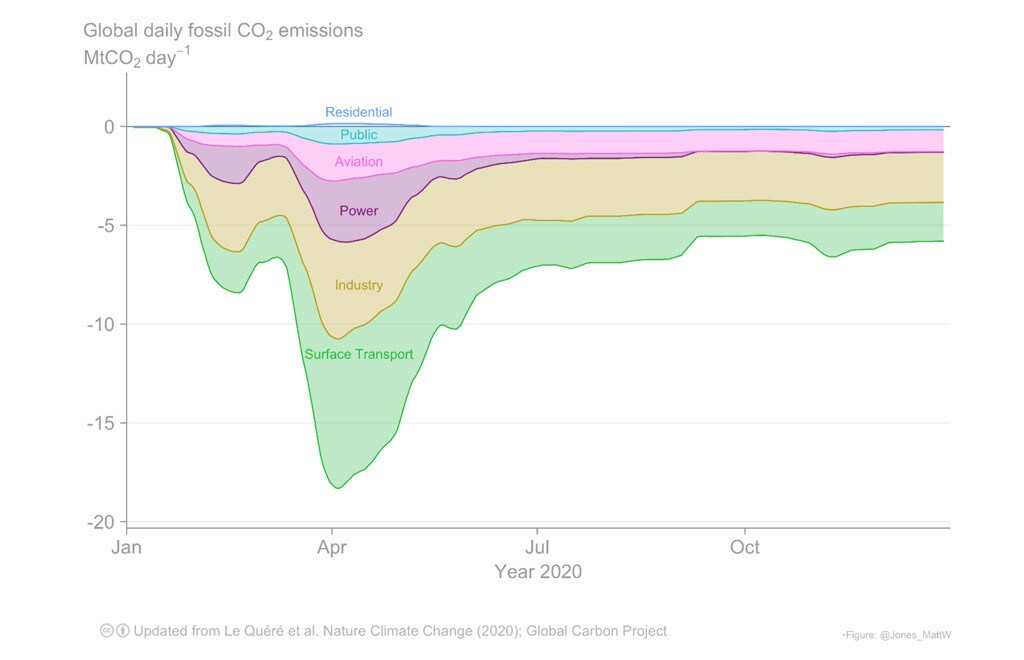
图表突出显示,地面交通(公路和铁路出行)是全球受封锁措施影响最大的领域。下一张图也反映了这一点,展示了2017年至2020年全球二氧化碳排放量变化趋势,并按燃料类型细分。
今年排放量降幅最大的是石油,2020年减少了近1吉吨二氧化碳。
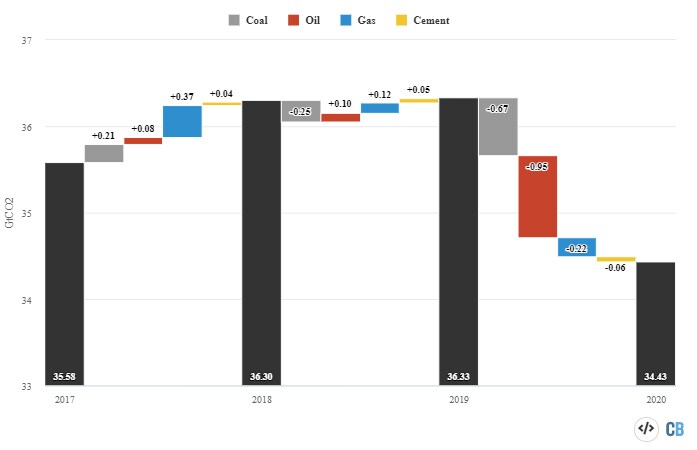
全球碳计划(GCP)估计,疫情高峰期地面交通排放量下降了约一半;10月的一项分析发现,与2019年同期相比,地面交通排放量减少了8.41亿吨二氧化碳。
研究人员表示,这是全球排放量减少的重要因素,因为地面交通约占全球排放量的20%。
这一降幅主要源于公路交通排放减少。Le Quéré在新闻吹风会上表示,这些变化“并非结构性下降,而是行为被迫改变”,因此在新冠疫情限制措施放宽后,排放量很可能会迅速回升。
航空排放也大幅减少,在新冠疫情封锁措施最严格期间降幅达到75%。不过,研究人员指出,航空排放“仅略低于全球排放量的3%”,因此这一领域排放量的变化对排放总量下降的影响要小得多。
研究人员指出,2020年12月初,公路交通和航空排放量仍低于2019年12月的水平,分别约低10%和40%。他们补充说,航空和地面交通排放减少的综合影响,使2020年12月全球月排放量比2019年12月约低3%。
与此同时,煤炭排放也有所下降。Peters在新闻吹风会上表示:“煤炭使用排放似乎呈下降趋势,这是个好迹象。”不过,他补充说,由于疫情的影响,目前无法确定这是否是持续趋势:“未来几年煤炭排放将如何反弹,值得关注。”
下图突出显示,煤炭每年仍占化石燃料二氧化碳排放量的很大比例。
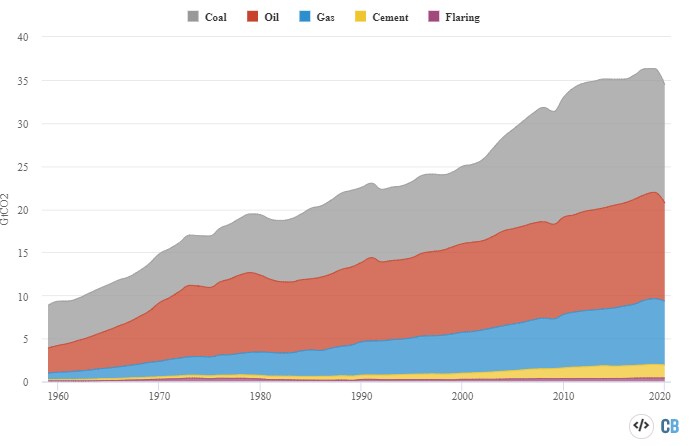
工业排放(包括金属、化学品和制成品的生产)占全球排放量的22%。研究发现,在新冠疫情封锁措施最严格期间,该领域排放量最多下降了30%;目前,世界许多地区的限制措施仍在抑制工业排放。
Le Quéré在新闻吹风会上表示,工业排放反弹“可能是工业领域原有趋势所致”,也可能是“中国等国家经济刺激措施开始产生影响”。
最后,发电是全球排放量最高的领域,占全球排放量的44%。研究发现,在疫情高峰期,该领域排放量最多减少了15%,这主要是由于前文提到的欧盟和美国煤炭排放下降。
碳汇与碳源
尽管开采、运输和燃烧化石燃料产生的二氧化碳排放对全球排放量的贡献远高于其他来源(1959—2019年平均占81%),但相当一部分(19%)来自土地利用变化。
论文称,尽管化石燃料排放持续增长,但过去半个世纪里,土地利用、土地利用变化和林业产生的二氧化碳排放“相对保持稳定”。
研究人员表示,2020年土地利用排放量“与前十年的平均水平相近”,约为60亿吨二氧化碳。这低于“2019年异常偏高的排放量”;当年亚马逊地区的毁林速度创下2008年以来新高,且印度尼西亚富含碳的泥炭地发生大规模火灾。
研究人员表示,化石燃料排放与土地利用排放合计,2020年二氧化碳排放总量约为400亿吨,而2019年为430亿吨。
这些碳“源”部分被碳“汇”抵消;碳汇每年吸收大量人为排放。论文估计,海洋和陆地表面每年平均分别吸收24%和32%的排放量。
这意味着每年约有45%的排放量最终进入大气。在大气中,它们会增加二氧化碳的累积,使地球变暖。这些要素合称为“全球碳收支”。
(这不同于常用术语“碳预算”,后者指在将全球变暖控制在1.5°C或2°C的全球限值以内时可排放的二氧化碳量。)
下图显示了今年的碳收支。正值代表二氧化碳源,负值代表碳汇。
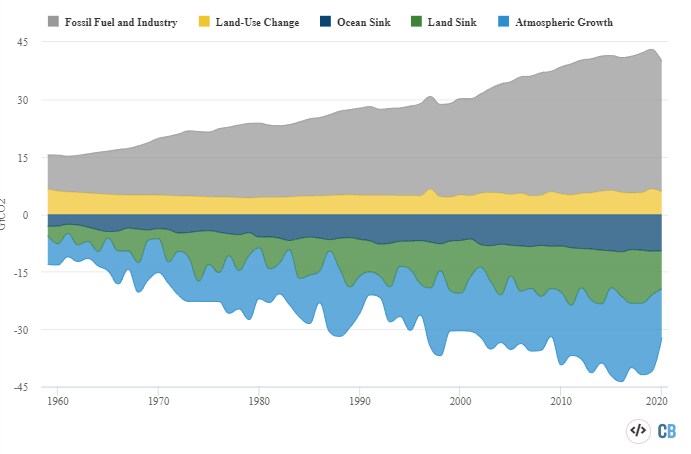
研究估计,计入今年的排放后,大气中的二氧化碳浓度将增加2.5 ppm(百万分之一)。
研究人员表示,尽管排放量较低,这一增幅“接近2019年的增长率”。他们指出,陆地自然碳汇每年会有较大变化,因此进入大气的二氧化碳量也会有所波动。
今年早些时候,Carbon Brief发布的分析预测,今年大气二氧化碳浓度将上升2.48 ppm。作者补充说:
“这一增幅比没有封锁措施时小0.32 ppm,相当于预期增幅的11%。这意味着,尽管全球排放量有所减少,排放仍在持续,只是速度较慢。额外的二氧化碳仍在大气中累积。”
论文称,今年的排放将“使2020年大气二氧化碳浓度达到预期水平,全年平均为412 ppm”。研究人员指出,这意味着2020年大气二氧化碳浓度将比工业化前水平高48%,比1990年高16%,比2015年高3%。