要实现雄心勃勃的净零目标和净正向愿景,塑料行业将依靠三个关键因素:速度、人才和政策。
欧洲的塑料生产商致力于转型,但能否成功,很大程度上取决于能否在当前宏观经济逆风中坚持到底。
但实现这些目标最终将形成欧洲的竞争优势,并在应对气候变化的斗争中取得重大进展。
欧洲的塑料生产商致力于净零转型,但能否成功,很大程度上取决于能否在当前宏观经济逆风中坚持到底。
地缘政治不稳定以及通胀导致的宏观经济环境走弱,正在全球范围内让家庭、企业和各国普遍深感焦虑。与此同时,气候既是当今世界最主要的风险,也是变革的主要驱动力。
由于塑料无处不在,且其当前的碳强度较高,塑料行业清楚地说明了线性消费模式如何突破地球的承载极限。尽管当前商业环境充满挑战,未来三至五年仍将是决定塑料行业能否在本世纪中叶实现脱碳的关键时期。
回收与迈向循环经济的路线图
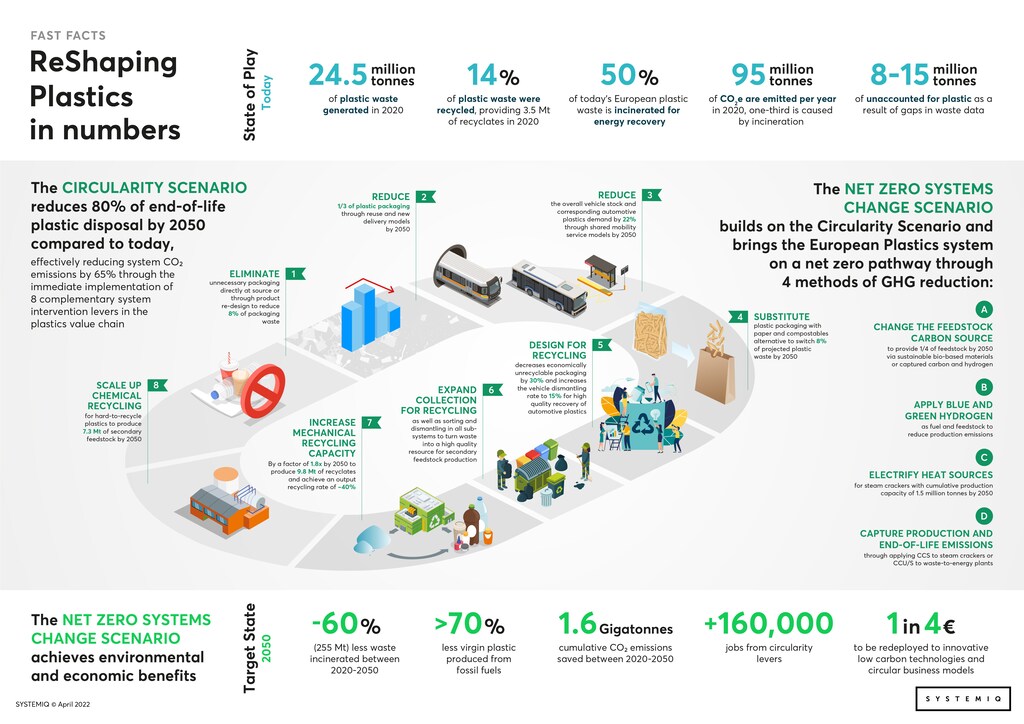
目前,欧洲仅有14%的塑料废弃物得到回收,只有2%得到“有效回收”,即转化为适用于高价值应用的材料。
循环经济是解决方案:高质量的塑料产品以生态高效的方式在多个生命周期中保持流通。
要在塑料和碳循环方面取得实质性进展,就必须制定可行的气候中和路线图。为制定此类路线图,近100家塑料行业价值链上的企业与非政府组织及领先的可持续发展咨询机构开展了合作。
它们呼吁采取一系列相互补充的解决方案,并按明确的层级依次部署。这一“层叠式”组合包括多种回收技术、用于生产“原生品质”塑料产品的替代基础原料(即原料),以及有助于提高可回收性的新商业模式和产品设计原则。
这些替代原料即“ABC”。
A: 通过直接碳捕集减少大气碳影响。
B: 生物质作为原料。
C: 利用再生原料实现循环碳,延长制成品资源的使用寿命,确保产品中所储存的碳不被浪费。
2050年近在眼前
材料循环利用是减排潜力的最主要来源。到2050年,按照欧洲工业当前的排放水平,通过再利用、面向回收的设计以及机械回收和化学回收等方法,可实现减排65%。
剩余的减排潜力预计将来自原生塑料材料生产本身的脱碳。可再生能源的使用以及绿氢是关键因素。
由于资本锁定周期较长,在某些情况下超过40年,未来五年在回收设施、焚烧炉和裂解装置方面的投资,将在数十年后仍产生影响。此外,行业在投资决策阶段必须考虑改造能力。再者,创新周期可能很长。今天在实验室中试验的成果,可能要到转型进程的后期才能带来气候效益。
我们必须认识到,气候中和生产工艺和产品推广的增长以及技术发展,将遵循指数曲线而非线性曲线。因此,任何当前的实施延误都将使曲线的临界规模推迟到2050年目标之后。这就是为什么,与人们常听到的假设相反,2050年并不遥远——事实上,它近在眼前。

塑料与能源
塑料行业的脱碳行动会对几乎涵盖全球所有制成品的下游行业产生重大连锁影响。除此之外,塑料行业最终还可能通过捕集并再处理工业过程中产生的碳,成为其他行业的碳汇。
我们在这一征程上能否成功,对欧盟具有直接影响。为确保欧洲的能源和资源安全,实现一次能源和资源循环的净零排放是唯一可行的道路。
速度、人才与政策
要实现净零,三个因素至关重要:速度、人才和政策。首先,塑料行业、其客户和政策制定者必须以与形势严峻程度相称的紧迫感采取行动。其次,行业需要吸引那些渴望为迈向更可持续未来的转型作出持久贡献的最优秀、最具创造力的工程师。
第三,迫切需要加强行业与政策制定者之间的对话。共同目标必须是营造有利环境,促进对所需基础设施和创新的投资,同时确保欧洲工业的竞争力。
当然,设定目标——尤其是雄心勃勃的目标——很容易。如果“账单”要在数十年后才到期,而届时作出这些承诺的人已不再掌权,情况就更是如此。
为避免由此产生的道德风险,我们必须持续监测进展。我们对2050年气候中和的承诺,并非一种“子弹式”贷款,即本金全部在期末才到期。相反,企业必须遵循规定的“摊还”时间表,并每隔几年“再融资”其承诺,也就是说,必须达成其阶段性目标。
尽管挑战规模巨大,仍有两个明确的乐观理由:第一,塑料行业具有高度协作性。这使得行业及其客户能够利用各自独特的知识和专长,共同开发解决方案。第二,如果执行得当,《欧洲绿色协议》的前景和潜力就如同一种催化剂,能够帮助欧洲向循环模式转型,从而在即将到来的稀缺时代形成竞争优势。欧洲绿色协议,如果执行得当,就如同一种催化剂,能够帮助欧洲向循环模式转型,从而在即将到来的稀缺时代形成竞争优势。




