海湾合作委员会(GCC)国家与非GCC国家是中东和北非(MENA)地区两个截然不同的群体,二者的排放强度和人均资源禀赋各不相同,这些差异使其在国内脱碳和能源出口方面有着不同的优先事项和机遇。
对两个群体而言,国内脱碳都需要快速推广基于技术的解决方案,包括能效提升、可再生能源、碳捕集、利用与封存(CCUS)以及清洁氢能。
这些技术有望带来大量能源及衍生品出口,使中东和北非地区继续保持其净能源出口国的角色。
由于该地区的气候条件和自然资源禀赋,基于技术的脱碳解决方案有望成为中东和北非(MENA)脱碳的关键组成部分。然而,中东和北非地区的海湾合作委员会(GCC)国家与非GCC国家之间存在关键差异,导致其能源转型进程中的优先事项各不相同。各国和企业必须采取符合自身具体能源结构、自然资源禀赋、社会经济背景以及民众发展需求的战略。
两个中东和北非
从排放强度(人均排放量)和可用于推进脱碳的资源(人均GDP)来看,中东和北非地区可分为两个截然不同的子群体(见图1)。
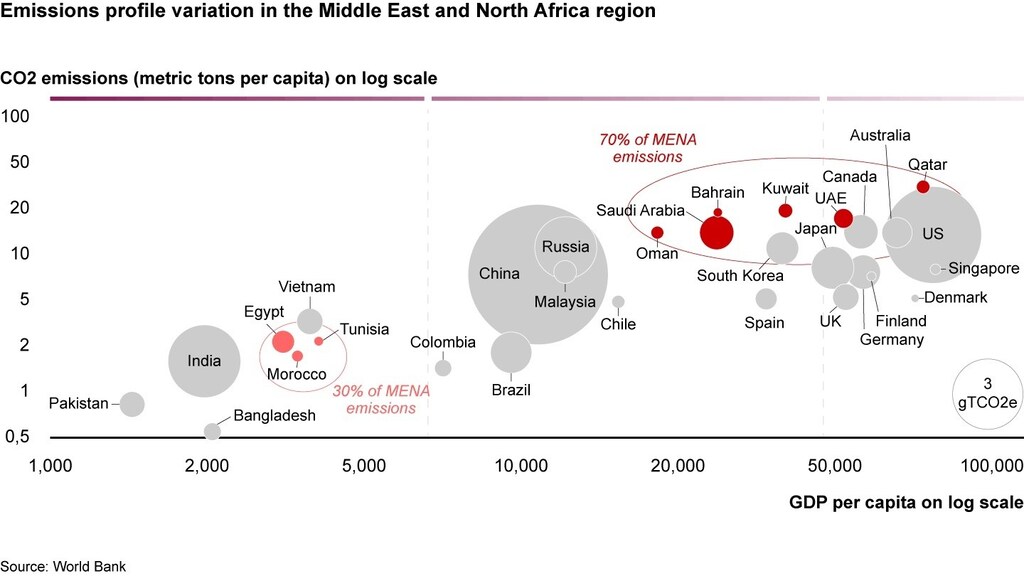
• 海湾合作委员会国家的人均收入较高,人均排放强度也较高,其排放量占中东和北非地区排放总量的70%。
• 非海湾合作委员会国家的人均收入较低,人均排放量也较低。它们负责该地区其余30%的排放。
两个子群体在脱碳和能源转型方面也有不同的优先事项。例如,海湾合作委员会国家需要降低电力、石油和天然气等难以减排行业的排放强度,同时保障民众的高生活水平和就业。海湾合作委员会国家将继续在全球能源价值链中发挥重要作用,并开发新的能源产品和衍生品(如清洁氢能),以实现能源出口多元化。
与此同时,中东和北非的非海湾合作委员会国家需要在不阻碍经济增长和减贫的前提下支持脱碳。它们可以利用该地区在可再生能源方面的巨大潜力,从全球能源转型中获取收益。
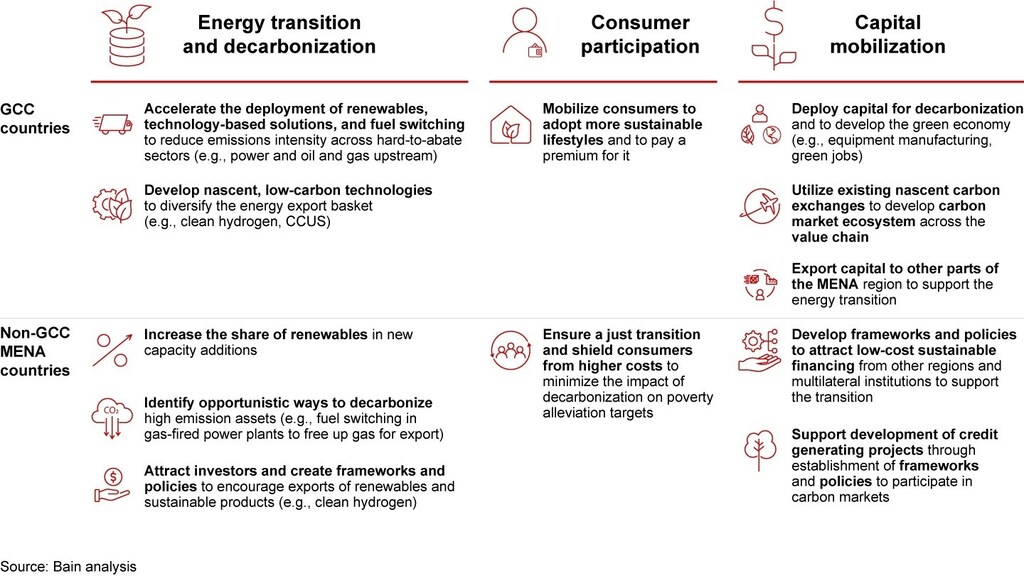
这些关键优先事项转化为海湾合作委员会国家和非海湾合作委员会中东和北非国家的具体战略行动(见图2)。
脱碳可以为中东和北非创造价值
能源及相关行业是中东和北非地区碳排放的主要来源。电力和工业部门占中东和北非排放总量的50%以上。上游油气井的逸散排放所造成的排放量,超过农业和建筑业排放量的总和。
这些行业的能源转型和脱碳对于实现净零排放至关重要。脱碳也将为海湾合作委员会国家和非海湾合作委员会中东和北非国家带来收益:获取新价值的机会。
世界经济论坛在塑造阿拉伯地区未来方面正在做些什么?
发电领域的机遇
发电是该地区最大的排放来源,占排放总量的三分之一。按总量计,中东和北非地区的发电排放量与沙特阿拉伯全国的排放量相当。
中东和北非的电力行业具有以下特点:
对石油和天然气的高度依赖
目前,石油和天然气占该地区发电量的近95%,其中约20%来自石油发电。
发电效率较低
单循环燃气发电厂的效率(30–35%)相对较低,而联合循环电厂的效率为50%。
可再生能源利用率低
中东和北非地区拥有全球最高的太阳能潜力,接收了全球22%的太阳辐照。然而,该地区的太阳能装机仅占全球装机容量的5%。
因此,电力行业应聚焦三大战略优先事项:
• 提高现有资产的效率,并转向联合循环燃气轮机。
• 利用燃料转换,逐步摆脱石油发电资产。
• 大规模部署可再生能源。
目前电网的排放强度为每千瓦时515千克二氧化碳排放,高于全球平均水平(每千瓦时441千克二氧化碳排放)。如果电力行业降低排放强度并推进这些战略优先事项,将释放巨大的经济效益。通过从天然气转向可再生能源,电力行业可以腾出石油和天然气用于向欧洲和亚洲出口。按当前每MMBtu 2.5-3美元的天然气价格计算,出口石油和天然气的预计收入潜力为每兆瓦时30-35美元。
该地区的国家电力公司还可以通过整合南亚、中东、北非和欧洲的电网来出口可再生能源,从而实现能源结构多元化。
石油和天然气领域的机遇
海湾合作委员会地区的石油和天然气生产,其上游排放强度(以每桶石油的二氧化碳排放量衡量)属于最低水平之列。鉴于该行业对能源领域的经济贡献,以及该地区各大石油公司的规模和影响力,油气公司推进脱碳势在必行。
然而,上游油气生产占全生命周期排放总量的比例较低(约12%)。炼油环节另占排放量的8%。上游排放的大部分(约50%)为逸散排放。因此,尽量减少非紧急情况下的火炬燃烧并管理上游生产排放,对该行业脱碳至关重要。
油气公司可以:
采用零甲烷火炬燃烧
甲烷在大气中截留的热量是二氧化碳的30倍,且具有非常高的全球增温潜势。2021年,国际能源协会估计,火炬燃烧向大气排放了2.7亿吨二氧化碳和800万吨甲烷(相当于3000万吨二氧化碳排放)。尽管中东和北非地区许多国家已实行零甲烷政策,但有针对性地减少所有非紧急情况下的火炬燃烧仍然十分重要。
部署碳捕集与封存(CCUS),以减少炼油及其他工业过程的排放
鉴于其地质条件,中东和北非地区拥有许多天然封存场址。该地区许多企业已开始开发CCUS,相关努力可以进一步扩大。例如,沙特阿美宣布,将于2027年前实现每年900万吨CCUS产能投入运营。
投资研发以减少下游排放
石油和天然气行业将继续在全球能源结构中发挥重要作用,在各种脱碳和净零情景中占比保持在15%至约50%之间。因此,能源企业必须尽可能减少下游活动的排放。该地区的能源企业可以投资提高燃料燃烧等下游用能的效率。例如,汽车中效率更高的内燃机有助于降低交通运输的排放。
除减少能源价值链的排放外,这些措施还可以开发更多低碳衍生品,如绿色化学品、绿色化肥和绿色燃料(如低排放柴油或汽油)。绿色替代品预计将在出口市场获得可观的溢价,并使该地区的出口结构更加多元化。

新能源领域的机遇
全球各地的企业正竞相发展清洁氢能价值链,各国政府也通过支持性计划予以扶持。例如,REPowerEU是欧盟委员会的计划,旨在到2030年将氢气消费量提高到每年2000万吨。
鉴于其得天独厚的太阳能潜力,中东和北非地区有望在这一即将到来的能源领域发挥引领作用。预计到2035年,该地区绿氢生产成本可低至每千克1美元。与此同时,该地区可以生产蓝氢(即与CCUS相结合的传统制氢),作为过渡性品类以较低成本培育市场。
除了为国内难以减排的行业脱碳外,该地区的清洁氢能还可出口至日本、韩国和欧洲,预计在这些市场将获得可观的溢价。合作的早期迹象已经显现。沙特阿拉伯在NEOM设立了绿色氢能公司,计划通过NEOM的合资伙伴Air Products公司向欧洲买家供应清洁氢能。
此外,该地区可以通过发展更深层次的碳市场,为新能源载体提供融资,促进大型能源公司等买方与直接空气捕集(DAC)等突破性技术项目等卖方之间的碳信用交易,从而在该地区形成高效的资本流动,助力脱碳进程。
全球视野下的中东和北非
鉴于全球对竞相实现净零排放及其所发挥作用的重视,中东和北非地区正迅速成为全球脱碳议题的中心。该地区正准备于今年晚些时候在阿联酋主办其连续第二届联合国气候变化大会(COP)峰会,该地区大型能源、电力及难以减排行业对此寄予厚望。中东和北非的企业有望展示其脱碳行动。然而,这也是它们扩大能源结构、推进国家关键优先事项并拓展全球合作的重大机遇。