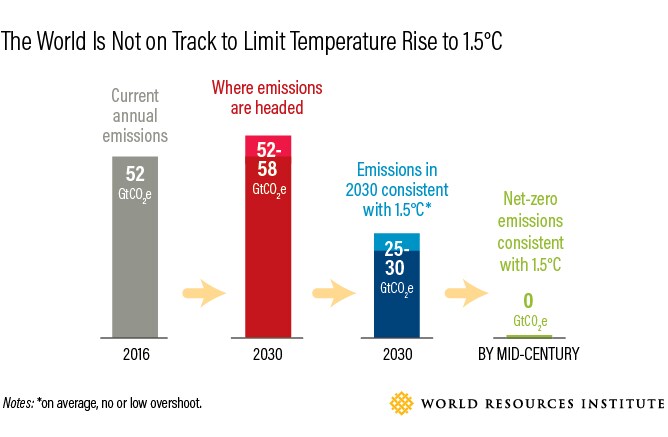
根据最新报告由政府间气候变化专门委员会(IPCC)发布。过去我们认为,只要能将升温控制在2°C以内,所经历的变化或许还可以应对。但IPCC的报告指出,即便升温超过1.5°C,也是在拿地球的宜居性冒险。
虽然第二十四届联合国气候变化大会(2018年12月)的谈判代表就一系列措施达成一致,使《巴黎协定》能够于2020年投入运行,但现在正是规划行动的关键时刻,涵盖城市、农村地区、能源系统、建筑、交通和工业等领域。
我所代表的化工行业有望采取行动。它生产的许多有用产品,从药品、粘合剂和清洁用品到高性能工程塑料,都是我们离不开的。然而,这些材料的生产需要消耗大量能源和自然资源,并向大气中排放大量二氧化碳(CO2)。
得益于现代工艺和持续努力,排放量已远低于以往。然而,仅在欧洲,工业过程就是第三大温室气体排放源。尽管如此,化工行业仍是实现更可持续未来的关键推动力量,也是解决方案的一部分。
换个角度思考便是一例:二氧化碳。如果我们不再试图大规模封存它,而是将其加以利用呢?一条前景可观的途径是将这一“气候破坏者”用作有用的原材料,以提供化工行业高度依赖的宝贵碳元素。这样一来,我们对石油等化石原料的需求就会减少。
利用二氧化碳和植物等非化石资源的运动正在兴起。这是循环经济的重要组成部分,而循环经济目前仍处于起步阶段。但循环并不仅仅意味着回收利用,而是必须统筹考虑整个循环过程。
循环链条中的所有各方都必须开展合作。在物质循环方面,集体行动的一个典型范例是Carbon4PUR。这是一个泛欧洲的大型合作项目,研究如何利用钢铁生产产生的冶炼气体(包括二氧化碳)来生产化学品和终端产品。该联合体由来自七个国家的14个合作伙伴组成,涵盖整个价值链。
我确信,二氧化碳作为一种资源,迟早会成为经济要素。全球已有多家企业正在围绕二氧化碳基产品开发新技术和商业理念。要释放这些理念的潜力,不仅需要政治支持,还需要整个社会的接受。此外,金融部门也有机会将风险投资引入新的原材料领域,从而推动初创企业的发展。
化工和塑料行业应当积极探索这一课题,因为它有助于实现雄心勃勃的气候目标。作为关键行业,该行业对其产品及产品的研发方式具有重大影响,因此能够影响下游行业的可持续性平衡和气候效应。
归根结底,真正促使化工行业寻求石油替代品并拓展其资源基础的,是稳健的经济逻辑。该行业必须做好准备,未来产生温室气体的成本可能会上升。而这一新途径将有助于满足消费者日益增长的需求,即购买以可持续且气候中和的方式生产的产品。
人们常说,原地打转者难以前行。但就资源效率而言,我不敢苟同。




