保护地球生物多样性所需的年度支出存在缺口。
如果没有私人投资资金,这一缺口可能会无限期持续下去。
分析森林保护融资面临的挑战与机遇,可以为如何撬动私人投资资本,实现更广泛的社会效益提供经验。
自19世纪保护运动兴起以来,该运动主要依靠公共资金和慈善捐助来实现目标。Global Canopy估计,迄今用于保护工作的年度总支出为500亿美元,其中80%以上来自政府和慈善机构。Ecosystem Marketplace也估计,每年流入保护领域的私人投资资金仅为数十亿美元,其中大部分用于可持续粮食和纤维生产,而非栖息地保护。
2021年11月,在COP26上,在11个国家的支持下,各方宣布将在2021至2025年间为森林相关气候融资集体提供120亿美元。然而,所有这些支出都远低于保护地球生物多样性所需的年度支出。据瑞士信贷、麦肯锡公司和世界自然基金会估计,所需金额为3000亿至4000亿美元。如果没有私人投资资金,这一缺口可能会无限期持续下去。
保护目标与私人投资相结合,加上多种因素的推动,促使人们以新方式持有和管理林地;但要同时实现可观的财务回报和理想的社会成果,障碍可能十分严峻。森林保护融资面临的挑战与机遇,体现了利用私人投资资本实现更广泛社会效益时遇到的一些问题。
人们对保护融资第三类资金来源的兴趣日益浓厚,投资者也有多种理由将其视为机遇。私营部门对保护融资兴趣渐长,原因不一。私人资本投资者越来越青睐“实物”资产,因为这类资产能够分散投资组合风险,减少对占据投资组合主导地位的企业和政府证券的依赖,也符合长期投资者的时间视野。
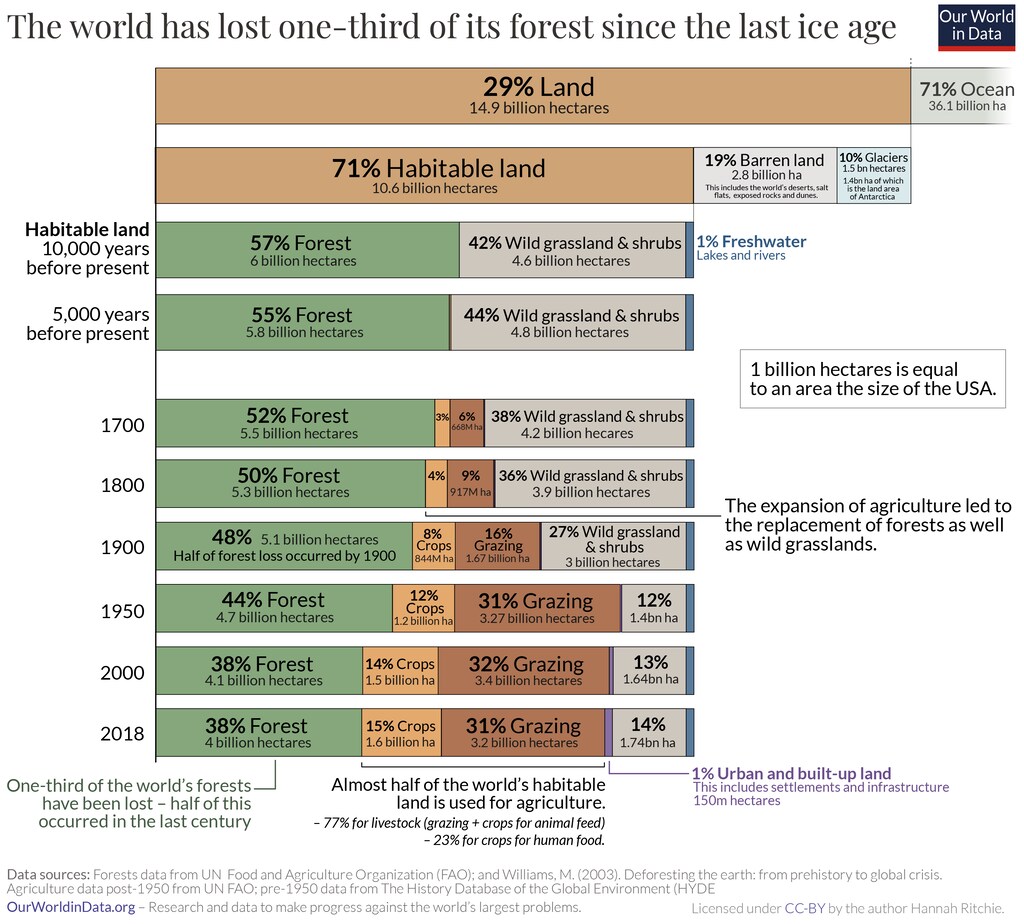
这也反映出人们对影响力投资的兴趣日益增长——这种投资方式在过去十年实现了两位数增长。影响力投资者寻求能够同时带来社会效益和财务收益的投资机会。影响力投资侧重私人持有资产,与侧重环境、社会和治理(ESG)的投资有关联,但两者并不相同;后者通常聚焦公开交易证券。
与此同时,要让森林保护融资得到广泛采用,还必须克服一些重大挑战。首先,必须有说服力地证明,这类投资在忠实于保护目标的同时,能够取得可观回报——无论如何定义“可观”。
保护目标与财务回报最大化之间几乎不可避免地存在矛盾。因此,非营利项目发起方设定的年度回报率一直很低(绝大多数低于5%);营利性发起方的目标回报率也只略高一些(大部分在5%至10%之间)。第二项挑战是设计投资机会,使其能够吸引机构资金。
森林保护融资

要扩大森林保护融资的规模并成功实施,我们可以从迄今为止的金融产品分析中总结出三条经验:
1. 应审慎讨论和分析风险与回报之间固有的权衡
“行善也能获利”的吸引力毋庸置疑,但影响力投资倡导者在热衷于为社会公益撬动投资资本时,有时会忽略追求社会效益可能对财务回报产生不利影响。我们乐观地认为,未来会出现一些项目,在财务和影响力方面都具备吸引部分投资者的特质;但对其中固有的权衡,仍应进行审慎讨论和分析。
2. 必须实现足够的规模,以扩大投资者范围
投资领域的一个鲜明特征是资本分布不均。大型资本池几乎必然需要开出大额支票。此外,评级机构和投资银行等中介机构参与其中,也需要达到最低有效规模。这些案例凸显了森林保护融资这类新兴资产类别面临的一项重大挑战:规模带来的益处。
3. 先行者能够产生巨大的积极溢出效应,推动资产类别获得认可
要在这些新兴投资类别中取得成功,需要同时具备在金融和环境领域游刃有余、既能开展投资又能普及知识,以及抵制可能导致目标妥协的“捷径”的能力。这种技能组合并不常见,但这一领域的先行者展现了积极行动的力量。
正如本文所表明的,要让森林保护融资纳入影响力投资模式,无疑面临重大挑战。但鉴于地球面临的气候和生物多样性挑战刻不容缓,解决这些问题至关重要。
本文基于Andrew Baxter、Connor Cash、Josh Lerner和Ratnika Prasad(2020年)的研究。Lerner曾因向私人资本基金、私人资本集团以及制定私人资本相关政策的政府提供咨询而获得报酬。所有错误和遗漏均由作者自行承担。
本文选自一系列博客文章,该系列由全球投资未来理事会成员撰写,探讨塑造2040年投资组合的因素。




