新的估算显示,今年化石燃料和水泥产生的全球二氧化碳排放量达到366亿吨的历史新高。
据全球碳计划介绍,排放量上升主要源于石油排放增加,原因是旅行活动在疫情后持续回升。
今年全球二氧化碳排放总量增长约0.8%,但仍低于2019年的峰值,并且自2015年以来相对持平。
新的估算显示,2022年全球化石燃料和水泥产生的二氧化碳排放量增长1.0%,达到366亿吨二氧化碳(GtCO2)的新历史高位。
这些估算数据来自《2022年全球碳预算》报告,该报告由全球碳计划发布。报告发现,2022年化石排放量的增长主要源于石油排放的大幅增加,原因是全球旅行活动从新冠疫情中持续恢复。煤炭和天然气排放增长较慢,但两者在2022年均创下排放记录。

2022年全球二氧化碳排放总量(包括土地利用和化石二氧化碳)增长约0.8%,原因是2021年至2022年间土地利用排放保持稳定,同时化石二氧化碳排放量有所增加。不过,二氧化碳排放总量仍低于2019年的峰值,并且自2015年以来相对持平。
今天发布的第17版《全球碳预算》还揭示:
若排放量维持在当前水平,将1.5摄氏度以内的升温限制在内的剩余碳预算将在九年后耗尽。
2022年全球化石排放量的增长,源于美国排放量的小幅增加,以及印度和世界其他地区排放量的较大幅度增加。中国排放量小幅下降,而欧盟排放量与2021年相比基本保持不变。
排放量的增长大部分来自石油。煤炭排放量略有增加,但增幅低于在全球能源危机背景下的预期;天然气排放量保持平稳,水泥排放量则略有下降。
全球二氧化碳浓度达到每百万分之417.2份(ppm)的新纪录,较2021年水平上升2.5ppm。目前大气中的二氧化碳浓度比工业化前水平高出51%。
气候变化的影响使海洋汇的二氧化碳吸收量减少约4%,陆地汇的吸收量减少约17%。
全球排放量保持相对稳定
全球碳计划估计,2022年全球二氧化碳排放量(包括土地利用和化石二氧化碳)将保持在较高水平,为40.5GtCO2,但仍低于2019年40.9GtCO2的峰值。
作者指出,由于土地利用排放的小幅下降抵消了化石二氧化碳的小幅增长,这些排放量“自2015年以来基本保持不变”。
2022年报告对往年排放量估算作了小幅修订。新数据显示,近年来的排放量略高于2021年预算中所报告的数字。最大的变化来自土地利用排放,其约占过去十年2022年预算中向上修订量的四分之三。
下图显示了全球碳计划对2022年(蓝色实线)、2021年(蓝色虚线)和2020年(红色虚线)全球二氧化碳排放量的估算,以及新的2022年预算的不确定性(阴影区域)。新的2022年预算大致位于旧的2020年预算(显示排放量持续增长)与2021年预算(显示排放量持平)之间的中点。
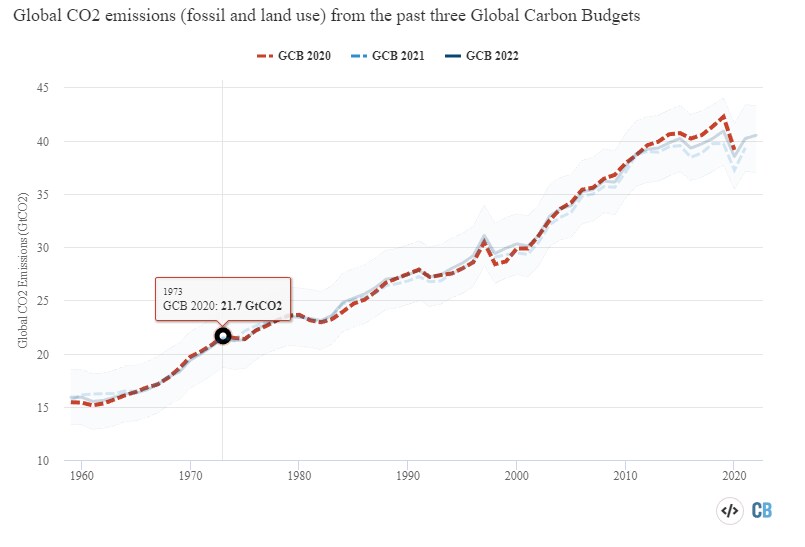
尽管2022年预算中排放量的明显趋平优于排放量持续上升的情形,但这一利好消息也附带若干重要的注意事项。
首先,要实现将升温幅度限制在远低于2摄氏度的全球气候目标,排放量不仅需要稳定,还需要迅速下降,并在21世纪下半叶实现净零排放。只要排放量仍显著高于零,世界就将继续变暖。
其次,土地利用排放的不确定性仍然相当高。因此,很难排除过去十年这些排放量实际上仍在增长的可能情景。需要开展进一步的研究和数据收集,以便更好地了解近年来全球土地利用排放的趋势。
下图将2022年预算中的全球排放量(黑线)分解为化石排放(灰色)和土地利用排放(黄色)两部分。近年来,化石二氧化碳排放占全球排放总量的绝大部分,2022年约占排放量的91%(土地利用排放占9%)。这与20世纪上半叶形成了巨大变化,当时土地利用排放量与化石排放量大致相当。
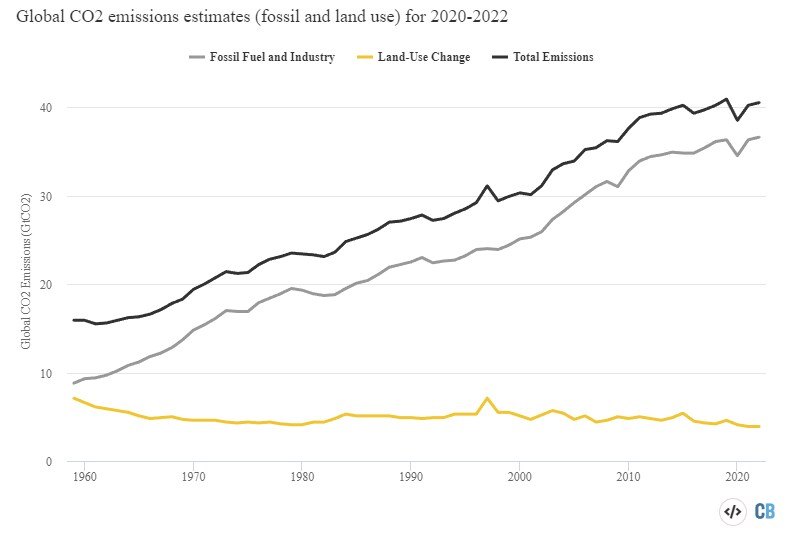
预计2022年全球土地利用排放量约为3.9GtCO2。这较2021年排放量略有下降,但由于估算的不确定性较大,很难对逐年变化有充分把握。
印度尼西亚、巴西和刚果民主共和国三国的土地利用排放量约占全球的60%。下图显示了这三个国家的土地利用变化排放量随时间的变化(及其估算的不确定性)。
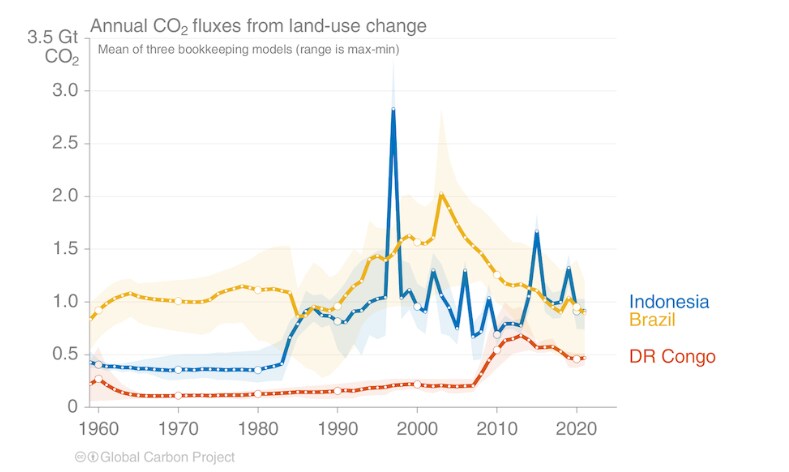
全球碳计划发现,全球毁林排放量(每年约6.7GtCO2)中约有一半被再造林(每年约3.5GtCO2)所抵消,而泥炭排水和火灾的贡献较小,排放量约为0.8GtCO2。
报告称,净土地利用排放量的明显下降很可能是由再造林带来的清除量增长所致。
尽管中国排放量下降,化石排放量仍小幅增长
尽管2022年增幅相对温和,为1.0%(不确定性区间为0.1%至1.9%),全球化石二氧化碳排放量很可能超过2019年疫情前的峰值,创下36.6GtCO2的新纪录。
这表明全球排放量在2020年新冠疫情期间经历下降后持续回升,同时“绿色复苏”有望使排放量转入下行趋势的希望也未能实现。绿色复苏”有望使排放量转入下行趋势的希望未能实现。
然而,尽管化石二氧化碳排放量持续增长,过去十年间增速已明显放缓。
全球碳计划指出:“最新数据证实,化石二氧化碳排放量的增速已经放缓,从2000年代的每年+3%降至过去十年的每年约+0.5%”。
下图显示了全球化石燃料二氧化碳排放量,并按中国(红色阴影)、印度(黄色)、美国(亮蓝色)、欧盟(深蓝色)及世界其他地区(灰色)进行划分。
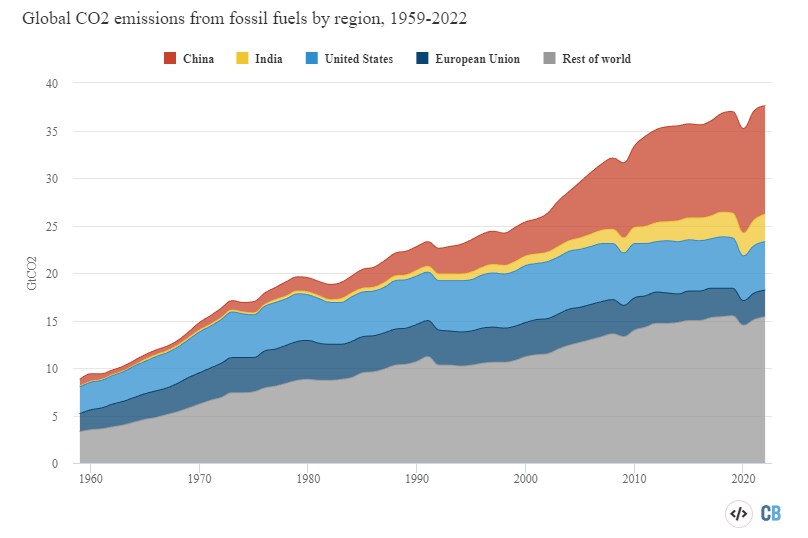
预计美国2022年排放量将增长约1.5%,主要原因是天然气排放量大幅上升(+4.7%)、石油排放量小幅上升(+2%),以及煤炭排放量大幅下降(-4.6%)。
预计欧盟2022年排放量将下降0.8%,主要原因是天然气使用量减少,这与俄罗斯对乌克兰的进攻以及由此引发的全球能源市场动荡有关。
今年欧盟的天然气需求量可能下降多达10%,而由于煤炭替代高成本天然气,煤炭排放量预计将增长近7%。
2022年中国排放量下降约0.9%,主要原因是与新冠疫情相关的持续封控措施,使工业活动和经济增长均有所放缓。
中国的石油排放量(-2.8%)、天然气排放量(-1.1%)和水泥生产排放量(-7%)均有所下降,仅煤炭排放量略有上升(+0.1%)。全球碳计划指出,由于房地产市场放缓,水泥尤其在中国排放量下降中发挥了重要作用。(请参阅Carbon Brief近期由Lauri Myllyvirta撰写的关于中国2022年第三季度排放量的详细分析。)
预计印度2022年排放量将增长6%,主要原因是煤炭排放量大幅增长(+5%),以及交通运输行业在疫情后回升导致石油使用量增加(+10%)。
预计世界其他地区(包括国际航空和航运)排放量将增长1.7%,主要受煤炭(+1.6%)、石油(+3.1%)和水泥(+3%)排放增加推动。预计世界其他地区的天然气排放量在2022年将极小幅下降(-0.1%)。
下图显示了2019年至2022年每年的排放总量,以及主要排放国和世界其他国家的排放贡献。2019年、2020年、2021年的年度排放量及2022年的估算值由黑色柱状图表示。彩色柱状图显示了各年之间排放量的变化,并按国家进行划分。负值表示排放量减少,正值表示排放量增加。
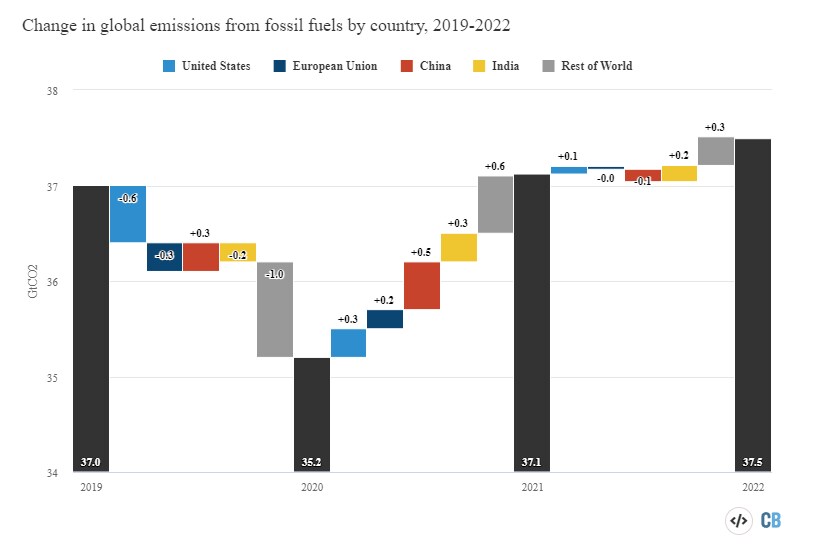
全球化石二氧化碳排放量目前比2019年高出约0.9%。虽然美国、欧盟和世界其他地区的排放量仍低于疫情前水平,但中国的排放量现已比2019年水平高出5.8%,印度则高出9.3%。
下图显示了2020年(蓝色柱)、2021年(黄色)和2022年(红色)全球及各国排放量与2019年排放量的对比情况。
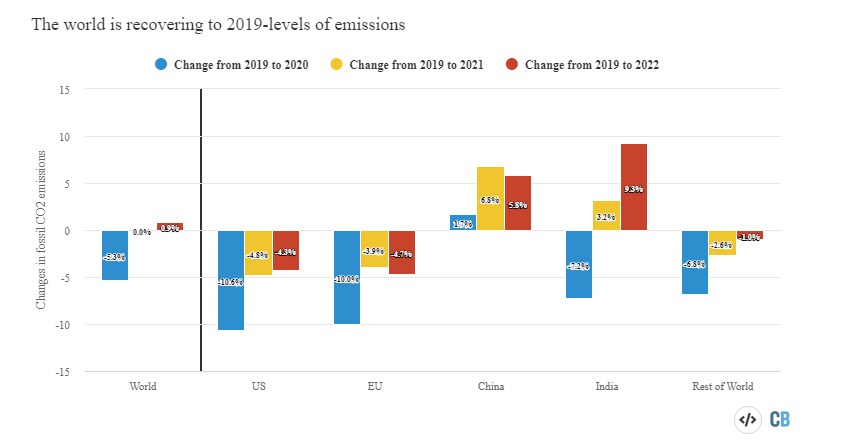
图表显示了2019年与2020年、2021年和2022年相比,全球整体及主要排放国/地区的二氧化碳变化百分比。请注意,全球排放量包括水泥碳酸化汇,而国家清单则不包括。数据来源于全球碳计划;图表由Carbon Brief使用Highcharts制作。
全球碳计划还指出,尽管国内经济持续增长,过去十年(2012至2021年)中有24个国家的排放量出现下降,这为二氧化碳排放与经济长期脱钩带来了希望。
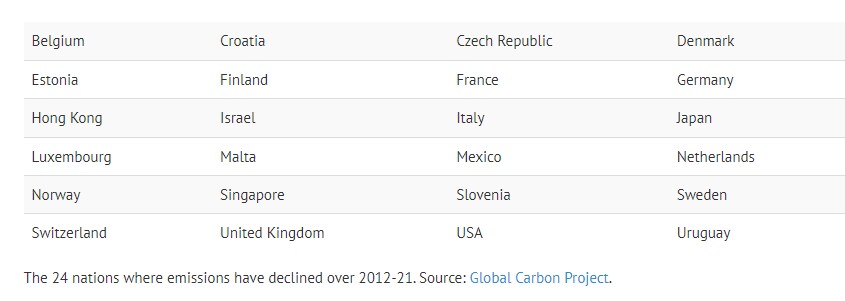
这24个国家约占全球二氧化碳排放量的四分之一。其中有15个国家的消费端排放量也大幅下降,消费端排放量指进出口商品所包含的排放量。
煤炭和天然气排放量创历史新高
全球化石燃料排放主要来自煤炭、石油和天然气的燃烧。
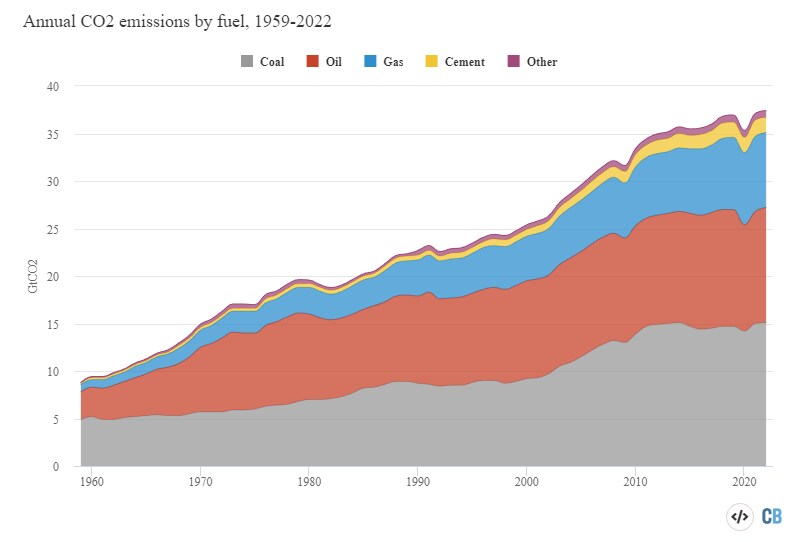
煤炭是排放量最大的化石燃料,2022年约占全球化石二氧化碳排放量的40%。石油位居第二,占化石二氧化碳的32%,而天然气和水泥生产分别占21%和4%。
这些百分比既反映了全球各类化石燃料的消费量,也体现了二氧化碳排放强度的差异。按单位热量或能量产出计算,煤炭的二氧化碳排放量最高,其次是石油和天然气。
下图显示了不同燃料的全球二氧化碳排放量随时间的变化。2000年代中期,煤炭排放量(灰色阴影)因支撑中国经济前所未有的增长而迅速上升,但自2013年以来基本趋于平稳。然而,2021年煤炭使用量大幅增加,2022年又小幅增加,使得2022年的排放量略微超过2014年,创下15.1GtCO2的新纪录。
相比之下,天然气(蓝色)和石油(红色)排放量在疫情前稳步增长。天然气在新冠疫情干扰后迅速恢复,并在2021年和2022年均创下有史以来的排放量新纪录。相比之下,由于旅行活动在疫情期间大幅下降后尚未完全恢复,石油排放量仍低于疫情前2019年的高点。
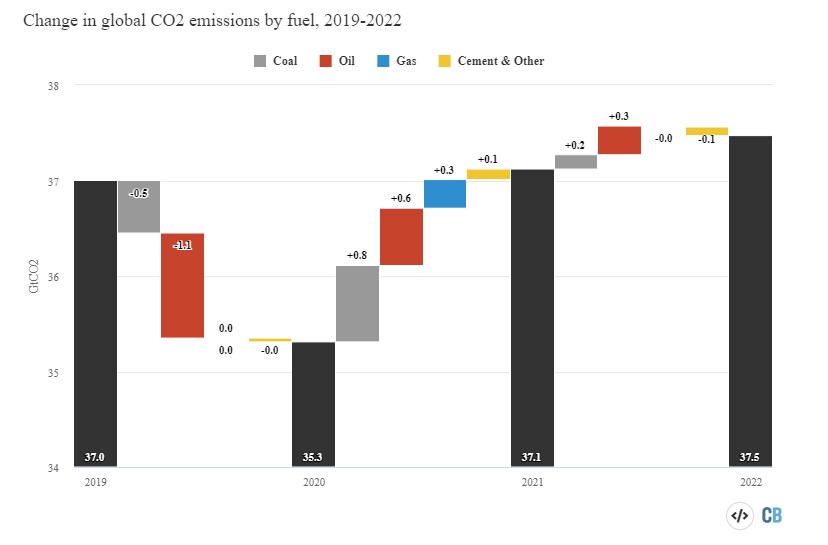
预计2022年全球煤炭排放量相较2021年水平将增长约1%,主要受印度、欧盟及世界其他地区排放增加推动,尽管美国的煤炭使用量持续下降。
预计2022年石油排放量将较2021年增长约2.2%。这是由于交通运输行业从疫情相关干扰中持续复苏所致,但仍将低于2019年水平。
预计天然气排放量将小幅下降约0.2%,主要原因是欧盟因乌克兰战争导致能源成本高企,天然气使用量大幅减少。
预计水泥排放量将下降约1.6%,主要由于中国建筑用水泥产量下降。
下图显示了2019年至2022年每年的排放总量,以及各燃料在各年之间的排放变化。
全球碳“预算”
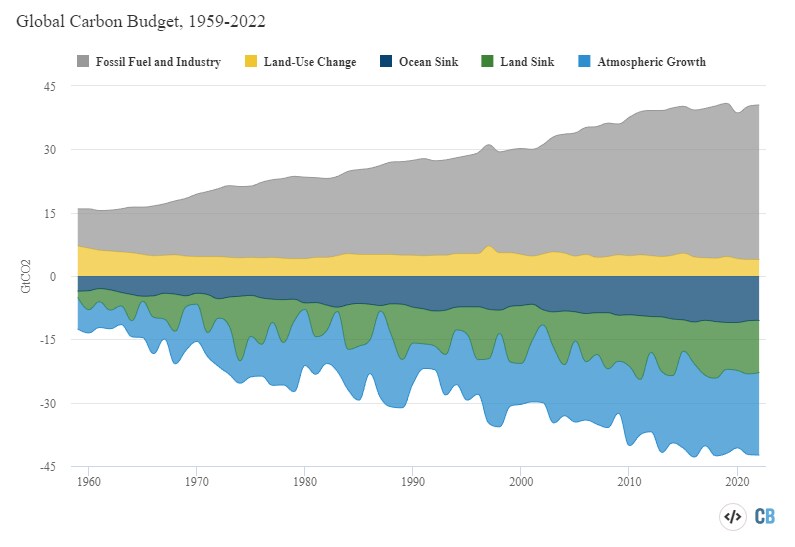
全球碳计划每年都会提供对“全球碳预算”的估算。
该预算基于对人类活动造成的二氧化碳释放量以及海洋和陆地对其吸收量的估算,其余部分则累积于大气中,导致这种温室气体的浓度上升。
(这与常用术语“剩余碳预算”不同,后者指在将升温幅度控制在全球1.5摄氏度或2摄氏度限值以内的前提下,未来仍可排放的二氧化碳量。)
下图显示了最新预算(包括2022年的估算值)。零以上的数值代表二氧化碳的人为来源,包括化石燃料和水泥(灰色阴影)以及土地利用(黄色);零以下的数值则代表大气中二氧化碳的增长量(亮蓝色)以及海洋(深蓝色)和陆地(绿色)“碳汇”,即从大气中清除二氧化碳的部分。
简言之,任何未被海洋或陆地植被吸收的二氧化碳排放都会在大气中累积。尽管排放量和碳汇的观测数据随时间推移有所改善,但由于仍存在不确定性(尤其是碳汇方面的不确定性),该预算并非每年都能完全平衡。平均而言,预算失衡接近于零,但某些年份的排放量可能超过碳汇,反之亦然。
2021年大气二氧化碳浓度上升2.5百万分之一(ppm),预计2022年将再上升约2.5ppm,使该年全球大气二氧化碳平均浓度达到417.2ppm。
这意味着相较于工业化前水平,大气二氧化碳浓度上升了约51%。
如下图所示,排放到大气中的二氧化碳比例逐年有所不同。灰色虚线显示,过去十年间每年约有47%的二氧化碳排放总量留存于大气中,其余部分则被海洋和陆地碳汇吸收。
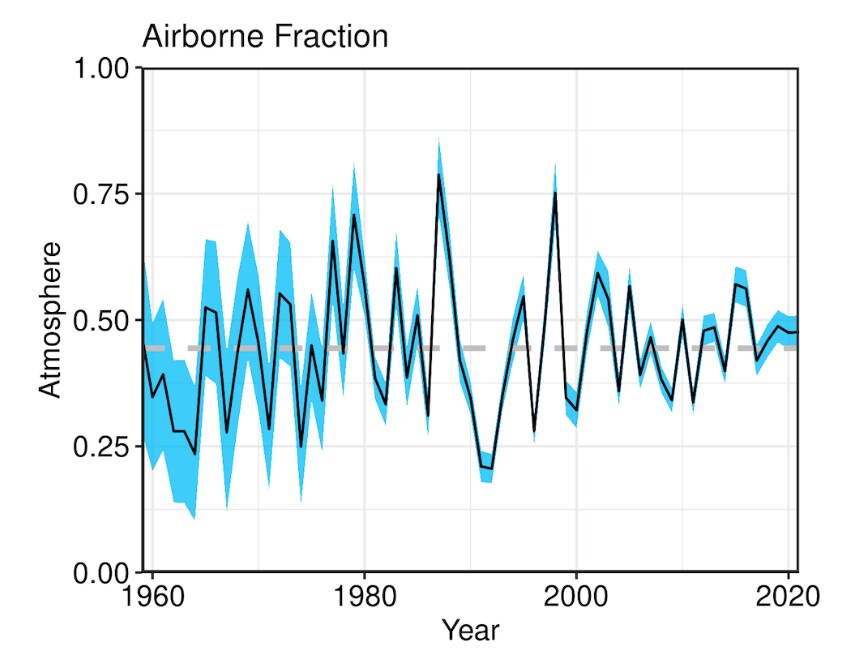
过去二十年间海洋碳汇快速增长,2022年吸收了全球排放量的约26%。陆地碳汇也持续增加,预计2022年将吸收全球排放量的约31%。随着二氧化碳排放量增加,这些碳汇预计还会继续增长,因为海洋和陆地吸收的二氧化碳量与大气浓度成比例增长。
然而,这些碳汇不可能无限扩张;气候变化的影响以及表层海洋酸化,预计将使这些碳汇随时间推移而减弱。
全球碳预算新报告警告称,与没有气候变化的理论情境相比,气候变化已使海洋碳汇的二氧化碳吸收量减少约4%,陆地碳汇的吸收量减少约17%。
如果排放量继续增加,留存于大气中的全球排放比例(即大气中的二氧化碳占比)将会上升,使世界所经历的气候变化比其原本可能的情况更加严重。




