自2月以来,全球最大的消费品公司之一宝洁(Procter & Gamble)一直面临投资者的公开挑战,其中一位新股东尤为突出。这位被称为“行动主义投资者”的纳尔逊·佩尔茨,其投资管理公司刚刚公开要求在宝洁董事会中获得一个席位。他的提议是什么?重振营收和市场份额,并最终提振公司股价。
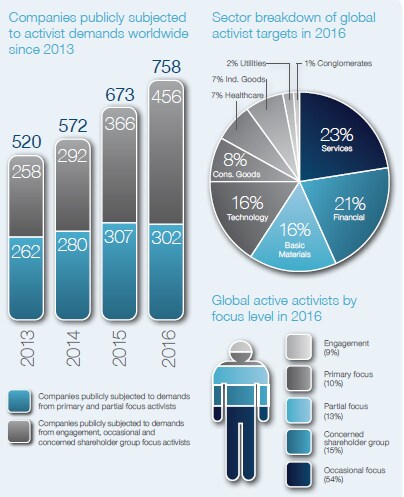
宝洁正在抵御佩尔茨的公开行动,但遭遇类似情况的并非只有它——杜邦、雀巢、百事公司和联合利华都曾成为类似轰动性股东行动的目标。2016年,上市公司收到758项股东诉求,几乎是2013年的两倍。这些过去只属小众的行动为何势头渐盛?
与此同时,所谓的股东行动主义者管理着超过1,700亿美元的资本,而2000年这一数字还不到30亿美元。但这类行动的成效如何、风险有多大?企业又能采取哪些应对措施?
动态持股的兴起
首先,股东行动主义并非新鲜事——自股东在持股公司拥有投票权以来,它就一直存在。但过去的情况有所不同:股权持有更加集中且排他,股东施加影响也大多是在闭门之中进行的。1976年,股东平均持有股票3.9年;与2015年平均7.4个月相比,这简直像是永恒。在高频交易时代,股票的持有时间可能只有几毫秒。
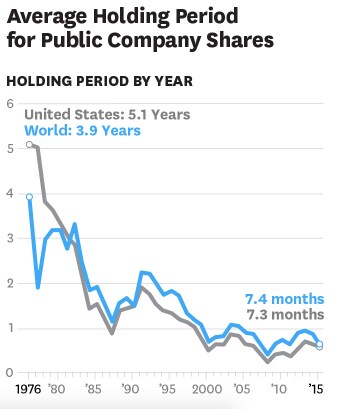
简而言之,持股变得更加灵活,股本也更缺乏耐心——这两个因素都令上市公司承受压力,必须在短得多的时间内创造回报。
在这些紧张局势中,一位影响力惊人的股东领域“弱者”出现了:股东行动主义者。最广为人知的例子是对冲基金以空前有效的策略向企业发起挑战。
企业面临的风险
当股东行动主义者累积的股份达到必须向证券交易委员会申报的门槛时,他们往往就会进入公司的视线。通常,这一门槛是持有自由流通股的5%以上,这会导致投资者身份被披露。
他们可能造成破坏,尤其是在开展短期行动时。这类行动可能迫使企业采取任何能立即推动股价上涨的举措,却很少顾及对更广泛组织或员工可能产生的副作用。以纯粹专注于金融工程的对冲基金为例:它们承诺为客户带来较短期内的高回报(通常对超过固定比例的增值部分收取20%的利润分成)。这种短期导向带来的巨大压力可能损害公司的长期健康或增长。
为获取经济利益而采取短期行动,可能危及企业的整体稳健性;如果股东行动主义者要求从预先规划的研究或创新投资中收回资本,以股息或股票回购的形式立即派发,更是如此。对管理层或董事会而言,接受此类短期操作可能使公司的长期前景面临风险。
行动主义能否带来积极影响?
行动主义行动是否创造经济价值,目前仍不明确。实证分析结果不一,麦肯锡和贝恩的记录显示,在行动主义行动之后的三年期间,总股东回报(TSR)有时会更高(最多比行业平均回报高1.5%)。但这些回报未必达到行动开始前的TSR水平,而且很难判断TSR的增长究竟完全源于行动主义者的努力,还是受其他企业举措影响。
行动主义取得的总体成果则更容易衡量:研究2005年至2014年美国的股东行动主义后,波士顿咨询集团(BCG)报告称,大约三分之二的行动主义行动成功实现了目标,所用时间还比10年前快了一倍。
积极股东的影响未必会损害公司,也可能带来益处。一些温和的行动主义者和机构投资者,例如养老基金或主权财富基金,担当着长期价值创造的守护者。许多案例表明,他们的投票行为更倾向于长期利益。这种影响有助于保护公司免受争议性做法的侵害,尤其是过度的高管薪酬或不切实际的巨额投资。
即使是对冲基金——股东行动主义领域中备受推崇又饱受厌恶的“杂技演员”或“海盗”——也能带来有价值的东西。它们可以坦率分析公司的健康状况,指出企业的痛点,尤其是资产估值和资本配置方面的不足、增长选择、领导力水平或组织效率问题。对冲基金经常通过风格特立的公开行动,直接要求公司管理层或董事会进行激进而令人不适的变革。对冲基金必须相信,公司有潜力纠正企业资源配置失衡,并至少在短期内重振回报。
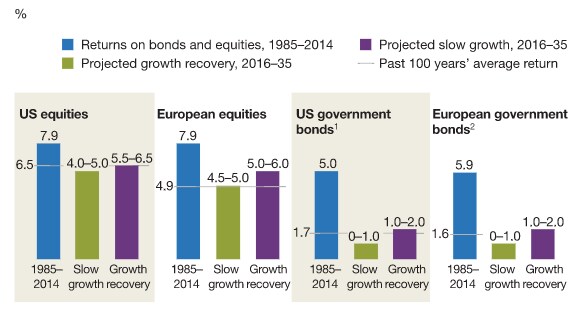
股东行动主义已变得极为成熟,并扩展至不同地区、行业和企业(参见FTI的全球行动主义地图)——任何公司都可能成为目标。在当前环境下尤其如此,对回报的迫切追逐预计还将持续,未来股票和债券回报(2016—2035年)预计将大幅低于以往任何时期。
应对股东行动主义
随着股东行动主义可能进一步升温,企业可以采取哪些措施应对,尤其是如何阻止越来越多的资本流向关注短期利益的股东?
首先,企业必须承认股东行动主义者有权合法维护自身利益,尤其是通过行使投票权。公司法赋予股东就战略和治理事项投票的权利。
其次,大多数行动都包含一些事实依据,也能成为警醒企业惰性的契机。管理层和董事会或许正该认真审视公司的股权增长计划。近期案例表明,只要具备扎实的股权投资逻辑,受到挑战的企业就能驳回股东行动,即使行动涉及颇具影响力的投资者,例如联合利华或百事公司。但三分之二的公司最终确实会回应股东行动主义者的诉求,主要原因是企业管理层或董事会意见不合,或在企业决策上过于沆瀣一气。
那么,是否应该与行动主义者抗争?历史和理论都表明,这样做很少值得。只有当行动主义者一心想把即时价值转移给股东,却损害公司随时间创造价值的努力时,抵制才是恰当的——换言之,当企业与行动主义投资者在时间跨度和风险承受能力上存在显著差异时。
要在与行动主义股东的较量中获胜,公司需要争取其他尚未介入的股东,尤其是资产所有者 ,他们希望随着时间推移稳定地创造价值。这些股东与自己拥有的资产渐行渐远,为关注短期利益的资产管理者留下了空间。
随着资产管理日益远程化或外包化,短期股东行动主义在无意中得到了助长。其副作用类似于多数跨国企业在外包价值链和供应链中的关键环节时所遇到的问题:侵犯人权和环境破坏。企业需要缩短与供应商之间的距离以避免这些问题,资产所有者也需要贴近资产管理者,尤其是直接参与公司事务的管理层和董事会。
为了记录日益显现的长期导向型企业的优势,企业的长期业绩需要进行系统衡量,并传达给资本市场上的资产所有者和管理者。
《论坛负责任且积极响应的领导力倡议》旨在实现这一为企业长期主义指引方向的目标。该倡议已由130多位首席执行官和董事长签署,旨在推动企业及其投资者携手创造可持续的长期价值,并增强抵御短期干扰的能力。
共同倡议有助于培养和建立对企业长期领导力的系统性关注,涵盖从战略定位到风险管理、从高管激励和董事会构成到股东回报等方面。
归根结底,它应当促进企业与投资者之间形成积极而审慎的辩论文化,聚焦实质问题和长期价值创造,而非仅仅关注短期价值转移。