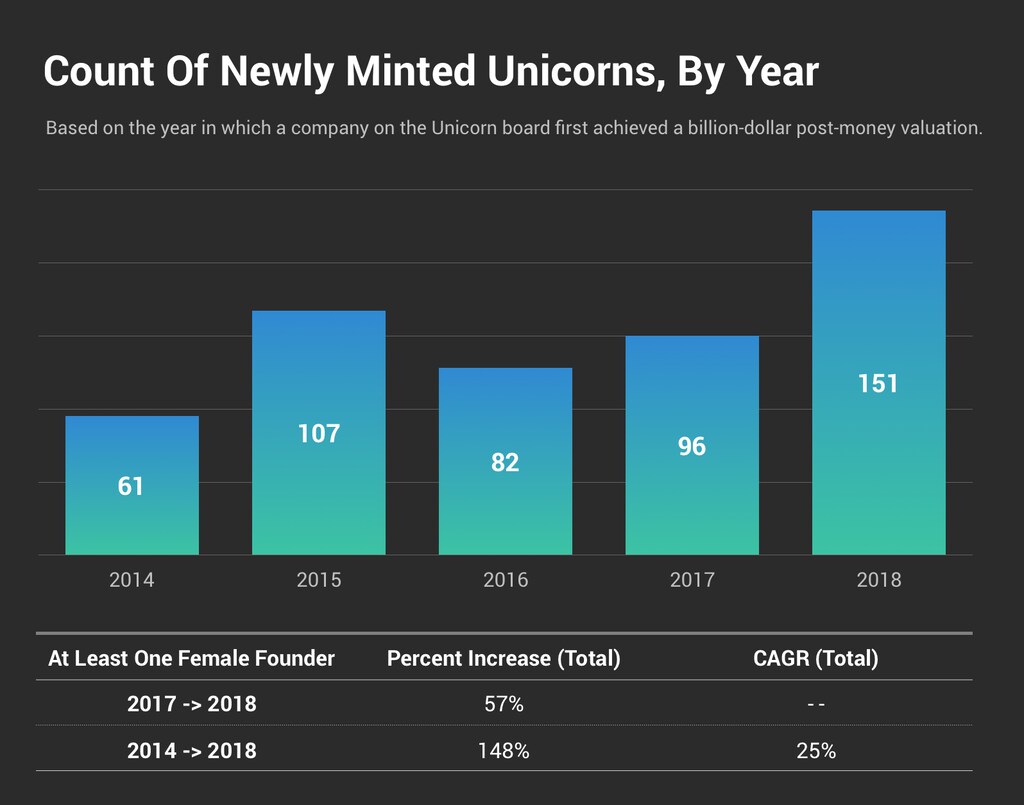
每两天就有一家独角兽企业诞生。我指的当然不是神话中的动物,而是那些成立不到10年、估值却超过10亿美元、取得巨大成功的初创企业。2013年这一术语首次被提出时,符合这一标准的公司仅有39家。如今,这一名单已增长至452家。
这些独角兽企业的共同特点是,它们建立在由电子商务、共享经济和数字技术驱动的创新商业模式之上。从全球用户那里收集数据,往往是其商业计划的核心。
这类公司的实体所在地通常位于硅谷、伦敦或北京等科技中心,但其用户以及它们创造的价值却是全球性的。
这些公司能够通过改善从教育、交通到银行等各类服务的可及性,切实带来减贫效益。但它们也引发了复杂的问题,尤其是在税收方面。
以Facebook为例,该公司总部位于加利福尼亚州,其最大的用户群体——2.7亿用户——位于印度。那么,这些用户的数据和活动所产生的税收应归谁所有?加利福尼亚州?印度?还是恰好税率较低的第三方?
有充分的理由支持印度对一家遥远的跨国公司从印度公民创造的价值中所获得的利润征税。
错失的机遇
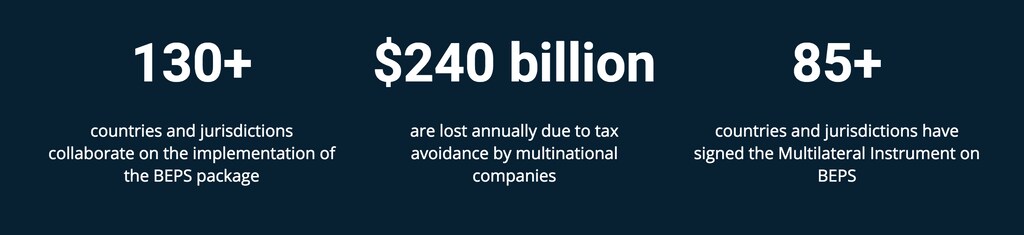
由于一种被称为税基侵蚀和利润转移(BEPS)的合法避税形式,世界各国政府每年流失的税收金额在1000亿美元至6000亿美元之间。
BEPS主要通过两种方式实现:一是企业利用利息和特许权使用费等可抵扣支出,减少特定地区的利润;二是企业通过内部交易将利润转移至低税或免税管辖区。
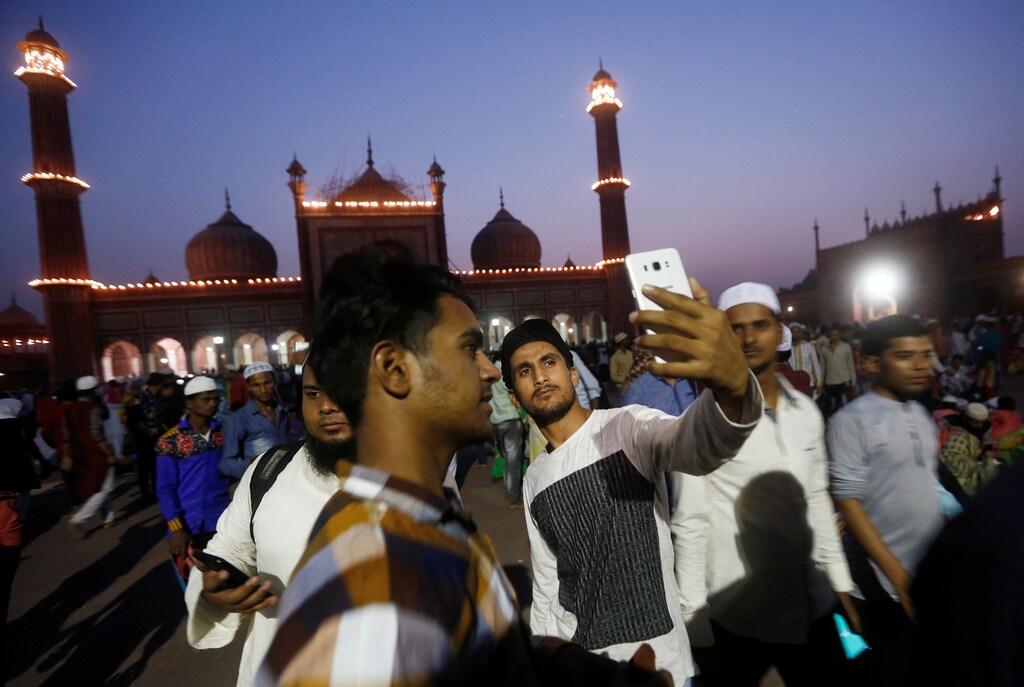
BEPS并非数字企业所独有,但“独角兽热潮”已将这一问题推至风口浪尖。社交媒体公司、搜索引擎和在线市场都从全球各地个人生成的内容和数据中获取价值与利润。每当您或全球数十亿用户中的任何一人发布一张自拍照时,您都在为一家跨国公司创造可供商业化利用的数据。
然而,这些用户所在国家从此类业务中获得的税收收入却微乎其微,甚至几乎为零。
这公平吗?从发展中国家的角度来看,答案是否定的。如今,70%的脆弱国家和冲突影响国家的税收收入占国内生产总值(GDP)的比例不足15%。这几乎仅够政府履行最基本的国家职能。
与此同时,各国面临着越来越大的压力,需要投资于实现联合国可持续发展目标,同时还要保持较低的债务水平。在此背景下,调动国内资源(如来自企业税收的资源)是发展方程式中的关键组成部分。
协调行动的必要性
许多发达经济体和发展中经济体都认为,BEPS并非公平的做法。因此,越来越多样化的国家开始单方面采取行动,应对数字化带来的税收挑战。
各种新税收正在涌现,涉及的领域包括:广告和数据的销售(例如,搜索引擎或社交网络的“免费”使用所产生的收入和用户数据);数字内容的销售或访问(例如在线订阅服务);商品的销售或转售(例如在线市场);以及多边平台(例如网约车应用和短租平台)。
各经济体希望并需要为这一税收难题找到解决方案,这是可以理解的。但单方面行动存在问题:它们可能导致双重征税,也可能被用作税收武器——例如惩罚特定国家的企业,并可能招致报复。
单方面征收的税款还可能从企业转嫁给消费者,从而产生意料之外的后果。今年早些时候,我们在乌干达看到了这一现象,数百万民众在征收数字税后彻底停止使用数字服务。
各自为政的做法还可能引发税收竞争——一场没有赢家的逐底竞赛——并在本已艰难的全球经济环境中,给企业带来更大的不确定性。
单方面的做法还会使有关数字税的一些根本性问题悬而未决,例如:我们究竟如何定义数字企业?我们应如何评估数据的价值?用户所在国应获得多大比例的利润?
需要一种全球统一的方法来解决这些问题及其他问题。经济合作与发展组织(OECD)近期发布了其提案,旨在协调国际税收标准,目标是在2020年上半年前达成全球共识。
我们很高兴支持经合组织和二十国集团所做的努力,通过税基侵蚀和利润转移包容性框架达成共识。该框架汇集了134个国家和地区,共同协商制定21世纪的新国际税收规则。
BEPS包容性框架在国际税收合作方面取得了重大进展,我们同意改革讨论的总体方向,即征税权需要从避税天堂和实际经营场所所在地转移至市场管辖区。
但是,为使这些改革在发展中国家行之有效,该提案还应进一步推进。具体而言,税收改革在制定时需要考虑资源有限的税务管理部门。规则应当采用公式化、机械化的方式,而非主观判断或可以任意解释。
跨国企业的全球经营数据需要更加透明,以便发展中国家能够克服信息不对称的问题。此外,这些规则还需要具备适应性,以涵盖尚未出现的商业模式。如果历史给了我们什么启示,那就是创新将迅速发生,而我们需要做好准备。
跨国企业的国际税收规则正处于转折点,相关的讨论为有利于发展中国家的解决方案提供了契机。