降雨不足是世界各地贫困农民面临的最大风险之一,但开发由私营部门提供的金融产品来管理这一风险,至今成效有限。传统赔偿型保险并不适合小农户(原因在于信息不对称和核实成本高),事实上,这一市场始终未能形成。天气指数保险根据当地气象站的读数(例如特定时段的降雨量)进行赔付,成本可能低于赔偿型保险。然而,多项试点显示需求有限,许多人因此认为,独立的天气指数保险产品并不可行。人们在 一些 情况下获得了保障,例如保险获得大幅补贴或与贷款捆绑销售;但 研究 表明,如果可以选择,客户会选择不附带保险的贷款。农民往往有一些储蓄,可在遭遇冲击时动用,但储蓄用途众多,而且可能不足以提供充分的风险保障。
一篇新的 工作论文 (与杰里米·托巴克曼合著)中,我们转而考虑将保险与储蓄捆绑。商业市场上有很好的先例。例如,“终身寿险”保单(客户在期限结束时可获退还保费)本质上是一种储蓄工具,以保险保障代替利息。我们假设,一种名为天气保险储蓄账户(Weather Insurance Saving Account,简称“WISA”)的新产品或许具有类似的商业可行性,同时还能提供降雨风险保障。
我们开展了一项实验,旨在研究人们对此类产品的需求,并检验风险下决策的相关理论。我们邀请农民来到印度艾哈迈达巴德的一间计算机实验室,并通过一种激励农民如实揭示其产品估值的机制,了解他们对 WISA 的需求。实验所用的定制天气保险由 ICICI-Lombard 承保,参与者以真实利益参与,有机会获得实际的 WISA。我们采用了一种实验设计,能够观察每位参与者对多种 WISA 的估值,同时逐步改变组合中的保险额度。
结果有些出人意料:我们发现,与任何中间型 WISA 相比,个人更偏好纯保险和纯储蓄。

WISA 需求与 WISA 保险占比
相比中间组合,纯储蓄和纯保险的需求更高。
这一模式反映的是受试者内部的差异。
这一模式反映的是参与者个体内部的差异,而非市场中的异质性。这一发现不仅表明市场对 WISA 的需求可能很低,也与标准理论预测相矛盾。传统保险理论预测,风险厌恶者可能偏好保险而非储蓄,或偏好储蓄而非保险,但不可能同时认为这两者都优于二者的混合形式。因此,这些结果乍看令人费解。
是什么导致了这种偏离传统保险理论的现象?一种假设是,参与者觉得 WISA 令人困惑,因此需求降低。为检验这一点,我们随机安排参与者接受(复杂的)说明,将 WISA 解释为保险与储蓄的组合,或接受(更简单的)说明,将 WISA 解释为具有最低赔付额的保险产品。这一处理并未改变观察到的需求模式。
第二种可能的解释来自前景理论,该理论纳入了对损失的“敏感性递减”。这意味着,如果你损失金钱,损失第一美元带来的痛苦远大于损失第 1000 美元带来的痛苦。换言之,相对于你的参照点,损失 100 美元所引起的厌恶,远大于损失从 1000 美元增加到 1100 美元所带来的厌恶差异。
如果人们对损失的敏感性递减,那么 WISA 需求偏低就说得通了。这是因为 WISA 只提供少量保险,而在遭受重大损失后获得一笔小额保险赔付并不太有吸引力。举例来说,想象有人试图向你出售一份房屋烧毁后赔付 100 美元的保险。即使这份保单从精算角度看很划算,你也可能觉得它价值不大,因为相对于如此巨大的损失,其可能的赔付微不足道。相反,要让保险具有吸引力,就需要覆盖损失的很大一部分。
我们的研究表明,将降雨保险与储蓄账户捆绑提供可能缺乏吸引力,因为即使人们有保险需求,也不会看重这类产品所提供的少量保障。相反,研究表明,能够覆盖潜在损失较大比例的金融产品可能更具吸引力。独立保险产品(可提供更多保障)也表现出较低需求;这意味着,需要新的方案来帮助贫困农民应对降雨风险。
本文最初发表于 世界银行“让我们谈发展”博客。
本文发表并不意味着世界经济论坛认可其中的观点。
如需了解更多议程动态, 请订阅我们的每周简报。
作者:丹尼尔·斯坦是一位发展经济学家,通过田野实验为公共政策提供参考。
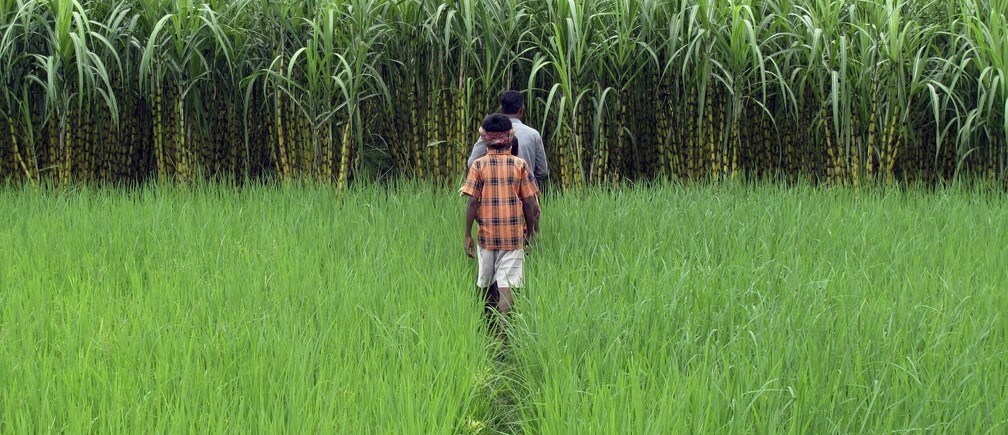
图片:农民穿过稻田,走向莫伊纳古里村的一片甘蔗田。路透社/鲁帕克·德乔杜里