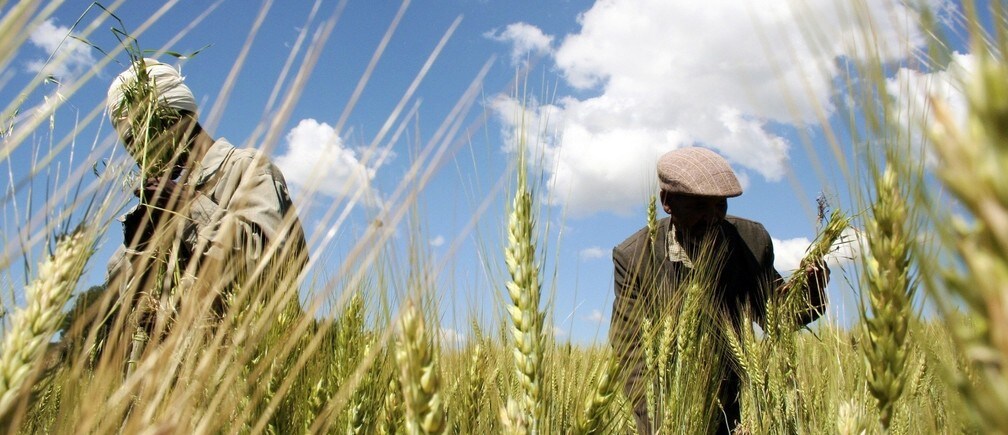
Gebre Sire是埃塞俄比亚奥罗米亚州阿比内·格尔马马村的一名农民,已连续两年多缴纳天气指数型作物保险保费。大约一年前,干旱毁掉了他的玉米作物;近日,他终于首次获得赔付,对此感到高兴,但也认为该计划仍有办法进一步发挥效益。
“我每个季节缴纳100比尔(5美元)保费,目前已经获得250比尔(12.50美元)赔付,”他说。但自该计划三年前启动以来,比尔的价值一直在稳步下跌,Sire表示,赔付款并不足以完全弥补他的成本。
“我们缴纳的保费太低了,”他说。“我希望保费能随着赔付额一同提高。”
对于正应对气候变化日益加剧影响的埃塞俄比亚农民而言,小规模作物保险可以成为救命稻草。但农民和专家表示,保险需要扩大覆盖范围并进行一些调整,才能有效帮助他们从极端天气中恢复。
奥罗米亚保险股份公司(OIC)微型保险部门负责人Daniel Negassa对Sire的抱怨并不陌生。OIC是该州唯一的作物保险机构。不过,他表示,目前尚无调整计划。
“微型保险本质上是为低收入人群谋福利的,”他说。“我们的影响评估显示,有些农民甚至难以负担目前的保费。”
Negassa表示,未来三四年内,OIC确实计划在较富裕地区提高保险保费和赔偿额。
专家表示,更迫切的问题是让更多农民享受到作物保险的益处。
据OIC作物保险专员Melkachew Temesgen介绍,农业是保险公司尚未充分开发的巨大市场。不过,农民识字率偏低、天气指数保险计划复杂,以及需要说服农民合作社等中间机构等因素,令其他保险公司不愿提供作物保险。 作物保险专员
日本国际协力机构(JICA)发展组织专家Kosie Hashiguchi已协助OIC实施其保险计划两年多。“最初向保险公司提出这一想法时,许多公司都拿不准,”他说。“有些公司甚至要求JICA为最初的保险赔付买单。”
为了鼓励在全国推广作物保险, JICA一直在资助宣传推广项目,并通过广播广告和传单向农民介绍相关信息。该机构还与联邦政府及多个地方政府合作,培养培训人员,向保险公司讲解作物保险的运作方式。
OIC保险专员Temsgen承认,作物保险的普及速度低于自己的预期,但迄今取得的成效令他感到鼓舞。2013年,奥罗米亚地区有3个农民合作社和1,870户家庭购买了作物保险;到2014年底,已增至5个合作社和5,720户家庭。
他说,希望这一成功能够在奥罗米亚乃至埃塞俄比亚更广大的地区复制。
数据问题
专家表示,作物保险计划扩大的一个障碍在于数据复杂且不可靠。保险公司利用历史天气数据评估某一地区遭遇极端天气的脆弱程度,并据此确定赔偿。
但JICA的Hashiguchi表示,追踪降雨量的卫星并非总是可靠,因此数据可能存在缺口。他说:“天气指数型作物保险计划需要持续研究和试验”,之后才能被视为可靠。
他补充说,对于埃塞俄比亚这类农村人口占多数的国家而言,在全国可持续扩大作物保险覆盖范围之前,需要有实力雄厚的再保险公司来分散风险。
阿比内·格尔马马村村长Feyiso Biyo希望解决作物保险面临的问题,让其辖区内剩下的三分之一家庭——共919户——也能有信心加入该计划。他说,其他家庭已经获得保险保障。
他说,让农民不再担忧作物歉收,可能带来深远的积极影响。
“我们过去长期遭受干旱之苦,但这项保险计划让人们安心,并激励他们应对气候变化,”他说。“现在他们可以把精力放在其他活动上,例如在遭到砍伐的地区植树。”
他说,邻近村庄已经注意到这一计划,并希望参与其中。
本文由以下机构合作发布: 汤森路透基金会。本文的发布并不代表世界经济论坛认可其中观点。
要及时了解议程动态, 订阅我们的每周通讯。
作者:Elias Gebreselassie是汤森路透基金会的自由撰稿记者,报道能源和气候变化。
图片:埃塞俄比亚农民在阿拜的田地里收割小麦。REUTERS/Barry Malone。