美国联邦储备委员会承诺向经济体注入数万亿美元。
全球各经济体的货币可能很快贬值,而它们或许别无选择,只能推行各自的货币宽松政策。
随着新冠疫情使全球经济陷入衰退,推行激进货币宽松政策的诱惑日益增强。美国联邦储备委员会已将利率降至接近零的水平,并且承诺向经济体注入数万亿美元。欧洲中央银行也加大了债券购买力度,不过德国宪法法院正在提出一定阻力。与2008年金融危机后的宽松政策一样,此类政策将通过汇率波动在全球范围内产生连锁反应。
就其本身而言,自然灾害或疫情暴发等重大经济冲击往往会推高受影响国家货币的价值。1995年日本阪神大地震发生时,日元相对美元升值,但并非立即发生。2011年东日本大地震产生了更强的影响,使日元对美元升至历史高位,达到76日元兑1美元。
灾后货币价值的这种提升如何解释?汇率反映了世界市场上各种货币的相对需求。而需求在一定程度上取决于供给:如果世界市场上美元资产远多于日元资产,较为稀缺的日元就会升值。日元需求的上升将进一步加剧这一效应。
灾害往往会削弱贸易活动,这一情况可能导致货币贬值。但这一影响往往会被预防性货币需求的增加所抵消;预防性货币需求的增加与消费下降共同限制了货币供给。毕竟,在不确定时期,人们倾向于持有更多现金。在日本或美国等不存在恶性通货膨胀风险的国家,人们通常会囤积本国货币。
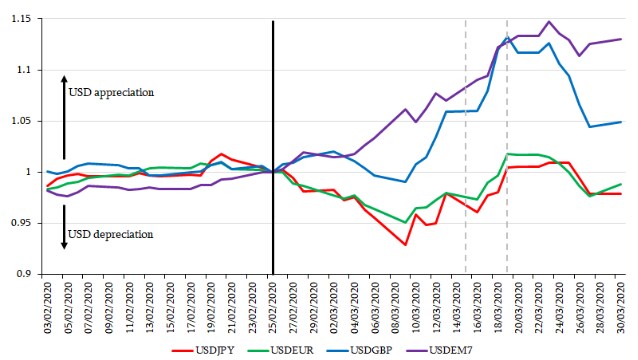
新冠危机期间,这一规律得到了印证。疫情先在日本暴发,随后才开始在美国肆虐。3月初,美国仅有少数确诊病例时,日元兑美元汇率升值,达到103日元兑1美元。
然而,到3月20日,美国感染病例激增,促使包括我和妻子在内的许多人从银行提取应急现金。在不确定性上升的背景下,人们对安全保障的渴望,加上出行受限,开始抑制消费。与此同时,日本的疫情相对得到了控制。因此,美元开始升值也就不足为奇,达到112日元兑1美元。
然而,正如我们在2008年金融危机之后所见,货币政策可以重塑汇率动态。美国房地产抵押贷款市场遭受冲击时,美联储大量购入抵押贷款支持证券和美国国债,以增加流动性并维持债务市场运转。随着美元大量涌入全球市场,其他货币的相对价值大幅攀升。
如今,美联储再次向全球市场注入美元,这一举措已使美元回落至疫情前约107至108日元的水平。美元对欧元的汇率进一步下跌,相对于欧元,主要原因在于,就目前而言,市场预计美联储的货币扩张将多于欧洲央行。
鉴于美联储已表明愿意进一步增加美元供应,这一趋势可能会持续,并将对日本和欧洲经济产生严重影响。毕竟,汇率在出口竞争力中发挥着重要作用。2008年危机之后,日元大幅升值造成的出口成本劣势,使日本的处境甚至比一些直接受金融动荡冲击的国家更为不利,其中首当其冲的是美国本身。
这使各国只剩下一个切实可行的选择:同样增加本国货币的供应。日本银行行长黑田东彦实施扩张性政策时已证明,增加货币供应可以产生作用,即便在负利率的背景下亦是如此。该政策是2012年推出的更广泛经济复苏计划(被称为“安倍经济学”)的一部分。
如今,各国政府大体上either聚焦于“拉平曲线”,以应对第一波新冠感染,或者日益聚焦于在放宽社交距离措施、恢复经济活动的同时避免第二波感染。与此同时,许多国家正在实施各项计划和政策,以支持家庭和企业,希望减轻封锁和社交距离措施带来的经济后果。
但是,鉴于美国显然有意向全球市场大量注入美元,即便是迄今为止有效控制住疫情的经济体,也可能别无选择,只能推行各自的货币宽松政策。日本位居该名单之首。