数十年来,亚洲一直是全球经济增长的领跑者,今年也不例外。根据国际货币基金组织最新发布的《地区经济展望》(REO),亚太地区国内生产总值预计将在2017年增长5.5%,2018年增长5.4%。
尽管地缘政治紧张局势不断升级,该地区大多数国家仍保持了经济增长势头。中国和日本支持强劲内需的政策,以及有利的全球环境,都令这些国家受益。许多发达经济体和新兴市场经济体的增长正在回升,而金融市场总体上也证明了自身的韧性。
尽管如此,亚洲仍须应对根本性的中长期挑战,其中尤为突出的是人口老龄化——大多数政策制定者对此并不陌生。过去几十年,该地区凭借年轻且不断壮大的劳动力队伍和强有力的增长政策,享受了人口红利。但日本、中国等“老龄”国家的人口红利已然消退。随着生育率下降、人们寿命延长,劳动力规模正在缩小,年龄也在不断上升。
当然,亚洲各国人口老龄化的速度并不相同。在中国、日本、韩国和泰国,未来30年,这些人口趋势可能使年增长率降低0.5至1个百分点。而在印度、印度尼西亚和菲律宾等“年轻”国家,劳动年龄人口实际上将会增加,在同一时期为年均增长率贡献1至1.5个百分点。
然而,即便是这些年轻国家,也无法免受人口老龄化的影响。在今年的《亚太地区经济展望》中,我们指出一个鲜为人知的事实:亚洲几乎所有地区都有可能在尚未富裕之前就步入老龄化。
这种情况为何会发生?首先,尽管当今亚洲并非全球老龄化程度最高的地区,但其老龄化速度极快。老年抚养比是一个衡量指标,即65岁及以上人口占总人口的比例。在欧洲,这一比率平均用了26年从15%升至20%;在美国则用了50多年。在亚洲国家中,只有澳大利亚和新西兰的老龄化速度相近。该地区大多数其他国家完成这一转变所用或将用的时间不到15年。
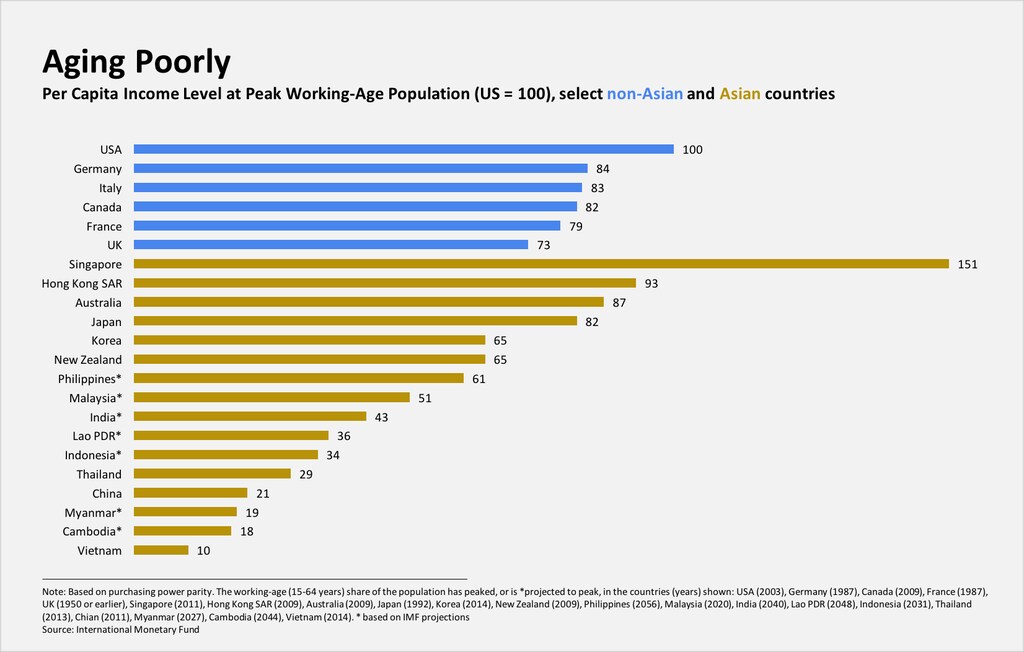
因此,仅仅成为全球增长领跑者并不足够。要明白原因,可以看看各国的人均收入(按购买力平价计算)在老年抚养比达到或即将达到峰值时的水平,并以美国的情况为参照。如上图所示,除了澳大利亚、中国香港、日本和新加坡等已经富裕的亚洲经济体,亚洲经济体的人均收入远低于老龄化周期处于相似阶段的其他发达经济体,未来也将如此。
例如,中国在2011年老年人口达到峰值时,其人均收入仍仅为美国的20%;越南在2014年达到峰值时,这一比例仅为10%。尽管印度人口年轻、经济增长强劲,但到2040年前后老年人口达到峰值时,其人均收入也只会达到美国水平的45%;而这一估计还乐观地假设印度未来几十年能够保持非常强劲的增长。
这一人口趋势对该地区有着深远影响。与发达经济体相比,亚洲国家为向老龄社会转型做准备的时间要少得多。更严峻的是,它们仍相对贫穷时,就必须应对老龄化带来的高额财政成本,这将造成新的社会压力,而这种压力在亚洲的“老龄”国家已经显现。
此外,生产率增长放缓可能会加剧亚洲的人口问题。自2008年金融危机以来,亚洲发达经济体的生产率增速有所下降,新兴经济体的降幅虽较小,也出现了放缓。因此,该地区过去十年来追赶全球技术前沿国家的进程停滞不前。
为提高未来的生产率,亚洲各国政府今天就必须实施有针对性的结构性改革。鉴于亚洲人口老龄化速度很快,这些改革必须纳入保护老年人、完善社会安全网和推动长期增长的政策。政府还需要通过扩大托育服务设施,并鼓励企业放宽退休年龄要求,让女性和年长劳动者更容易参与劳动力市场。
澳大利亚、中国香港、新西兰和新加坡的经验表明,移民可以缓解人口快速老龄化带来的冲击。政府还可以加强养老金制度,包括提供最低保障待遇,为弱势老年人提供安全网,并减少预防性储蓄的动机。
这些政策还应辅以提高生产率的改革。各国的优先事项不尽相同,但都需要加大对教育和终身培训的投入,同时继续推进劳动力市场和产品市场改革。
最后,亚洲发达经济体应着力提升创新能力,更有效地分配研发支出,并提高服务业生产率。新兴经济体和发展中国家则需要吸引更多外国直接投资、增加国内投资,并扩大采用新技术的能力,以




