新冠疫情对新兴市场经济体的经济冲击已超过全球金融危机。
传统政策正逼近其极限。
进一步的政策应对应聚焦于3个领域。
新冠疫情对新兴市场经济体的经济冲击远超全球金融危机。与以往危机不同,此次各国的应对与发达经济体一样果断。然而,传统政策正逼近极限,非常规政策也并非没有风险。
疫情仍在持续发展
新冠疫情在新兴市场地区仍未完全消退(国家名单见图表),对民众和经济都构成风险。中国、乌拉圭和越南等国已成功控制病毒,而巴西、印度和南非等国则仍在应对感染人数的上升。
新兴市场很可能面临艰难的局面。
多重冲击使新兴市场经济体受到的经济影响更为严重。国内防控措施的影响因外需下降而进一步加剧。旅游依赖型国家因旅行需求减少,以及石油出口国因大宗商品价格暴跌,受冲击尤为严重。预计全球贸易和油价将分别下跌10%以上和40%,新兴市场经济体很可能面临艰难的局面。与此同时,资本外流已趋于稳定,主权利差也较3月份剧烈波动的市场状况有所回落。
不出所料,国际货币基金组织(IMF)最新的6月《世界经济展望》更新版预测新兴市场经济体将萎缩 3.2%,为该群体有记录以来的最大跌幅。相比之下,在全球金融危机期间,该群体的增长虽遭受重大打击,但最低仍保持在正值,即2009年的2.6%。
果断的政策应对
若没有非常规的政策支持,危机本会更加严重。诚然,发达经济体的果断政策行动促使市场状况好转,使新兴市场经济体得以在4月和5月恢复对外融资,并推动今年迄今债券发行规模创下纪录,截至6月底达1,240亿美元。但并非所有国家都见到了好转。燃料出口国、前沿市场国家以及债务高企的国家正面临更大的金融冲击,这推高了借贷成本,甚至使其进一步进入市场的渠道被切断。
发达经济体的政策支持为新兴市场经济体的决策者提供了缓冲空间,以减轻经济冲击。与以往情形不同——新兴市场经济体往往会收紧政策,以避免资本快速外流及汇率贬值带来的通胀效应——本轮危机中,新兴市场经济体的政策反应更接近发达经济体(参见IMF政策追踪器)。大多数新兴市场经济体更为审慎地动用外汇储备,并在更大程度上允许汇率调整;同时,许多国家根据需要注入流动性,以确保市场正常运转。波兰和印度尼西亚等国则进一步放宽宏观审慎政策,以支持信贷。
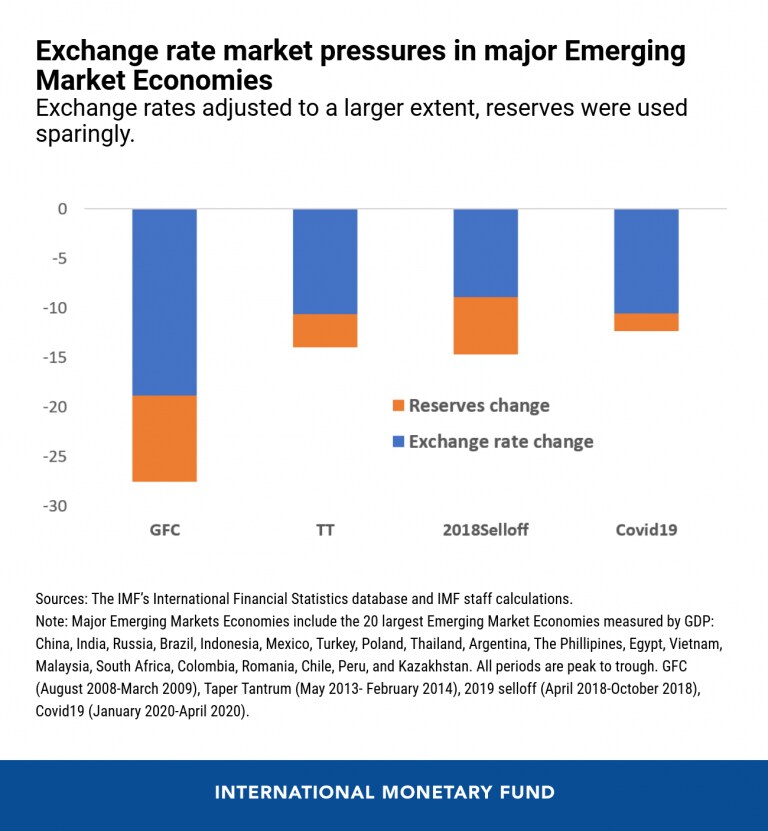
与较为发达的同行一样,包括泰国、墨西哥和南非在内的许多新兴市场经济体在本轮周期中放宽了货币政策。在少数情况下,由于政策利率进一步下调的空间有限,以及市场状况陷入困境,它们首次采用了非常规货币政策措施。这些措施包括购买政府债券和公司债券,不过与规模更大的发达经济体相比,目前的规模仍较为有限。相反,迄今为止,用于抑制资本外流的资本流动措施使用得相当有限。
财政政策方面也呈现类似情况。新兴市场经济体已放宽财政立场,以应对卫生危机、支持民众和企业,并抵消经济冲击。尽管力度不及发达经济体,但这些努力明显大于全球金融危机期间。
从常规政策到非常规政策
尽管采取了上述行动,新兴市场经济体的前景仍因诸多不确定性而蒙上阴影。其中最主要的风险在于卫生危机可能更加旷日持久,这将造成更多人员伤亡,并可能带来严重的经济后果。应对更为严重的经济下滑将面临挑战,因为大多数新兴市场在进入当前危机时,用于传统财政、货币和对外政策支持的空间已十分有限。而且,近几个月采取的行动已大量消耗了政策空间。
政策空间的萎缩可能迫使部分国家转而采取更多非常规措施,包括从价格管制和贸易限制,到更非常规的货币政策,以及放宽信贷和金融监管的举措。其中一些措施——部分发达经济体和低收入经济体也在实施——成本高昂,尤其是在高强度使用的情况下。例如,出口限制可能严重扭曲多边贸易体系,而价格管制则会阻碍商品流向最需要的人群。
其他非常规政策的有效性将取决于机构的可信度;例如,一国是否具有可信的货币政策记录。在我们应对当前危机的复杂局面时,几乎没有时间以审慎的方式,充分分析这些行动的风险与收益。
尚未脱离险境
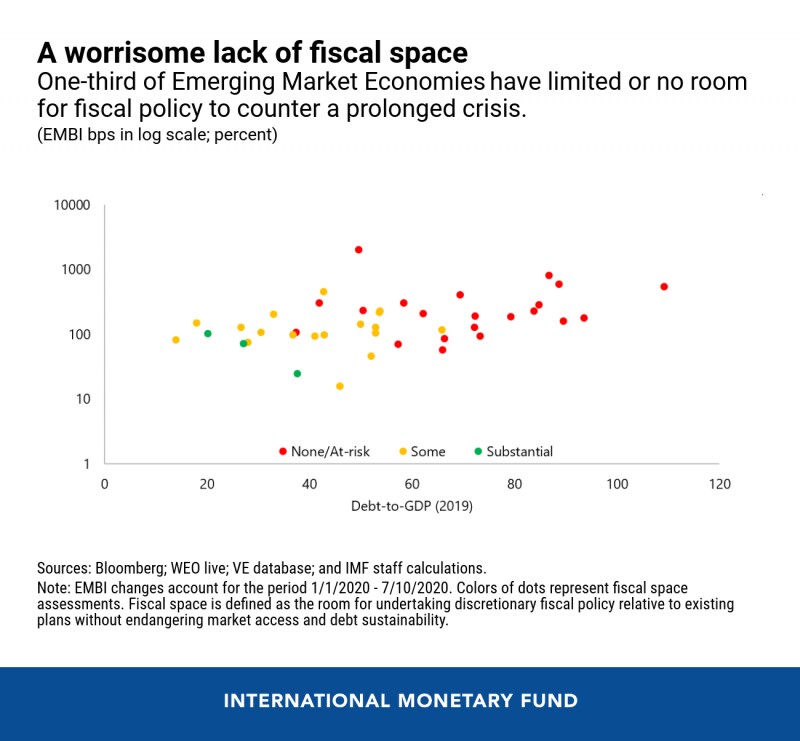
新兴市场经济体已相对顺利地度过危机的第一阶段,但下一阶段可能更具挑战性。病毒依然存在,金融状况仍然脆弱,政策空间也更加有限,尤其是对于那些面临较高债务可持续性风险的国家。后一类国家数量相当可观。约三分之一的新兴市场经济体在进入危机时债务水平已处于高位,并被评估为没有空间实施额外的自由裁量性财政政策,或其空间面临重大风险。
随着危机的发展,流动性问题还有可能演变为偿付能力问题,风险很高。除主权债务压力外,若干新兴市场经济体的企业违约风险也处于令人担忧的高位。此外,此次危机对贫困人口的打击要严重得多,不平等现象的加剧将加大许多国家的政策挑战。
这些挑战的复杂性要求采取多层面的政策应对。首先,国内政策需要经过设计,以实现更具持久性和包容性的增长。其次,在市场准入仍然不稳定的地区,将需要双边和多边贷款方提供更多支持。截至目前,IMF已向22个新兴市场经济体提供约720亿美元(520亿特别提款权)的金融援助。最后,对于债务被证明不可持续的国家,需要及时、持久地解决这些问题,并寻求包括私营部门在内的各类债权人广泛分担负担。后两个政策角度将在两篇后续博客中探讨,内容分别涉及IMF贷款以及IMF在债务解决中的作用。