在富裕国家,农民为农作物投保以防范不可预见的天气事件,是一种标准做法。
在许多发展中国家,传统保险要么无法获得,要么价格极其昂贵,这使小农户尤其容易受到冲击。
严重干旱、毁灭性地震或其他气象灾害都可能让小农户血本无归。此类不确定性也使他们更加厌恶风险,且更不愿意投资于自家农场。
由于传统的个人及团体核保产品和基于赔付的产品并不适用于发展中国家,指数保险成为一种替代方案,更适合为偏远地区的贫困农民投保。
指数保险依据预先设定的指数,针对灾难性事件导致的资产和投资损失支付赔付;而传统保险则依赖理赔评估员来评估损失。统计指数在保险期开始前制定,用于衡量降雨量、气温、地震活动、风速、作物产量或牲畜死亡率等参数相对于正常水平的偏差。
这一方式有助于稳定贫困农民的收入,使他们无论面对何种灾害和天气不确定性,都能继续务农。
本周,一场全球性的 指数保险会议 正在巴黎举行,汇聚发展伙伴与私营部门,共同探讨如何扩大指数保险,以应对日益加剧的气候变化和自然灾害风险及其影响。
气候变化风险加剧以及与天气相关的损失,可能在未来一代人的时间里对全球最脆弱人群造成毁灭性影响。
与天气相关的损失和破坏已从20世纪80年代的年均约500亿美元上升至过去十年的接近2000亿美元,数据源自世界银行报告《 The Building Resilience: Integrating Climate and Disaster Risk into Development》。
尽管指数保险无法使农业免受气候变化的影响,但它有助于减轻其影响。
保险还能帮助降低数十亿人的财务脆弱性,为他们提供获得金融服务和信贷的途径。
我们需要大幅扩大这一领域的工作,并寻找创新方法,以提高对服务最不足、最脆弱人群的保险覆盖率。
据全球平均估算,人为和自然灾害造成的索赔中约三分之一由保险覆盖,相关数据来自 瑞士再保险(Swiss Re)的估算。
然而,不同国家之间的保险覆盖率差异很大。例如,1999年奥地利、德国和瑞士洪灾中,43%的损失由保险覆盖;而同年委内瑞拉洪灾中,仅4%的损失获得保险覆盖。菲律宾台风“Yolanda”过后,仅10%至15%的损失获得保险;相比之下,美国飓风“Sandy”的损失保险覆盖率为50%。
世界银行集团一直在开拓不同类型的指数保险产品。在捐助方的支持下,过去10年间,我们的工作已使超过3500万农民受益于新的或改进的指数保险产品。
新兴市场的新保险产品为保险业提供了增长机遇,但商业成功不会一蹴而就。使这些市场具备商业可行性可能需要10至15年。
因此,政府和基金会也应倡导和推广风险管理解决方案,并在孵化期内注资。
本周的指数保险会议呼吁开展对话、交流思想,并与私营部门建立更紧密的合作伙伴关系,以推动创新,尤其是农业保险领域的创新。
在发展中国家建立可持续且可扩展的保险市场面临诸多挑战,包括人口分布不均、基础设施薄弱以及缺乏可靠数据。但这些挑战不应阻碍我们寻找新方法,将保险惠及最脆弱人群。
确保粮食生产的可持续性,尤其是在最贫穷国家,对于消除饥饿、应对营养不良以及 提升粮食安全 ,为预计到2050年将达90亿的世界人口提供保障。
若不立即采取大胆行动,气候变暖将使数百万人无法享有繁荣,并可能逆转数十年来的发展进步。
本文最初发表于 赫芬顿邮报(Huffington Post)。
本文最初发表于 世界银行私营部门发展博客(The World Bank’s Private Sector Development Blog)。 发表本文并不意味着世界经济论坛认可文中观点。
如需紧跟议程动态, 请订阅我们的每周电子通讯。
作者:Gloria M. Grandolini,世界银行集团金融与市场全球业务部高级总监。
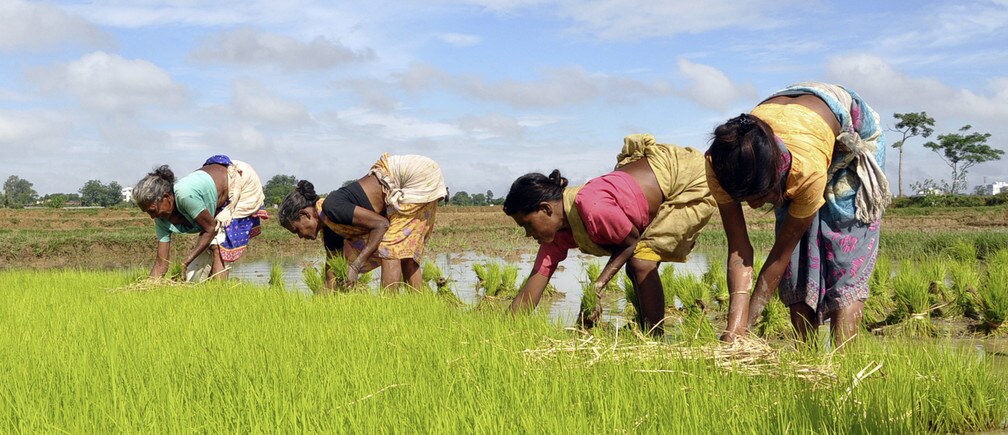
图片:农民在印度东部城市兰契郊外的稻田中栽种树苗。路透社/Rajesh Kumar Sen。