中国经济规模庞大,且增长迅速,因此很难准确判断其在世界舞台上影响力的大小。沃顿商学院金融学高级研究员兼讲师大卫·埃里克森(David Erickson)在这篇评论文章中指出。埃里克森在任教于沃顿之前,曾在华尔街工作超过25年,协助私营和上市公司开展战略性股权融资。
近来华盛顿的一些言论认为,美国正在贸易战中“获胜”,因为美国股市接近历史高点,而中国国内股市则大幅下跌。尽管自今年早些时候贸易紧张局势开始以来,中国国内股市确实遭受了打击,但我认为这一前提低估了这个快速增长的全球第二大经济体的经济实力,确实需要一些背景信息加以说明。
以上证指数为代表的中国股票市场 实际上在2015年见顶。这与我们过去20年在美国经历的市场周期并无太大差异。其中包括道琼斯工业平均指数(DJIA)的走势:该指数于1999年5月达到11,000点,但用了七年多时间才升至12,000点。2006年10月至2007年7月期间,道指从12,000点升至14,000点,之后又用了近六年时间,直到2013年5月7日,道指才升至15,000点这一关口。 纳斯达克市场的周期则更为剧烈,其间用了15年才在2015年再创新高。市场确实会经历周期。
但自贸易战开始以来,上证指数不是一直波动很大吗?确实如此。这并不令人意外,因为中国国内股市的交易活动很大程度上来自散户投资者,尤其是许多人对中国股票投资经验非常有限(我稍后会谈到这一点)。在过去几个月贸易言论充满不确定性的情况下,出现一定程度的大幅波动很可能是意料之中的。然而,相比之下,美国股市也经历了显著波动,今年早些时候,此前在2016年美国大选后经历了大幅上涨。如果再往前追溯,以机构投资者为主导的美国股市在2008年金融危机期间也曾出现过多次显著波动,其中道指在9月29日下跌近800点;2000年的科技“泡沫”期间,4月14日纳斯达克指数下跌9%,当周累计跌幅达25%(纳斯达克100指数在两年内损失了78%的价值);以及道琼斯指数在1987年的“黑色星期一”单日下跌近23%。
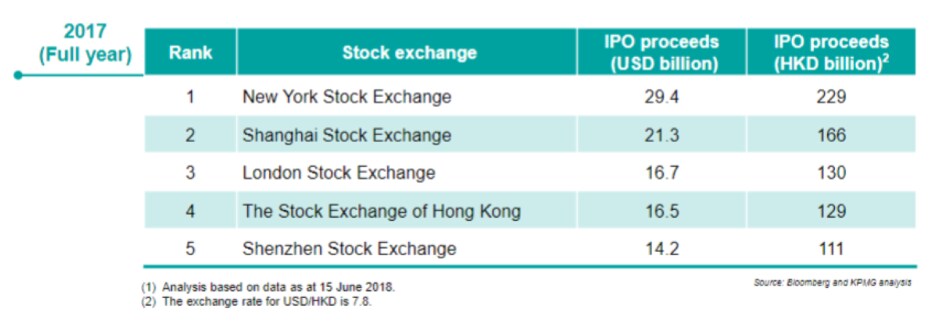
为什么我要回溯到1987年来作参照?因为在1987年,沃顿的金融专业学生可以在美国股市此前多次暴跌的背景下研究“黑色星期一”,而中国国内股市当时尚不存在,直到1990年才出现。没错,同一时期在中国大陆学习金融的中国学生无法学习中国股票投资,因为直到几年后这一市场才出现。上海证券交易所成立于1990年(深圳证券交易所大致也在同一时期成立),为中国大陆企业上市融资及中国机构投资者投资提供了国内股票市场。如今据估计,上海证券交易所拥有超过2亿名散户投资者——而美国总人口仅为3.27亿——2017年全年,按募资额计算,中国股市是全球第二大IPO市场 。因此,尽管中国股市今年遭受了重大损失,但鉴于其演变的“速度”之快,这些变化需要置于具体背景下加以审视。
目前,香港、上海和深圳的市场合计构成了全球最大的IPO市场……。
这些只是我们近期赴香港、上海和深圳考察时所了解到的几点,此次考察是沃顿商学院MBA课程“战略性投资中国增长”(Strategically Investing in the Growth of China)的一部分。 由58名沃顿高管MBA学生组成的代表团,在3名教员的带领下,会见了知名中国企业、领先的中国公募和私募股权投资者,以及香港和上海证券交易所的代表,并探讨了他们如何战略性地投资于中国的增长。尽管我在之前的投资银行职业生涯中多次到访中国(最后一次是在2013年,之后我便退休了),但我们约85%的学生此前从未到过香港或中国大陆。
在行程开始时,考虑到许多学生此前从未到过中国,我希望为他们提供一些数字,以便了解中国经济机遇的规模与范围。以下是部分数据,均为约数:
人口14亿;
截至2015年,移动互联网用户达6.2亿,数据来源为《中国移动经济:全球最大、增长最快的信息消费热潮中的机遇》;
中产阶级人口4亿。
为了让大家感受这一变化的速度:
过去30年间,出口以17%的复合年增长率(CAGR)增长,使中国在2015年成为全球最大出口国,出口额达2.3万亿美元,数据来源为《中国问题:对崛起大国的关键洞察》;
1980年,约70%的中国劳动力从事农业;到2016年,这一比例仅为30%
1980年,仅有2%的人接受过大学教育;到2016年,约为30%
1980年,深圳 人口为3万;到2016年,深圳人口约为1200万。
在与这些企业和投资者的交流过程中,我逐渐意识到,这些数字其实被低估了,明显低估了中国的经济实力。下面让我概述一下我们在此次考察中了解并讨论的三个具体特征:
资本形成——全球最大的股权融资市场
1998年我作为一名34岁的投资银行家首次来到中国,飞往北京向一家希望通过IPO募资约1亿美元的中国科技公司推销服务。当时,对于一家1亿美元规模的科技IPO,真正可选的唯一市场就是美国纳斯达克。1998年,随着来自新兴国家(例如巴西、中国、印度、俄罗斯)的企业开始上市,由于当地货币限制、流动性约束以及国际投资者匮乏等其他挑战,主要有三到四个市场吸引了大部分国际上市,即伦敦、香港、纽约/纳斯达克和东京。对于欧洲、中东和非洲新兴国家的大多数企业,伦敦是首选;对于亚洲和拉丁美洲新兴国家的大多数企业,纽约/纳斯达克是首选。直到2014年阿里巴巴在纽约证券交易所上市之前,纳斯达克大概一直是全球大多数成长型企业首选的上市地。
过去20年间,情况发生了翻天覆地的变化。
如毕马威(KPMG)《“中国大陆与香港2018年中期回顾:IPO及其他市场趋势。”
为提供另一个视角,下方第二张图表由巴克莱提供,展示了(203-2017)这15年间,按发行人国籍划分、IPO规模最大的五个国家的趋势。自2008年以来,中国企业在过去10年中有7年合计募集的IPO资金,超过了任何其他国家的企业。在这15年间,变化在于2008年之前中国的大部分活动是为国有企业(SOE)融资,而2008年之后的活动则多为更传统的民营企业。中国IPO资本形成的高峰出现在2010年,当时出现了一系列推动这一活动的因素。

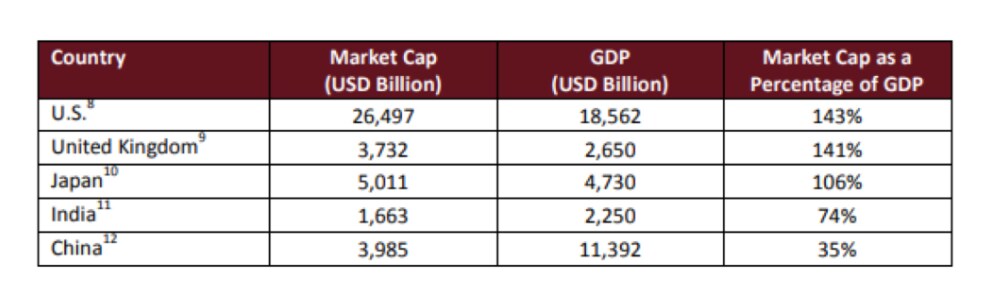
下方第三张图表来自Siguler Guff的一份报告,该公司是最早的中国私募股权基金中的基金之一。报告估计,2016年中国GDP中仅有35%体现在公开股票市值中(美国为143%)。这让您大致了解我们为何可能正处于中国这一融资趋势的非常早期阶段:
2016年股票市值占GDP的比例
除公开股权融资外,中国企业还获得了全球私募股权资本的很大一部分。贝恩公司(Bain & Company)在其《2018年亚太私募股权报告》中估计,2017年大中华区私募股权公司的投资额约为730亿美元,几乎占亚太地区投资总额的一半。
不仅全球领先的私募股权公司在中国投入了大量资本,中国一些最大的企业(如阿里巴巴和腾讯)也在大举投资。估计显示,腾讯自2015年以来投资额已超过300亿美元。尽管其中部分投资流向了特斯拉、Spotify和Snap等国际公司,但腾讯在中国也是重要投资者,尤其是在2017年初以来上市的13家中国数十亿美元级别企业中,包括美团点评,该公司刚刚募资超过40亿美元。腾讯持有该公司约20%的股份。在其中三家大型公司中,腾讯持股比例达40%或以上,分别是中国文学、SEA和搜狗。腾讯还宣布,今年早些时候其全资子公司腾讯音乐将在美国上市。与此同时,阿里巴巴也进行了许多重大投资,包括作为蚂蚁金融的最大股东,该公司近期募资约140亿美元,被称为私募股权公司全球单笔最大募资。阿里巴巴持有该公司约三分之一股份,据传估值为1500亿美元。
尽管过去几年中国在IPO融资方面的领先地位可能因中美贸易紧张局势的延续而改变,但私募股权资本公司和中国企业的需求很可能会持续,并且如果IPO活动减弱,这种需求甚至可能增加,正如我们近年来在美国所看到的那样。
创新——打造全球最大的电子支付市场
中国最鲜为人知的经济秘密之一,是它不仅拥有一个,而是两个全球最具影响力的电子支付平台。蚂蚁金融旗下的支付宝与腾讯旗下的WePay分别估计各自拥有超过5亿活跃用户。要与美国市场进行比较颇为困难,但可以肯定的是,美国电子支付市场仅为中国的一小部分。有两项指标能提供一些背景:据Statista称,美国最大的同类平台公司PayPal全球活跃用户达2.44亿;而美国整体银行体系预计将拥有1.616亿数字银行用户,时间节点为明年。
“BCG在其2018年全球财富报告中估计,中国约占全球高净值及超高净值个人(HNWIs)的15%。”
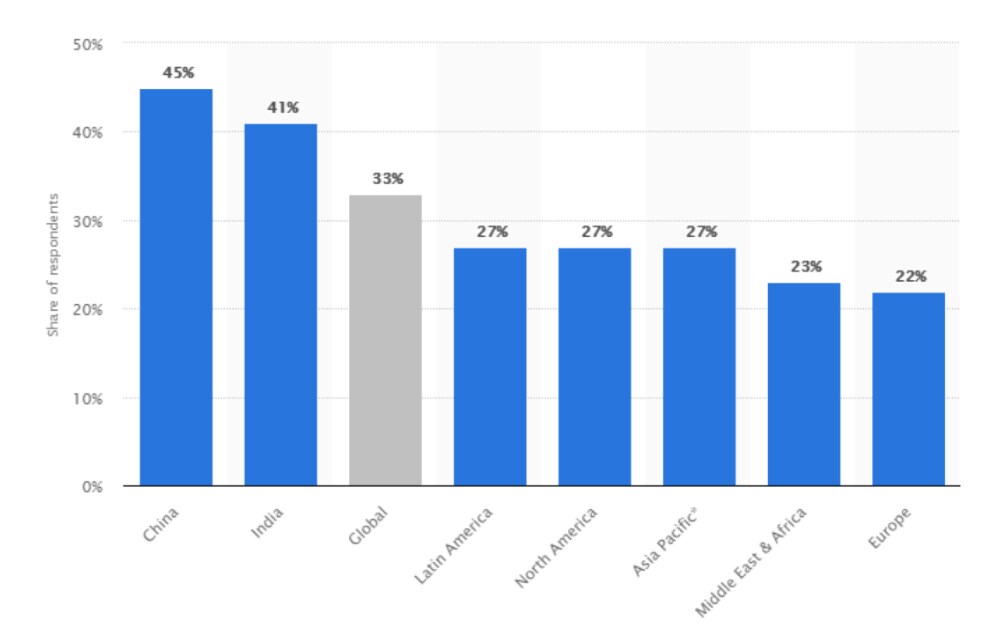
腾讯的WePay主要与其主导的即时通讯服务微信相连,而支付宝则明显在积极拓展海外合作伙伴关系,尤其是在东南亚地区。据估计,中国移动支付市场规模约为5.5万亿美元(2016年),并且45%的中国互联网用户渗透率(如下图Statista数据所示),中国显然是全球最大的电子支付市场。
截至2017年第三季度,按地区划分的全球上个月使用过移动支付服务的互联网用户占比
鉴于蚂蚁金融面临的巨大机遇,我们此次考察的讨论之一,是与一组专门投资中国的公开股权机构投资者小组进行交流,探讨从长期看,蚂蚁金融的价值是否会超过其创始股东阿里巴巴。阿里巴巴于2011年将当时的支付宝拆分并分拆给股东。若蚂蚁金融能够成为那些电子钱包普及但技术相对落后的国际市场(例如非洲、中东、拉丁美洲和东南亚)的电子支付平台,则其潜力巨大。潜在的投资逻辑是,相较于主要局限于中国市场、并在国际上面临亚马逊及其他竞争者挑战的阿里巴巴,蚂蚁金融在国际上面临的竞争有限,因而拥有巨大机遇。
财富创造——全球增长最快的市场
BCG在其2018年《全球财富报告》估计,中国约占全球高净值及超高净值个人(HNWIs)的15%,且这些群体正以22%的复合年增长率增长。BCG将高净值人士的个人财富定义为超过2,000万美元但低于1亿美元,超高净值人士则指财富超过1亿美元的人士。
如BCG报告下图所示:
美国持有全球高净值及超高净值财富的30%以上
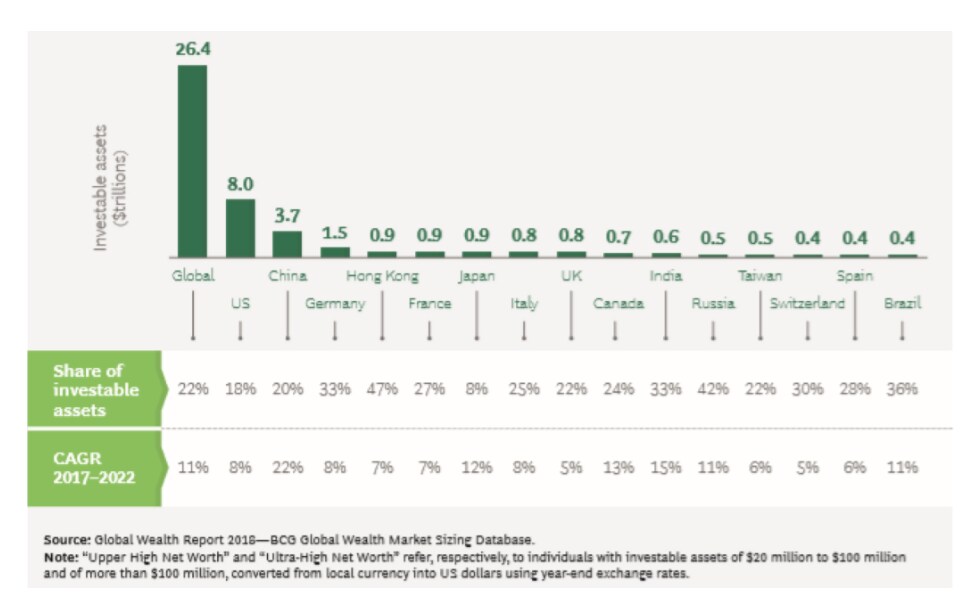
如果将大中华区(包括香港和台湾)的数据加总,高净值及超高净值人士的可投资资产超过5万亿美元。加上约4亿被归类为中国中产阶级的人口,随着中国经济走向成熟,这将形成一个重要的财富来源。这也是中国财富管理被视为全球金融服务领域最大机遇之一的原因。这一机遇与中国的许多机遇一样,目前仍处于早期阶段,产品开发和监管均在完善之中。近期,像安邦保险集团这样的公司出现了问题。该集团是一家中国保险公司,其财富管理业务大幅增长,并于今年早些时候被政府接管,这促使中国政府加强对该行业的监管介入。
潜在问题
尽管上述三项特征表明中国的经济实力可能被低估,但除了持续的贸易紧张局势外,还存在一些潜在问题:
政府框架能否支撑中国经济快速演变与创新的能力。 上述三项特征在过去二十年间大多得到了发展。鉴于这种快速发展,中国政府是否具备相应的知识和能力进行监管与支持?尽管任何政府的监管框架都会受到这一快速演变的考验,但中国与全球大多数主要经济体不同,在10年前的全球金融危机中基本未受影响,其体系也未经过检验。中国金融体系以及主要国有企业银行基本未受影响的原因之一,是在2008年前夕它们刚刚通过公开股权资本注资。另外,这些银行当时尚未大规模拓展国际业务。
“……如果其他国家政府对蚂蚁金融这样的公司作为电子支付平台……感到不安……这将显著改变蚂蚁金融的国际机遇……。”
一个经常被提及的具体担忧是中国影子银行体系的规模。尽管这一术语常被默认为负面含义,但其实并非如此。影子银行存在于全球大多数市场之中,包括美国,指的是发生在受监管银行体系之外的银行业务活动。由于这些活动发生在监管框架之外,通常披露和信息较少。企业、非银行金融公司、养老基金及其他机构往往参与此类活动(例如放贷)以提高收益。此外,随着中国近期在点对点借贷等面向个人的投资工具方面的发展,担忧有所加剧。这些担忧通常主要源于两个方面:一是影子银行体系的相对规模与受监管银行体系的对比;二是中国相关活动中常见的信息披露和透明度不足,加剧了这种焦虑。
政府(一国或多国)介入以限制或阻止中国经济中部分创新的可能性。 请注意,上文中的“政府”不仅限于中国政府的干预。就中国而言,近期宣布将实施电子游戏规则的公告对腾讯影响重大,因为游戏是其最大业务。在国际政府干预方面,美国外国投资委员会(CFIUS)今年早些时候以国家安全为由,阻止了蚂蚁金融收购MoneyGram出于国家安全原因——这是可能限制企业在拓展海外业务过程中创新与成功的各种力量的一个例子。同样,如果其他国家的政府对蚂蚁金融这样的公司在其本国充当电子支付平台或与之合作感到不安,这将显著改变蚂蚁金融的国际机遇,也可能改变其长期投资逻辑。


