中国经济增速在第二季度放缓至6.2%,为至少27年来的最低增速,国内外需求在美国日益加大的贸易压力下走弱。
尽管6月工厂产出和零售销售数据有所改善,显示出一些好转迹象,但部分分析师提醒,这种增长可能难以持续,并预计北京方面将在未来几个月继续推出更多支持措施。
随着中美贸易战旷日持久且代价日益高昂,引发全球经济衰退担忧,中国的贸易伙伴和金融市场正密切关注这一世界第二大经济体的健康状况。
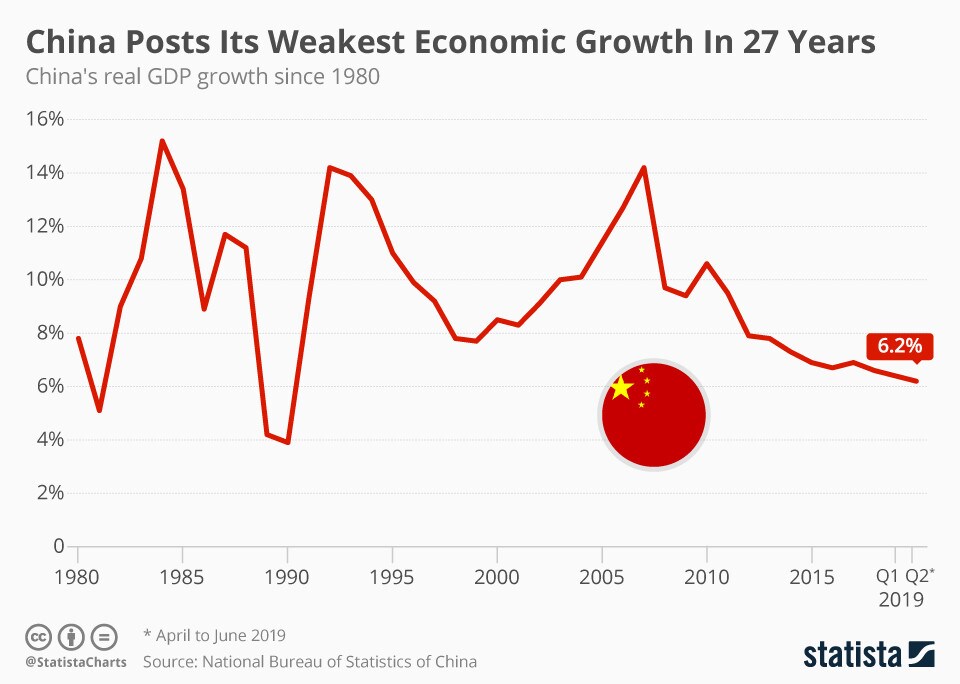
周一公布的增长数据显示,经济增长势头较第一季度的6.4%有所减弱,市场预期北京需要采取更多措施,以提振消费和投资,恢复企业信心。
4月至6月的增速与分析师预期相符,为1992年第一季度以来的最低水平,而1992年第一季度是有记录以来最早的季度数据。
“中国经济在下半年的增速可能放缓至6%至6.1%,”华宝信托经济学家聂文表示。这将考验北京2019年6%至6.5%目标区间的下限。
他表示,下调银行存款准备金率(RRR)“仍然非常有可能,因为当局希望从长远角度支持实体经济”,并预测经济将继续放缓,并在2020年中左右企稳。
自2018年初以来,中国已六次下调存款准备金率,以释放更多资金用于放贷,路透社调查的分析师预计年底前还将再降两次。
北京今年主要依靠财政刺激来支撑经济增长,宣布实施近2万亿元人民币(2910亿美元)的大规模减税措施,并为地方政府专项债券发行安排2.15万亿元人民币额度,用于推动基础设施建设。
然而,经济对政策的反应一直较为迟缓,企业信心依然谨慎。
自华盛顿5月大幅提高对中国商品的关税以来,贸易压力持续加剧。尽管双方此后同意恢复贸易谈判,并暂缓进一步的惩罚性措施,但在达成协议所需的重大问题上仍存在分歧。
美国总统唐纳德·特朗普在一条推文中,将中国经济增速放缓与美国关税联系在一起。
“美国关税正对那些希望迁往非关税国家的企业产生重大影响,”特朗普写道。“这些关税是由中国通过货币贬值和大量放水来买单的,而不是由美国纳税人买单!”
尽管存在贸易争端,中国净出口仍占上半年GDP增长的20.7%,十分显著。原因是出口商在美国加征关税前赶忙出货,而在国内需求疲软的背景下,进口下降更为明显。
6月,出口和进口均有所下降。官方调查显示,工厂裁员速度为十年前全球金融危机以来最快。
“受全球经济放缓和贸易战影响,我们的出口将持续下降,今年可能出现零增长,”国家信息中心首席经济学家朱宝亮表示。该中心是中国领先的政府智库。
朱宝亮在第二季度数据公布前接受官方《金融时报》采访时表示,随着国内需求逐步恢复,净出口对经济增长的贡献将下降,并预计明年经济增速将放缓至5.8%。
更多支持措施即将出台
近几个月来一系列疲软数据以及贸易争端的突然升级,引发了人们的疑问:是否需要更有力的宽松政策,包括某种形式的降息,以使经济重新回到更稳定的轨道。
中国人民银行行长6月曾表示,若贸易战加剧,中国在政策调整方面拥有“巨大”空间。
本月,国务院总理李克强表示,中国将适时运用降低银行存款准备金率等其他融资工具,支持小微企业,同时重申不会采取“大水漫灌”式的刺激政策。
分析人士认为,由于担心加剧高企的债务水平和结构性风险,货币政策进一步大幅放松的空间受到限制。
此外,6月工业生产、零售销售和固定资产投资数据均超出分析师预期,表明北京此前的稳增长措施可能开始见效。
国家统计局数据显示,工业产出同比增长6.3%,较5月创17年来新低的增速有所回升,并大幅超过5.2%的预期增速。
粗钢和铝的日产量均升至创纪录水平。
零售销售增长9.8%,为2018年3月以来的最快增速,超出市场对小幅回落至8.3%的预期。汽车销售增长17.2%,是主要拉动因素。
国家统计局发言人毛盛勇在新闻发布会上表示,他预计政策措施的效果将在下半年更加明显。
不过,部分分析师对产出和销售数据所显示的复苏表示质疑。
Capital Economics表示,其内部模型显示上月工业增速将有所放缓,而汽车销售的跳升可能部分归因于一次性因素。
中国汽车经销商正向消费者提供大幅折扣,以消化因排放标准变化而积压的高库存。实际上,汽车产量下降15.2%,为连续第11个月下降,这表明汽车制造商并不预期需求会在短期内出现持续反弹。
投资也在缓慢回升
上半年固定资产投资同比增长5.8%,高于5.5%的预期,也高于前五个月的5.6%。基础设施投资增长4.1%,其中铁路投资继续保持两位数增长。
据路透社计算,房地产投资是主要增长动力,6月同样加快,同比增长10.1%。但新房销售连续第二个月萎缩。
“月度数据好于预期……(但)鉴于工厂活动普遍疲弱的更广泛迹象,我们对这一明显复苏持怀疑态度,”Capital Economics高级中国经济学家朱利安·埃文斯-普里查德表示。
“展望未来,我们怀疑6月的数据能否标志着转折点的到来。”


