如今,EU11经济体1是全球最开放的经济体之一(见图1)。这一时期,其贸易开放度显著提升,贸易流动的性质也迅速发生变化,这在很大程度上得益于它们加入欧盟。
其他因素也发挥了作用,例如它们从计划经济向市场经济转型所推动的改革、为加入欧盟所做的准备,以及促使这一时期全球价值链(GVC)出现的全球性趋势。
图1 出口开放度
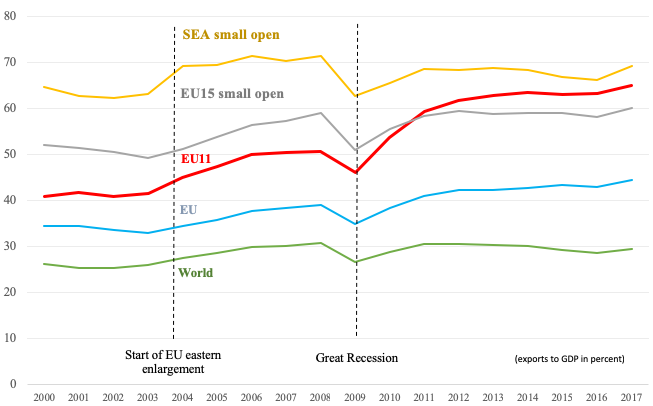
注:EU15小型开放经济体包括奥地利、比利时、丹麦、芬兰、荷兰和瑞典。SEA小型开放经济体包括柬埔寨、韩国、马来西亚和越南。EU11包括保加利亚、克罗地亚、捷克、爱沙尼亚、匈牙利、拉脱维亚、立陶宛、波兰、罗马尼亚、斯洛伐克和斯洛文尼亚。
EU11的不寻常之处
然而,EU11国家的一些重要特征与其他贸易开放度相近的国家不同。与小型开放的EU15国家相比,它们的制度和社会保障体系发展较为滞后,家庭的金融储蓄也较少,难以平滑消费。由于一个经济体吸收冲击和管理结构性变化的能力在很大程度上取决于其制度和社会保障体系的质量,这一差异在欧盟内部就显得十分重要。
另一方面,世界其他地区贸易开放度相近的中低收入国家并不属于欧盟这类超国家组织。它们没有采用高度发达国家的制度和法律体系,也不属于一个资本和劳动力可以自由流动的统一市场。由于贸易流动在很大程度上受企业生产地点决策和劳动力迁移的影响,如果我们想要理解贸易和其他冲击如何影响这些国家,EU11国家的这些特征就具有高度相关性。
EU11国家在贸易一体化方面有许多重要的共同点,其中最主要的是欧盟内部贸易占比较高及其对增长和发展的影响。不过,这些国家在发展水平、出口结构和质量以及参与全球价值链的程度等方面也存在重要差异。
尽管大多数经济学家都认同更紧密的贸易一体化在总体层面带来积极的经济效应,但人们日益认识到其他方面的重要性,包括:
收入分配以及更广泛意义上的机会平等与公平(Milanoviċ 2016,OECD 2019);
集聚效应及由此产生的区域差距、住房价格上涨以及区域劳动力市场错配(EBRD 2018,Ossa 2019);
劳动力迁移及其带来的财政和社会影响(Andor 2019);以及
对社会产生比以往经历更持久的影响(Buti 2019)。
理解冲击的影响
欧洲近期的危机表明,仅关注狭义界定的总体经济增长和经济韧性,不足以理解经济冲击的长期影响。这些冲击会刺激增长,但也可能引发危机。有必要采取更广泛的视角,纳入社会和政治层面,以理解当前的发展态势并制定适当的政策(Székely 2019)。换言之,快速的贸易一体化和趋同过程中,谁受益、谁受损,危机期间谁承受冲击以及如何承受,还有社会中不同群体——赢家和输家——及整个社会如何应对贸易一体化带来的挑战,这些同样重要。
如果不加以解决,市场力量造成的负面社会趋势可能会逆转改革,并最终导致增长潜力和经济韧性的削弱(Székely and Ward-Warmedinger 2018)。它们还可能对国家和欧洲层面的政治发展产生重大影响,并可能阻碍欧洲一体化的深化。
全球价值链
全球价值链(GVC)的出现(Baldwin 2012,Baldwin and Obuko即将发表)改变了贸易一体化的性质和影响。目前,区域内价值链占主导地位(Antras and De Gortari 2017)。但随着贸易成本下降,价值链中的全球部分(包括欧洲但不含欧盟以外部分)可能会增加。同样,随着全球价值链中服务环节的快速增长,来自全球市场的竞争压力也在加大。
全球价值链,尤其是其服务环节,受到颠覆性技术创新的强烈影响,对劳动力需求的技能结构产生重大影响。这导致全球价值链各环节不断迁移。这可能意味着部分环节将回流至EU15,但也意味着核心环节将从EU15转移至EU11或欧盟以外的国家(Mayer and Head即将发表)。这一趋势未来可能会进一步增强。
外国直接投资的流入
贸易一体化和全球价值链的形成也推动了外国直接投资流入EU11国家。现代技术和资本深化的进口,以及产品结构的快速现代化,对当地供应商的生产率产生了积极影响(Harding and Smarzynska Javorcik 2011,Hagemejer and Muck即将发表)。这一结论与Alfaro and Chen(2012)的实证分析相一致,该研究表明,跨国生产会在国内市场上同时产生知识溢出和要素再配置。使这种情况更有可能发生的政策包括改善信贷可得性、增加劳动力供给(尤其是技术型劳动力)并消除监管壁垒。这些都是EU11国家改革的典型内容。
与贸易一样,促进外国直接投资的许多根本性力量也具有全球性。地理邻近性有所帮助,但欧盟入盟为这些力量发挥作用提供了肥沃土壤,因为入盟有助于改善制度,并为投资者提供更高程度的法律确定性(Buiter and Lubin 2019)。EU11国家从贸易壁垒的削减中获益显著。Merlevede and Purice(2019)估算,只有当国家与欧盟接壤时,向跨境的跨国公司提供投入品才会提高生产率。当边界变得无缝时,例如在申根区的情况下,这些溢出效应会更加强烈。
因此,EU11国家的内向直接投资(不包括特殊目的实体,即SPE)占GDP的比例已追上欧盟和全世界最发达的小型开放经济体的趋势(见图2)。然而,对外直接投资却并非如此。
图2小型开放的EU15和EU11国家的内向与外向直接投资存量
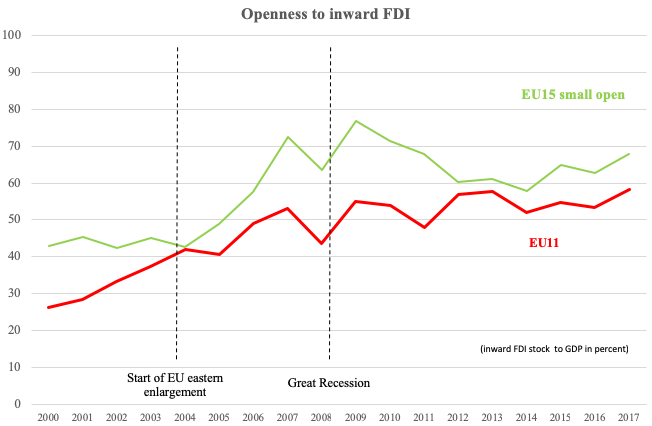
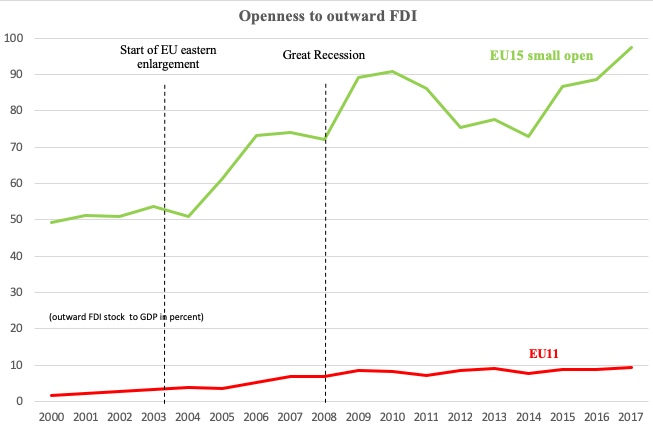
注:EU15小型开放经济体包括奥地利、比利时、丹麦、芬兰、荷兰和瑞典;EU11包括保加利亚、克罗地亚、捷克、爱沙尼亚、匈牙利、拉脱维亚、立陶宛、波兰、罗马尼亚、斯洛伐克和斯洛文尼亚。为未加权的组平均值。
由于EU11国家的资本存量占GDP的比重低于EU15国家,外国直接投资在总资本存量中的占比较高(见图3)。换言之,外国资本,以及由此产生的外国对企业部门的影响,在这些国家更为重要,尤其是在其出口(可贸易)部门。外国直接投资的技术水平也显著高于经济其他部分。大量研发活动发生在这些企业中,它们雇用的技术型劳动力比例也高于其在私营经济中的占比。
图3 外资控股企业创造的增加值
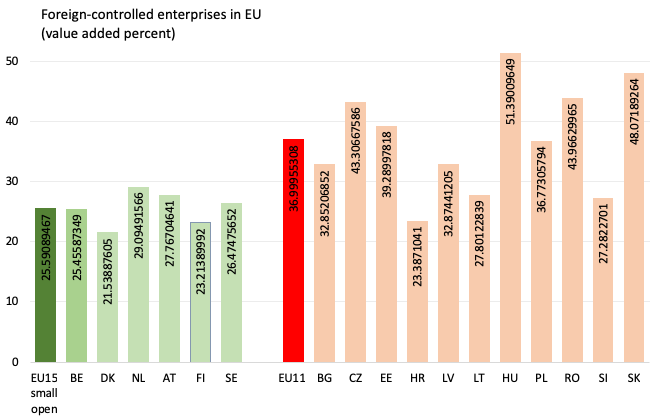
注:EU15小型开放经济体包括奥地利、比利时、丹麦、芬兰、荷兰和瑞典;EU11包括保加利亚、克罗地亚、捷克、爱沙尼亚、匈牙利、拉脱维亚、立陶宛、波兰、罗马尼亚、斯洛伐克和斯洛文尼亚。为未加权的组平均值。
德国是最早在欧盟内创建全球价值链的国家之一,EU11国家邻近德国及其他主要欧洲市场,而且拥有大量低成本但技能相对较高的劳动力,这使其成为融入欧洲(主要是德国)全球价值链的理想目标。它们在正确的时间、正确的地点,并具备了从这一全球进程中获益的条件。越接近经济重心、交通基础设施越完善,这种情况就越明显,即使在国家内部也是如此。出口导向型企业,尤其是属于全球价值链一部分的企业,主要为外资所有,并且高度集中于某些地区。
外国直接投资的增加进一步加速了本已十分强劲的集聚效应,并提高了对更高技能的需求及其所带来的工资溢价。外国直接投资高度集中于主要城市地区,尤其是首都,以及靠近创建全球价值链的主要西欧制造企业的地区(Szabo 2019)。
图4 EU11国家内向外国直接投资的地区差异
来源:各国央行和/或国家统计机构的统计数据。
危机期间的经济应对:基于模型的模拟
EU11国家危机经历的一个显著特征是,在其中许多国家,国内需求的下降相对于GDP的下降幅度远大于欧盟核心国家。原因包括信贷驱动的消费,以及危机前夕的房地产繁荣。目前,房地产繁荣似乎不太可能重演,不过在一些国家,家庭信贷和房价已出现明显回升。
借助经过校准的DSGE模型,我们可以明确指出EU11国家的两个重要特征,它们可以解释这一现象的大部分原因,并且在未来仍将保持相关性:
生产能力中外资所有权占比较大,而对外直接投资的规模与之并不相称。
大量“月光族”消费者,即储蓄很少、因而不得不依靠当前收入生活的人。这在一定程度上是第一个特征的结果。
如图5所示,相较于EU15国家,以及相较于假设中没有大量外国所有权的EU11国家,这两个特征对于拥有较高生产性资产外国所有权的EU11国家在面对全球衰退性冲击时经济的反应方式具有重要影响。就前一种比较而言,它对于理解EU11国家近期和未来的经济发展更具相关性:国内需求,尤其是消费,下降更为急剧。投资降幅更大,这反映了消费下降带来的加速效应。由于出口走势相似,贸易平衡的走势则大不相同。
图5有无主要外资控股生产性资本的EU11国家对衰退性冲击的反应
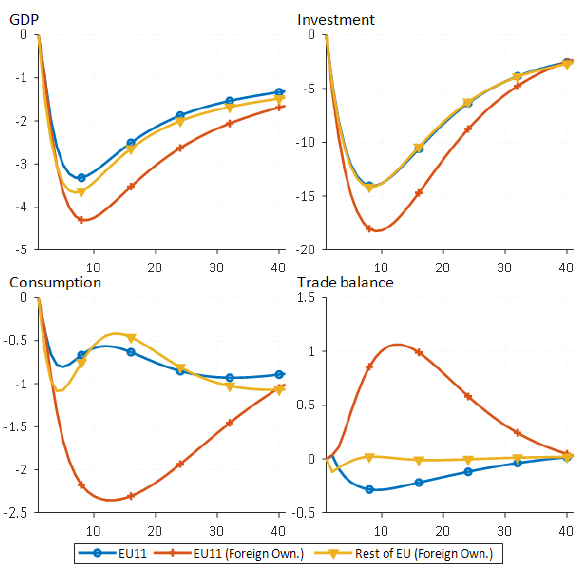
来源:欧盟委员会,DG ECFIN工作人员使用Quest模型进行的计算。
注:QUEST模型以EU11及欧盟其他国家为基准进行校准。EU11(外资控股)所用模型假设EU11国家生产能力中外资所有权占比较高。模型假设采用浮动汇率制度。
鉴于消费中不可贸易品占比较高,消费大幅下降且未能完全传导至进口,这意味着在外资所有权较大的EU11经济体中,不可贸易部门的下降幅度要大得多。此外,尽管劳动力市场相对灵活,滞后效应仍然显著。同样重要的是,投资恢复得更为缓慢。
简言之,增长潜力可能会被更大幅度地削弱。因此,不仅实际产出,潜在产出的波动也可能比成熟经济体更大。如图6所示,现实情况与此相符。
图6潜在产出增长,2001–2018年
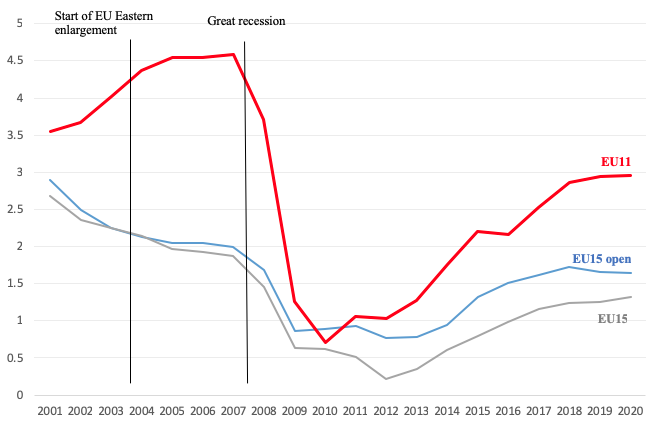
注:EU15小型开放经济体包括奥地利、比利时、丹麦、芬兰、荷兰和瑞典。EU11包括保加利亚、克罗地亚、捷克、爱沙尼亚、匈牙利、拉脱维亚、立陶宛、波兰、罗马尼亚、斯洛伐克和斯洛文尼亚。
冲击的调整
危机往往会加速生产的转移和全球价值链的重组,因为危机使跨国企业再次面临降低成本的压力(Zlate 2016)。如图1所示,在最初的冲击之后,EU11国家在近期危机中从转移效应中获益,因为其出口开放度在危机引起的暂时性下降后显著提升。
将这两种效应相加(对不可贸易部门的冲击更大,以及现代出口导向型生产向EU11国家的再次转移),赢家赢得更多,输家失去更多。总体层面的增长潜力可能已基本恢复,但脆弱性也有所增加。在缺乏具备高质量公共支出和社会保障体系的高效国家的情况下,这可能会破坏社会稳定和国内政治。该地区改革的逆转很可能就是这种影响的表现(Székely and Ward-Warmedinger 2018)。
在图5中,模型纳入了汇率灵活性。灵活的汇率制度,尤其是在其发挥作用的情况下,有助于吸收外部冲击,并且在外部冲击不对称时尤其有用。模型模拟证实了这一点。若没有这一机制,产出波动会加大。
加入欧元区意味着汇率不再是调整工具,但已加入欧元区的EU11国家在此之前就已放弃了这一工具。在近期危机期间,这些国家产出出现过度波动,其中很大一部分与危机前繁荣年份累积的过度宏观经济失衡有关。
重点应放在未来避免此类情况。事实上,宏观经济失衡程序,以及更广泛的欧洲学期进程下的监督机制,应当有所帮助。
一些EU11国家尚未加入欧元区,或未表示有意加入。它们可以将浮动汇率作为调整工具。这一工具在危机期间对它们发挥了良好作用(IMF 2016),不过当然无法消除糟糕政策所带来的后果。
随着以外币计价的贷款大幅减少,这些国家能够比危机前更多地利用汇率灵活性。但正如危机期间所显示的那样,汇率灵活性并非糟糕宏观经济政策和结构性改革缺失的灵丹妙药。恰恰相反,在政策不当的情况下,汇率的波动很可能会加剧局势恶化。
政策选项
应对贸易冲击的政策选项,既可以是短期内保护与既得利益相关的租金,也可以是长期内采取适当的结构性改革并提升制度质量。结构性改革可帮助经济体保持对投资的吸引力,或沿价值链向上攀升,实现超越。目前我们同时看到了这两种应对方式。
任何形式的贸易保护主义都会对EU11国家特别有害(Vandenbussche等,2017),而它们的政策制定者对此十分清楚。但它们不太理解的是,对其非可贸易部门(如零售贸易)以及受外部竞争影响较小的部门(某些服务业)的外国直接投资限制,同样会削弱其竞争力及吸引可贸易部门外国直接投资的能力(Blanchard 2006)。
我们知道,哪些改革——加快人力资本积累、改善营商环境、加强制度建设、减少腐败——能够使中低收入国家更具吸引力,从而吸引外国直接投资和国内私人投资,提升其增长潜力(EBRD 2019,Berglof等,2019)。这些标准改革有助于提高配置效率和创新能力。欧盟学期进程中向这些国家提出的具体国别建议很好地反映了这一点(欧盟委员会,2018),国际货币基金组织、世界银行、欧洲复兴开发银行或经合组织等其他国际组织也向这些国家提出了类似建议。
较少被强调但同样必要的是,需要加强本土企业,帮助它们成长为欧洲或全球性企业,对外投资,从而使EU11国家内向与外向直接投资之间形成更大的对称性。
但在这一方面取得成功,也可能使EU11国家更易受到外部冲击的影响(Deltuvaitė 2017)。因此,需要恰当地平衡并安排改革的顺序,使其趋同不仅快速,而且在经济、社会和政治上具有可持续性。鉴于其对全球冲击的高度暴露,社会政策改革应涵盖三个维度——市场前、市场中和市场后——以使EU11国家在社会层面、进而在政治层面更具韧性。制度改革在各方面都至关重要,也有助于提升能力并更有效地使用欧盟资金。
欧盟层面的改革,若能减轻劳动力对外迁移对国家社会保障体系的负面影响,以及帮助EU11国家加强失业保险体系,并分散与劳动收入相关的风险,则是此类重要领域(Andor 2015,Andor and Pasimeni 2016)。
持续的资本流入仍将是发展战略的必要组成部分,而风险分散对于此类小型且高度专业化的开放经济体至关重要。危机清楚地表明了债务融资的脆弱性。因此,能够降低这些脆弱性的改革,例如完成银行业联盟(这对于欧元区以外的EU11国家也很重要,因为它们的银行业主要由欧元区的银行集团控股),以及能够让替代性融资来源更容易获得的改革,例如完成资本市场联盟,也是此类战略的重要组成部分。


