欧洲经济与货币联盟仍未脱离险境。欧洲理事会近期会议未能推动联盟进一步深化,此外,自新一届意大利政府组建以来,意大利政府债券的利差有所扩大。为使欧洲经济与货币联盟具备未来的韧性,完成银行业联盟至关重要(欧盟委员会,2017b)。然而,向银行业联盟过渡并非易事。关于应优先推进风险分担还是风险削减,各方仍存在争论。以北欧国家为主的八个国家支持最终完成银行业联盟,但认为首要任务应是削减风险。本文阐述了向银行业联盟过渡的三种可能情景,并基于欧洲银行管理局2017年6月透明度评估的数据,分析过渡阶段对银行的影响。
欧元面临的风险依然存在
自危机爆发以来,银行与其政府之间的相互依存关系不断加深。自危机爆发起,政府债务占GDP的比重持续上升(图1,上图)。此外,银行的资产负债表中持有大量此类债务,由此形成了银行与主权国家之间的关联。例如,在意大利,银行总资产中有17%为意大利政府债务,西班牙的这一比例为10%(图1,下图)。若意大利政府债务进行重组,意大利银行将面临严重困难,因为其权益仅占资产负债表的5%(图2,下图)。一旦意大利银行陷入困境,这反过来将对意大利政府产生负面影响,反之亦然。其他国家的银行与政府之间同样存在较强的相互依存关系(Soederhuizen与Teulings,2018)。
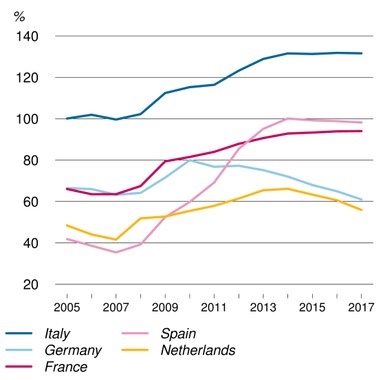
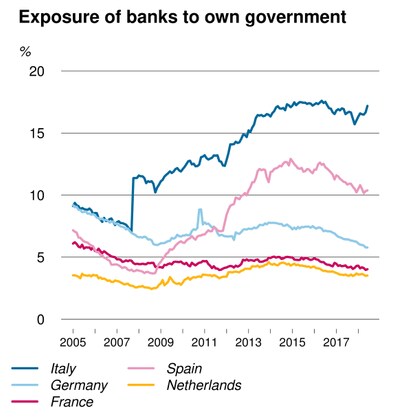
注:风险敞口占资产负债表的百分比。
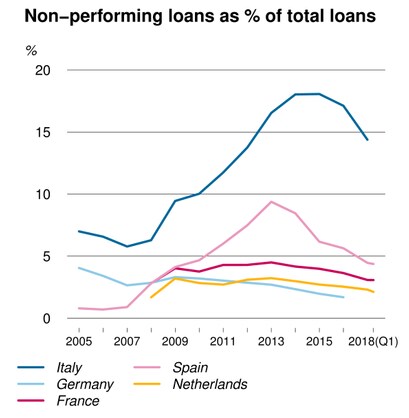
注:逾期90天以上的贷款占贷款组合总额的百分比。
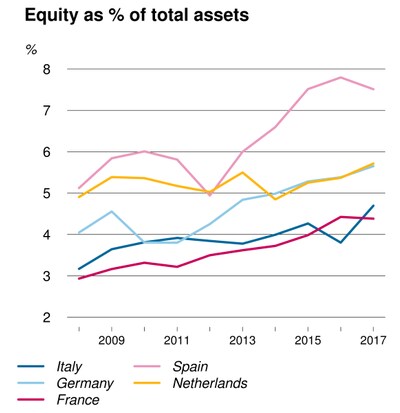
注:此处的权益指一级资本。
除政府债务外,多个成员国的银行账面上还持有大量不良贷款。在意大利,14%的贷款逾期超过90天(图2,下图)。尽管这一比例自2015年以来有所下降,但仍处于较高水平。与此同时,西班牙的不良贷款比例已减半。
银行业联盟可以减弱银行与主权国家之间的关联
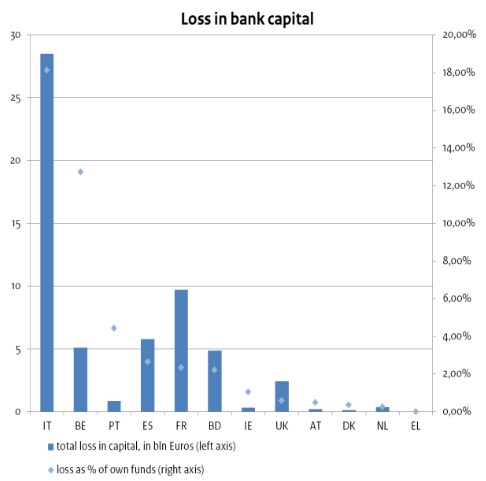
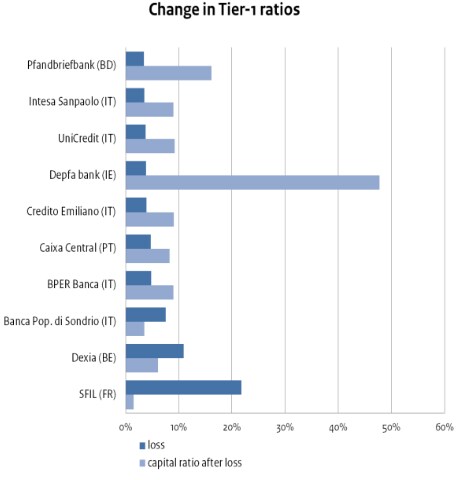
由于银行与政府之间存在较强的相互依存关系(银行与主权国家的关联),欧洲经济与货币联盟仍然十分脆弱。市场可能开始质疑意大利政府债务的可持续性,这将使意大利债务部分减记的必要性上升。图3显示了在假定意大利政府债务减记20%的情况下,银行资本状况及一级资本比率所受的影响。意大利银行对意大利政府债务重组最为脆弱,将导致其资本大幅损失,各家意大利银行的一级资本比率随之下降。意大利以外的银行受到的冲击较轻。银行业联盟可以减少政府与银行之间的相互依存关系。其中的重要举措包括:降低银行的主权风险敞口、建立欧洲存款保险计划,以及为单一处置基金提供可靠的后盾支持。
调整针对银行的监管规则,可防止银行再次大量购入本国政府债券。若银行持有的本国政府债券减少,其因本国政府主权债务危机而受到的冲击也将减小。欧洲存款保险计划将降低破产银行引发政府债券或其他银行危机的可能性。该计划将提供外部机制以吸收损失并保护存款,同时不损害本国政府的偿付能力。银行单一处置基金需要可靠的后盾支持。若单一处置基金不足以支付某家银行的处置费用,则应明确其余成本的融资安排。关于这两个议题的更详细讨论,可参见例如Gros与Schoenmaker(2014)或Bénassy-Quéré等(2018)。
对政府债券设定风险权重将使银行缓冲资本出现有限的增长。将风险权重设定为与公司债券相同,将消除政府债券享有的优惠待遇。这本身是积极的进展,但额外缓冲资本的要求对推动欧洲经济与货币联盟更加稳定作用并不明显。例如,意大利银行只需额外筹集110亿欧元资本,即可达到其原有的资本比率(表1)。对其他国家而言,这一金额甚至更低。这与Meyland与Schäfer(2017)的估计一致。需要注意的是,银行可能已为应对新措施预留了资本。
正如Véron(2017)所建议的,限制银行资产负债表中政府债务的规模,将是减少银行与政府之间相互依存关系的有效措施。银行可从其本国政府持有的债务额度,可限定为其核心资本的50%。这为银行对本国政府的敞口设定了上限。假设核心资本的上限为50%,多家银行将需要处置其政府债务的很大一部分(表1)。例如,意大利银行将需要出售770亿欧元的意大利政府债务。银行可能会以利率相当的其他国家债务,置换部分本国政府债务。这将使银行资产组合更加多元化,减少对本国政府的依赖。
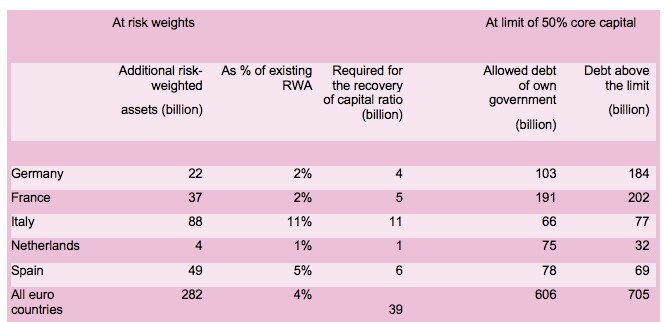
注:风险权重与商业债务的风险权重相同,例如AAA级为0%,BBB级(意大利)为50%。当前的主权信用评级,请参见Fitch。
完成银行业联盟的三种情景
对于银行业联盟各要素应以何种顺序和速度推进,各方尚未达成广泛共识。考虑到欧洲经济与货币联盟内银行和政府财政的现状,这一点可以理解。本文概述了过渡进程的三种可能情景。情景并不止这三种,但这三种情景体现了风险分担与风险削减之间的权衡(Bénassy-Quéré等,2018)。
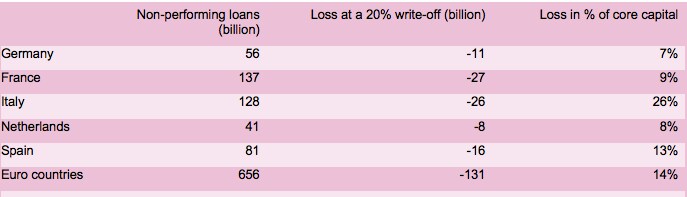
所有情景都要求减少欧洲经济与货币联盟内的不良贷款数量。尽管银行确实为不良贷款的预期损失计提了准备金,但这些准备金是否足够仍不明确。表2显示了若要求银行对其不良贷款核销20%,将产生的损失。这一20%的核销比例以UniCredit在出售大量不良贷款(价值约160亿欧元)时的净核销额(在吸收新资本之后)为依据(Bloomberg,2017)。第一列显示,意大利银行的不良贷款余额为1280亿欧元。核销20%将造成260亿欧元的损失,相当于其当前核心资本的四分之一以上。
在第一种情景下,风险削减与风险分担措施同时实施(Goyal等,2013)。这可能意味着,经营状况相对良好的国家和银行,将无意或有意(道德风险)地承担过去其他国家和银行遗留的风险。出于这一原因,北部欧洲经济与货币联盟国家尤其反对这一情景。
在第二种情景下,必须先解决较弱银行的问题,然后才能完成银行业联盟。在这一情景下,重点在于风险削减,风险分担则放在较晚阶段。解决不良贷款问题需要时间和/或额外资本。为能够核销20%的不良贷款并实施风险加权,意大利银行总计需要额外资本370亿欧元(Soederhuizen与Teulings,2018)。
在此过渡期间,欧洲经济与货币联盟依然脆弱。短期内,银行与主权国家之间的关联不会被切断,国家层面和欧洲层面仍将存在利益冲突。部分原因在于,欧洲存款保险计划尚未落地,因此任何银行破产仍可能产生国家层面的影响。
采取折中路线,将使进一步的风险分担以风险削减的成效为前提。在这一情景下,推进风险分担的速度取决于风险削减所取得的进展。此类进展可以按年度进行评估,且只有在确认取得一定进展后,才会采取后续步骤。例如,欧洲存款保险计划可每年逐步覆盖更大比例的存款,而这一扩大可以取决于足够数量的不良贷款是否已得到处置(Gros与Schoenmaker,2014)。这将既为降低现有风险提供激励,也为推进更多风险分担留出空间。此处的一个复杂因素在于,需要进行年度评估和/或就风险削减进展展开协商。
没有任何一种情景对所有国家都是最优的。在第一种情景下,风险削减与风险分担同步相对快速推进,北部国家可能需要承担部分成本。在首先必须解决所有问题的情景下,欧洲经济与货币联盟在较长时间内仍将易受冲击。风险分担以风险削减为前提的情景,则需要作出复杂的年度政治抉择。等待过久才实施措施,可能导致在新危机的压力下被迫寻找解决方案。尽管危机的压力或许能促成果断行动,但很可能无法带来最有效率的结果。届时,任何连锁反应也将波及整个欧洲。


