多数经济预测认为,中国经济衰退将波及所有人,但与美国经济深度衰退相比,其痛苦更可能局限于区域范围。遗憾的是,这种判断可能只是一厢情愿。
当中国最终迎来其不可避免的增长放缓——这几乎必然会因金融危机而被放大,原因在于该经济体的巨额杠杆——世界其他地区将受到怎样的影响?在美国总统唐纳德·特朗普的贸易战恰逢中国增长已经放缓之际冲击中国,这绝非无关紧要的问题。
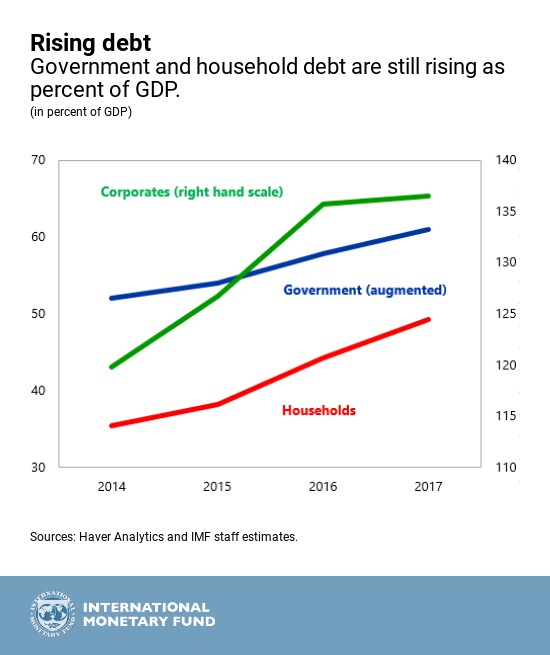
典型的估计,例如国际货币基金组织的国别风险评估中所体现的观点表明,中国经济放缓将波及所有人。但根据国际货币基金组织的观点,其最严重的痛苦将更加集中于区域并局限于特定范围,与美国经济深度衰退的情形相比更是如此。遗憾的是,这种判断可能只是一厢情愿。
首先,对国际资本市场的影响可能远远大于中国资本市场之间的关联程度所显示的水平。无论全球投资者对利润增长前景多么忧虑,中国增长受挫都会使局面进一步恶化。尽管美国仍然是迄今为止最大的最终消费品进口国(中国制造业进口中有很大一部分是中间产品,最终以出口形式体现于美国和欧洲市场),外国企业在中国市场的销售仍然享有可观的利润。
当下,投资者还担心利率上升,这不仅会抑制消费和投资,还会降低那些估值高度依赖远期利润增长的企业(尤其是科技公司)的市场价值。中国经济衰退可能会再次使局面恶化。
我理解通行的凯恩斯式观点,即任何地方的经济放缓都会降低全球总需求,从而对全球利率形成下行压力。但现代观点更为细致。过去二十年间,亚洲高储蓄率是美国和欧洲实际(经通胀调整)利率水平较低的重要因素,原因在于欠发达的亚洲资本市场根本无法有效吸纳过剩储蓄。
前美国联邦储备委员会主席本·伯南克曾将这一备受研究的现象概括为“全球储蓄过剩”的关键组成部分。因此,中国经济放缓若蔓延至整个亚洲,非但不会降低全球实际利率,反而可能与之相悖,推高其他地区的利率,尤其是在第二次亚洲金融危机导致央行外汇储备急剧下降的情况下。因此,对于全球资本市场而言,中国经济衰退很可能带来双重打击。
尽管对许多国家而言,中国出口放缓已经十分不利,但全球利率大幅上升将更为糟糕。欧元区领导人,尤其是德国总理安格拉·默克尔,在面对严峻的经济和政治困境时维系了政治和经济上都十分脆弱的单一货币,其功绩尚未得到应有的认可。但若没有超低的全球利率,政治上已陷入瘫痪的欧元区官员就不可能在外围国家回避必要的债务减记和重组,他们的任务几乎无法完成。
十年前发达国家爆发金融危机时,得益于较低的债务水平和强劲的大宗商品价格,新兴市场复苏相对迅速。然而如今,债务水平已显著上升,全球实际利率的急剧上升几乎必然会使当前正在酝酿的危机从已受冲击的少数国家(包括阿根廷和土耳其)蔓延开来。
美国也无法幸免。目前,美国能够以相对较低的成本为其万亿美元级别的赤字融资。但其借款期限相对较短——若将财政部与美联储的资产负债表合并计算,平均期限不足四年——这意味着利率一旦上升,债务偿付将很快挤占其他领域所需的支出。与此同时,特朗普的贸易战也威胁着美国经济的活力。其在一定程度上带有随意性和政治驱动的性质,使其对美国增长的损害至少不亚于特朗普大力废除的各项监管规定。那些曾认为特朗普对贸易的立场主要是竞选期间的虚张声势的人,理应感到担忧。
好消息是,贸易谈判往往在最后关头之前看似难以达成一致。美国和中国可能会在特朗普的惩罚性关税于1月1日生效之前达成协议。人们希望,这样的协议将反映出中国对知识产权态度的逐步成熟——这与美国在十九世纪后期的情况颇为相似。(在美国高速增长的年代,美国企业家常常对盗用英国的专利发明毫不在意。)
中国经济衰退若因金融危机而加剧,将构成债务超级周期的第三阶段。该周期始于2008年的美国,并于2010年蔓延至欧洲。截至目前,中国当局在推迟不可避免的经济放缓方面做得十分出色。遗憾的是,当经济下行真正到来时,世界很可能会发现,中国经济的重要性比多数人想象的还要大。


