欧元最初20年的历程与许多人的预期大不相同,这凸显出我们必须认识到,未来很可能不同于过去。鉴于此,只有坚持灵活应变、愿意迎接新挑战,才能确保共同货币持续成功。
就在20年前的这个月,欧元诞生了。对普通民众来说,直到2002年欧元现金投入使用,生活才有明显变化。但在1999年1月,经济与货币联盟的“第三阶段”正式启动,最初11个欧元区成员国之间的汇率被“不可撤销地”固定,各国货币政策的决策权也移交给新成立的欧洲中央银行。此后发生的一切,为未来提供了重要启示。
1999年,普遍看法认为,德国将因引入欧元而蒙受最大损失。除了欧洲央行可能不如德国联邦银行那样强硬地对抗通胀这一风险外,德国马克当时也被高估,德国经常账户处于赤字状态。人们认为,按这一水平固定汇率,将严重挑战德国工业的竞争力。
然而,20年后,通胀率甚至低于德国联邦银行执掌货币政策时的水平,而德国经常账户持续保持巨额顺差;这被视为德国工业过于具有竞争力的证据。这引出了过去20年的第一条启示:欧元区各国的表现并非命中注定。
西班牙和爱尔兰等其他国家的经历进一步印证了这一点,表明适应形势变化的能力以及作出艰难抉择的意愿,比经济的起点更为重要。未来也是如此:例如,德国目前的主导地位绝不能保证会延续到未来20年。
然而,欧元区的建立着眼于过去。20世纪70年代和80年代,人们最担忧的是高企且波动不定的通胀,这往往由两位数的工资增长推动。金融危机几乎总与通胀飙升有关,但此前影响范围有限,因为当时金融市场规模较小,彼此之间也没有紧密交织。
欧元区成立后,一切都变了。发达国家的工资压力普遍缓解。但金融市场活动,尤其是欧元区内部的跨境活动,在遭压抑数十年后呈指数级增长。例如,欧元区成员国的跨境资产大多以银行信贷和其他信贷形式存在,其规模从20世纪90年代末约占GDP的100%,增至2008年的400%。
十年前,全球金融危机爆发,欧洲猝不及防。自20世纪30年代以来的首次通缩危机之所以在欧洲尤为剧烈,是因为此前十年间累积了巨额债务,而各国当时只顾着回顾过去。
当然,金融危机爆发时,欧元区并非唯一措手不及的一方。这场危机始于美国,起因是基于次级抵押贷款、被认为安全的证券。但美国拥有统一的金融(和政治)体系,因此相对迅速地克服了危机;相比之下,欧元区许多成员国则陷入了一连串缓慢蔓延的危机。
所幸,欧洲央行经受住了考验。其领导层认识到,有必要将重心从对抗通胀——欧洲央行设立时的目标——转向遏制通缩。最终,欧元得以幸存,因为在关键时刻,欧元区成员国领导人不惜动用政治资本推行必要改革,即使此前他们曾把本国的问题归咎于欧元。
先妖魔化欧元、随后才意识到必须保护欧元的模式,至今仍在上演;这应当成为过去20年的第二条启示。意大利民粹主义联合政府过去曾信誓旦旦地表示要无视欧元规则,有些人甚至主张彻底退出欧元区。但当金融市场风险溢价上升,意大利储户又不肯购买本国政府债券时,联合政府很快改变了口风。
事实上,欧元区的经济表现并不像那些似乎永无止境的悲观头条所暗示的那么糟。人均GDP增长在过去20年有所放缓,但放缓程度并不超过美国或其他发达经济体。
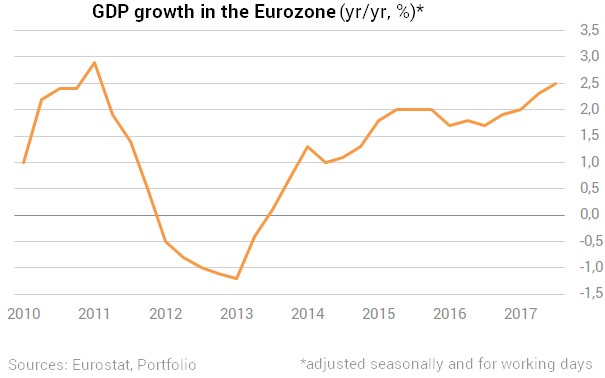
此外,欧洲大陆劳动力市场经历了一场鲜少被报道的结构性改善:劳动力参与率逐年上升,即使在危机期间也不例外。如今,欧元区成年人口中参与经济活动的比例高于美国。就业人数创下历史新高,失业率虽在一些南欧国家仍然偏高,但持续下降。
这些经济现实意味着,即便欧元并未广受喜爱,人们仍普遍承认它是欧洲一体化不可或缺的一环。根据最新一期欧洲晴雨表民调,对欧元的支持达到历史最高水平74%,反对欧元的欧元区人口不到20%。就连意大利也有强劲的支持欧元多数派(68%对18%)。这正是欧元最初二十年带来的第三条重要启示:尽管共同货币有许多不完善之处,它创造了就业,而支持放弃欧元的人寥寥无几。
但或许最重要的启示在于别处。欧元最初20年的历程与许多人的预期大不相同,这凸显出我们必须认识到,未来很可能不同于过去。鉴于此,只有坚持灵活应变、愿意迎接新挑战,才能确保共同货币持续成功。


