旨在改革全球税制的双支柱计划,为非洲各国政府应对经济数字化带来的税收挑战并最大化税收收入提供了独特机遇。
要发挥BEPS第一支柱和第二支柱的潜力,非洲国家必须全面参与谈判进程,以确保其面临的挑战得到解决。
鉴于全球最低税率的实施,非洲税务管理部门有必要重新审视其税收优惠框架,以避免税收流失至其他司法管辖区。
截至2021年7月,超过130个国家和司法管辖区,包括许多非洲国家在内,已加入这一改革全球税收规则的新双支柱计划,以确保跨国公司(MNC)无论在何处经营,都依法缴纳其应付的公平税款。
关于税基侵蚀和利润转移(BEPS)协定的第一支柱旨在确保利润和征税权在各国之间更公平地分配,针对包括数字企业在内的最大型跨国公司;而第二支柱引入全球最低企业所得税税率,从而保护各国税基,并为各司法管辖区之间的税收竞争设定底线。
本文探讨BEPS各支柱在非洲的潜力,以及非洲税务管理部门可以利用哪些措施,以实现税收收入最大化并应对非洲大陆众多的发展挑战。
发挥BEPS的潜力
如今,许多非洲国家无法对高度数字化的企业征税,原因在于现行国际税收规则仅将征税权分配给在某国内非居民企业已形成充分实体存在的国家。根据第一支柱,预计每年将有超过1000亿美元的跨国公司利润征税权被重新分配给市场管辖区,非洲税务管理组织(ATAF)认为,这些规则将是有效的措施,可用于解决当前来源国与居住国之间征税权分配失衡的问题,而这种失衡使非洲国家等来源国无法获得急需的税收收入。
第二支柱规定的15%全球最低企业所得税税率,也被视为应对逐底竞争和其他有害税收做法的重要一步。如果得到妥善实施,它将为非洲各国政府创造收入、重振该大陆陷入困境的经济提供机遇,同时鼓励非洲国家在积极的基础上开展竞争。
据经济合作与发展组织(OECD)估计,全球最低企业所得税税率预计将带来约1500亿美元的额外全球税收收入,每年。因此,该税率有可能增加非洲国家的企业所得税收入,同时减少跨国公司将利润转移至低税率司法管辖区的动机。通过设定全球最低税率,非洲国家将有机会保护其税基,并防止跨国公司进一步侵蚀税基,且不会对企业活动造成太大损害。此外,预计还将带来其他益处,包括国际税收体系的稳定,以及为非洲的纳税人和税务机关带来更高的税收确定性。
非洲各国政府和税务管理部门的行动要点
BEPS各支柱无疑将为非洲各国政府应对非洲经济数字化带来的各种税收挑战提供机遇。为充分发挥BEPS第一支柱和第二支柱的潜力,非洲国家必须全面参与正在进行的谈判进程,以确保其面临的挑战得到解决,并确保由此产生的国际税收规则有利于非洲国家。
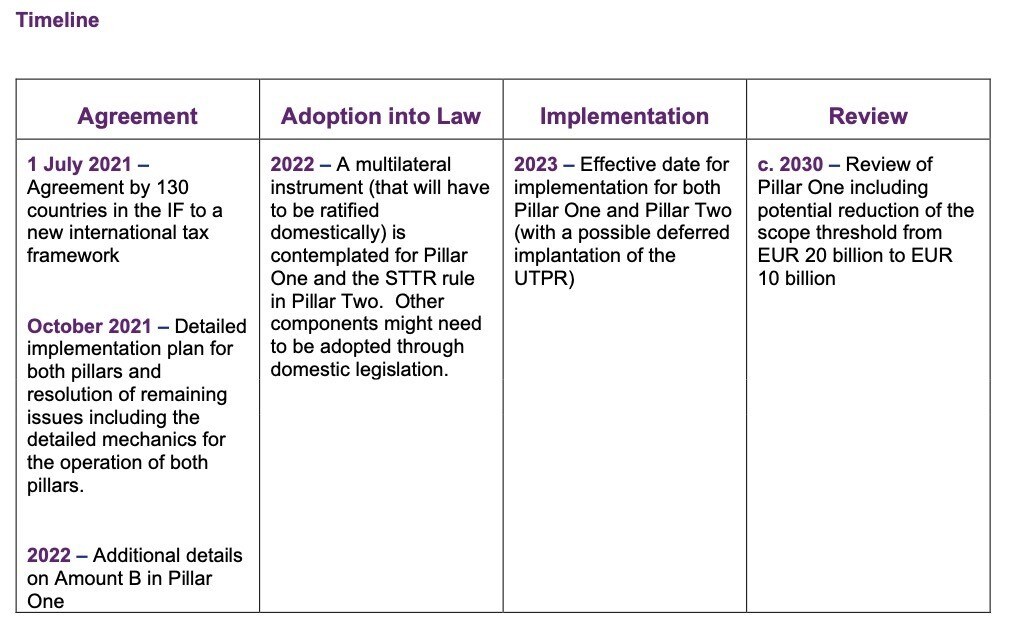
研究表明,超过50%的非洲国家并未积极参与全球税制改革进程。非洲各国政府必须大量参与,以便在谈判中倡导共同的非洲立场并保护其税基。参与者由政府间组织“二十四国集团”(G24)和ATAF代表,两者负责协调成员的立场,这些成员正在参与谈判进程。除参与之外,非洲国家还必须考虑到,其税收挑战与发达国家大不相同,因此必须确保其最终解决方案适宜并独特地契合其本国经济的实际情况。
尽管新的第二支柱规则被视为遏制非洲非法资金流动和跨国公司利润转移的“正确方向上的一步”,但非洲税务管理部门有必要推动设立一项有效的全球最低税率,以保护非洲税基并显著提高非洲各国政府的税收收入。由于大多数非洲国家的企业所得税税率为25%至35%,税收正义运动者和专家已经认为,第二支柱下15%的最低企业税率过低,无法显著减少非洲的利润转移。
据观察,鉴于在非洲大陆采用全球最低税率的影响,非洲税务管理部门有必要重新审视其税收优惠框架,以避免税收流失至其他国家和司法管辖区。非洲联盟(AU)预计也将在为正在进行的谈判提供领导和政治支持方面发挥关键作用,同时让其他全球政治机构参与进来,例如联合国,以制定措施纠正来源国与居住国之间征税权分配的现有失衡。非洲各国政府和税务管理部门还必须着力发展内部能力,以应对数字化企业征税日益增加的挑战。据非盟称,这在一定程度上可通过ATAF的支持实现,ATAF已经在为非洲众多税务管理机构建设能力。
独特的机遇
毫无疑问,COVID-19大流行凸显了非洲国家迫切需要对跨国公司实施公平有效的征税,以为该大陆的经济增长和发展提供资金。
BEPS各支柱为非洲各国政府提供了独特机遇,以应对经济日益数字化带来的各种税收挑战,同时最大化税收收入并解决发展问题。
为利用这一机遇,非洲各国政府和税务管理部门必须努力提供政策指导和政治支持,以确保第一支柱和第二支柱下的新规则促进非洲的利益,并确保该大陆获得公平的征税权。


