疫情期间,东南亚经济数字化进程的影响并不均衡。
数字服务的发展惠及了个人消费者,而非中小企业。
需要为中小企业带来更多金融科技创新,并提供公私部门支持。
东南亚主要经济体受到疫情重创,随着疫情再度暴发、新病毒变种出现以及疫苗接种进展不一,这些经济体仍在艰难探索复苏之路。封锁限制措施造成了严重影响,但也成为一股积极推动力,促使数百万消费者适应新的消费方式并拥抱数字商务,从而永久改变了消费者行为。
根据贝恩公司和 Facebook 开展的研究,如今,东南亚每 10 名消费者中有 8 名已成为数字消费者。为了更直观地理解这一数字,菲律宾、新加坡、马来西亚、印度尼西亚、泰国和越南在短短一年内新增的数字消费者人数,相当于整个英国的人口。
数字金融服务尤其支撑着东南亚经济运转。疫情期间,数字支付的兴起和互联网接入条件的改善,推动数字消费者人数迅速增长。预计到 2025 年,该地区的线上支付规模将超过 1 万亿美元这一增长由持续减少现金支付的趋势和电子商务使用量增加所推动,同时也得益于新支付方式的进一步发展,尤其是电子钱包和预付卡。
东南亚表现不佳的中小企业
然而,在这一既可视为挑战、也可视为机遇的转变中,经济各部门并未同等享受到数字化带来的益处。尤其是,东南亚数百万家中小企业面临重大障碍,在获取和使用数字技术方面受到限制,无法充分获得参与新经济的收益,也难以发挥全部潜力。
在菲律宾,中小企业在经济中发挥着重要作用,占全部企业的 99.5%,并雇用了 63% 的劳动力。但它们的表现不佳,创造的经济增加值仅占 36%。如果中小企业无法转向数字化,这一差距预计将进一步扩大;与此同时,全球各地的经济体和社会都在转向新的经营方式,它们将因此落后。
诸多障碍阻碍菲律宾中小企业在数字经济中充分发挥潜力,最明显的包括互联网基础设施薄弱,以及数字技能、资金和政策方面的缺口等。对于位于马尼拉大都会区以外农村地区的中小企业(占 80%)而言,这个问题更加突出。这些企业主通常年届 40 多岁,数字和金融知识有限,几乎无法获得可靠的移动互联网或宽带网络服务。
但或许最值得关注、也可以说最容易着手解决的障碍,是缺乏能够满足中小企业特定需求的数字金融产品创新。毕竟,为雇用大多数人口、支撑经济运转的中小企业群体提供金融服务,是实现更广泛的包容性增长和经济发展的第一步。
面向中小企业的金融科技
大多数推动金融服务创新的金融科技企业主要面向个人消费者;这并不难理解,因为考虑到超过 70% 的成年人仍然属于“银行服务不足”或“无银行账户”人群(见下文),这是最显而易见的待解决机遇。
走在前列的是东南亚领先的金融科技平台Grab Financial Group,该集团在该地区提供支付和金融服务,涵盖贷款、保险和零售财富管理。随着面向消费者的金融科技在东南亚风险投资交易中占比最大,这一领域预计将进一步加速发展;去年上半年,其投资额已创下100 亿美元的纪录,超过了 2020 年的 82 亿美元。
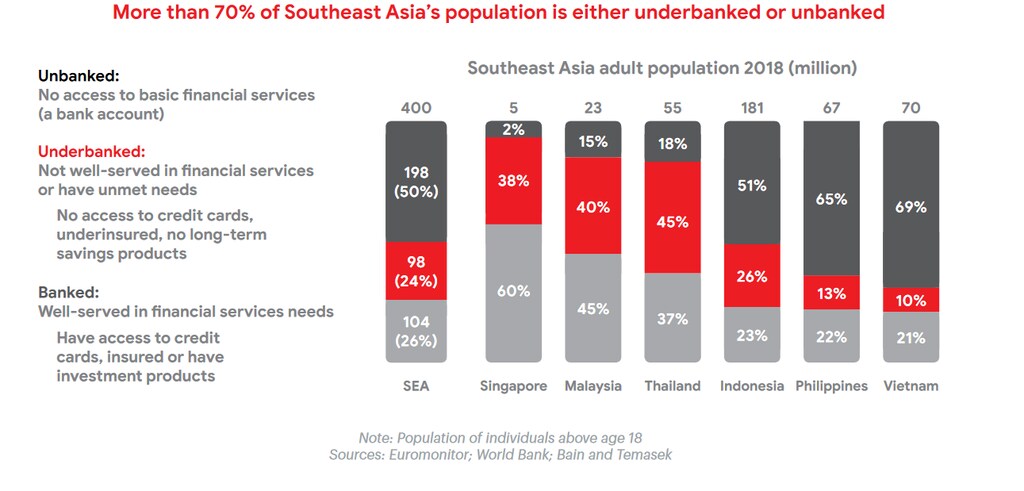
然而,在面向中小企业的金融科技领域,我们尚未看到同等程度的创新活动。这个尚未开发的万亿美元级市场机遇,有望释放该地区大量银行服务不足群体的潜力。
为什么面向中小企业的金融服务缺乏创新?从历史上看,传统银行没有投入足够资源发展数字创新和业务能力来服务中小企业,原因很简单:这无利可图。例如,尽管东南亚中小企业面临巨大的资金缺口(见下文)这一点十分明确,但考虑到它们的风险状况(或缺乏相关风险资料),银行往往认为向这类客户提供信贷“不值得”。
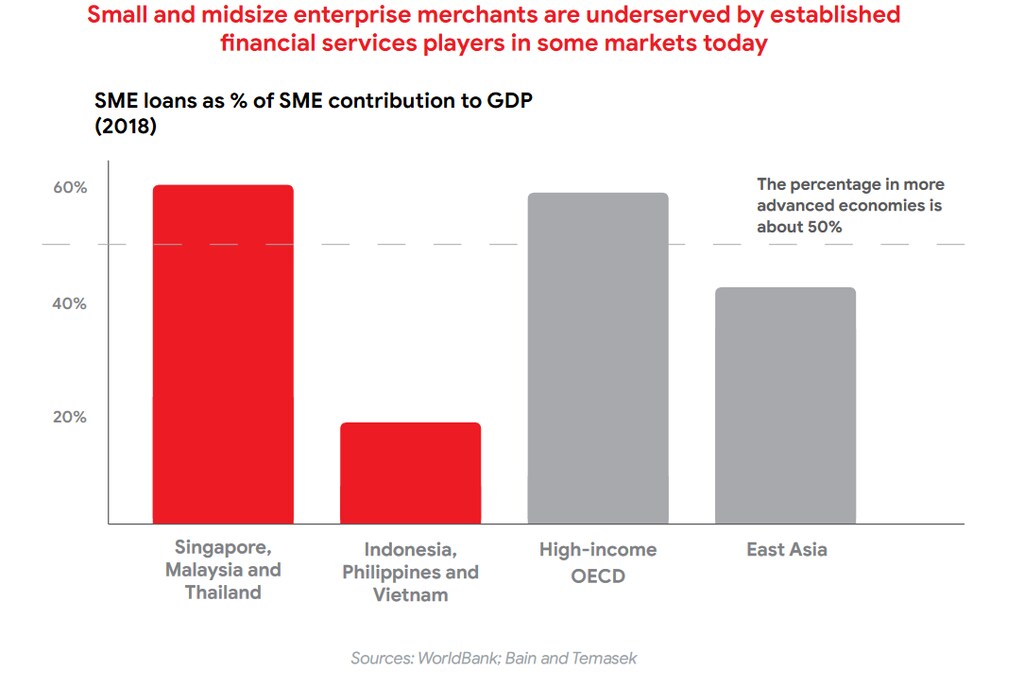
尽管面临这一挑战,通过创新方式收集和使用有关中小企业的新数据,仍有可能解决这一关键障碍。金融科技贷款机构First Circle已成功每年向菲律宾银行服务不足的中小企业发放数百万美元贷款,并实现盈利。这得益于其强大的风险引擎,该引擎建立在专有数据之上:自 2016 年以来,First Circle 对多个行业数千笔企业对企业(B2B)供应链交易进行梳理,收集了相关数据。如此精细的数据还能将中小企业市场进一步划分为规模更小、特征相似的群体,这些群体具有类似的营运资金需求和风险状况。由此,提供量身定制的金融产品就更为容易,产品包括信贷额度、B2B 供应商付款、存款账户和工资账户等。
银行和金融科技公司在创新和包容性经济增长中发挥着关键作用,但私营部门不能也不应独自承担这一任务。要产生重大影响,尤其是在中小企业发展领域,离不开长期的公私合作伙伴关系。在菲律宾,中央银行菲律宾中央银行(BSP)走在前列。BSP 金融监管部门副行长 Chuchi Fonacier 表示:“BSP 正与政府和私营部门密切合作,推动各项计划,并认识到需要采取全国协同的方式,进一步促进中小企业的金融包容。”
这项工作涵盖多部门项目,例如建立中小企业信用风险数据库,收录经匿名化处理的财务、非财务和违约相关数据,以应对两项关键障碍:中小企业申请信贷时面临繁琐的要求,以及金融机构无法获取高质量的中小企业数据。
最后,BSP 正在牵头推动渐进式立法,例如《菲律宾身份识别系统法》《菲律宾创新法》和《个人财产担保法》。这些法律将带来重大改变,使数百万中小企业纳入正规金融体系,从而能够积极参与数字经济。
东南亚数字经济正处于关键转折点。疫情带来了前所未有的挑战,也推动了创新和快速变革。个人消费者纷纷转向线上,面向消费者的金融科技和电子商务创新不断增长,而中小企业领域仍然停留在传统的银行服务和经营方式。
公共部门和私营部门必须携手解决中小企业面临的数字技能和金融知识缺口;还应推动新的金融科技创新,尤其是在信贷和支付领域,以释放该行业的潜力并加快疫情后的复苏。归根结底,将中小企业发展置于优先位置,将为该地区实现更广泛的包容性增长和经济发展搭建桥梁。


