欧洲正面临落后于全球竞争对手的风险。在技术迅速变革的时期,欧洲企业投资不足,与美国相比,在有形投资和无形投资方面均存在差距。本文呼吁从技能、创新融资、营商环境、基础设施以及深化单一市场等方面,对欧洲经济进行“重塑”。
过去一年,人们对中长期经济前景的担忧明显再度浮现。国际货币基金组织(IMF,2018)在其最新预测中提请注意“对潜在增长产生强大的结构性阻力”,这些阻力仅被周期性因素暂时抵消。同样,欧盟委员会(2018)预测,尽管融资条件有利,经济仍将温和增长,并面临显著的下行风险。
一系列结构性因素解释了欧洲相对较低的生产率增长率和总体潜在增长率。众所周知且研究较为充分的是欧盟与美国在研发投资(Van Ark et al. 2008、Moncada-Paternò-Castello et al. 2010、Cincera and Veugelers 2014)以及其他无形资产(Haskel and Westlake 2017)方面持续存在的差距。近期研究还考察了国家之间和国家内部创新扩散的作用(Andrews et al. 2015、Cirera and Maloney 2017),而 Gopinath et al.(2017)和 Restuccia and Rogerson(2017)讨论了资本错配的原因与代价。但还有许多其他因素值得考虑,例如技能约束(Cedefop 2018)、市场规模,以及近期较不为人知的、欧盟与美国在机器和设备投资率上的分化。
欧洲投资银行《2018/2019年投资报告》(EIB 2018)对欧洲的投资和投资融资进行了全面分析。1 该报告基于对欧洲12,500家企业进行的独特年度调查的最新结果,2 分析了影响各类资产投资的结构性和周期性因素,揭示了欧盟经济的一些薄弱环节、不作为可能付出的代价,以及“重塑”应包含哪些内容。
投资强劲复苏之后,逆风正在加强,结构性挑战依然存在
在支持性货币政策和融资条件的推动下,欧洲投资明显复苏。相对于GDP而言,欧盟的投资强度目前已接近其长期平均水平。此次复苏主要由机器设备和无形资产投资推动,住宅和建筑投资现也在回升。货币和金融条件支撑了这一复苏:企业借贷成本仍处于历史低位,而在欧洲投资银行投资调查(EIBIS)中,将融资渠道视为投资主要障碍的企业比例较低,且仍在下降,目前为17%。
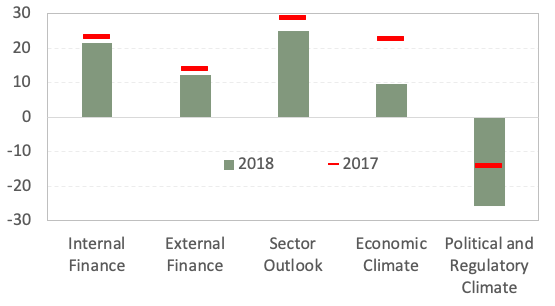
然而,逆风正在加强,加剧了人们对低潜在增长的长期担忧。EIBIS要求企业评估不同因素对投资活动影响的相关性。认为总体经济环境有利于投资的企业净比例较2017年有所下降,而认为政治和监管条件对投资产生负面影响的企业净比例则大幅上升。这是情绪转变的早期迹象,英国脱欧、社会紧张加剧、政治极化以及经济风险上升,共同导致不确定性增加。
图1 逆风正在加强(认为各因素有利的企业数减去认为其不利的企业数)
欧盟经济的结构性弱点
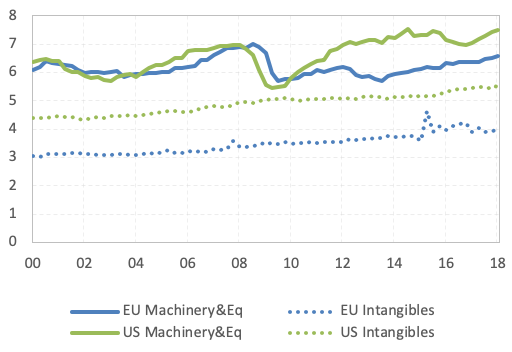
在技术颠覆性变革的时期,欧洲的复苏实际上相对疲弱,至少与美国的情况相比是如此。自危机以来,机器和设备投资出现了差距。虽然这一效应部分与美国页岩油气热潮有关,但它也引发了疑问:欧盟能否跟上技术变革的步伐,实现新技术的广泛应用。
图2 投资差距,欧盟与美国对比(机器设备和无形资产,占GDP百分比)
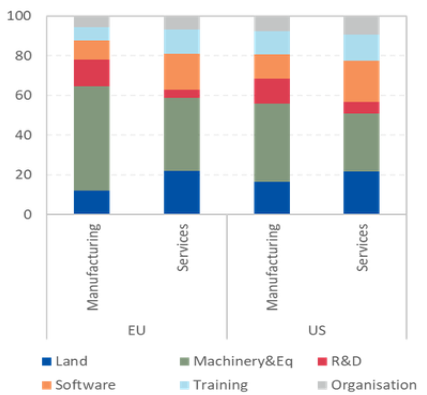
有形投资方面的这一差距,若与众所周知的无形投资差距结合来看,更令人担忧。欧洲企业仍未能认识到,需要投资于不同形式的无形资产,以实现各类投资之间的互补。研发并非唯一重要的无形投资形式。软件、技能和组织变革投资,无论在制造业还是服务业,都正成为新数字世界的基本要素。
图3 欧洲企业在无形资产上的投资较少(占企业总投资的百分比)
在创新进程的前沿,欧盟同样表现出令人担忧的活力不足。基于EIBIS数据,我们可以根据企业是否不创新、仅采用创新、开展研发,或是同时开展研发并推出全球新产品的“创新领先者”,对企业进行分类。我们发现,与美国相比,欧盟不创新或仅采用创新的企业更多。欧洲真正落后的是创新领先者,尤其是在年轻企业中。这是一个更为静态系统的表现,其中较少的年轻企业能够取代老牌竞争对手。
图4 欧洲的创新领先者较少(按企业成立年限划分的创新类型,%)
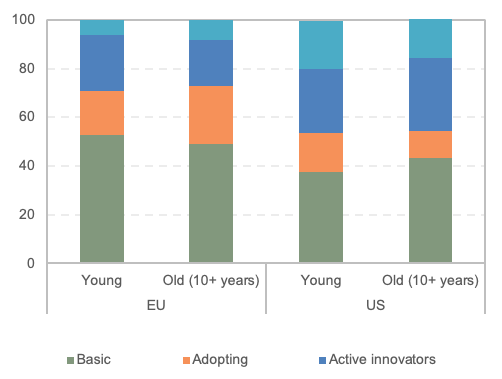
注:创新类型依据企业的研发支出,以及企业引入对本企业、本国或全球而言为新的产品和工艺的情况界定。
在观察全球研发支出最高的企业时,我们看到的不仅是中国的急剧崛起,还有欧洲活力的相对不足:与美国相比,自2011年以来进入顶级企业行列的新进入者较少。与此同时,欧洲企业在高科技行业中的存在感也要低得多。
图5 欧洲的“新”全球领导者较少(研发支出全球前2,500名企业所占百分比,%)
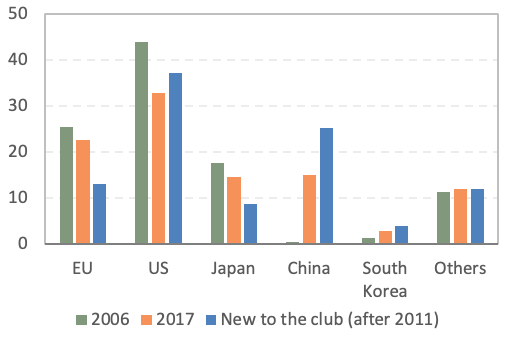
注:2006年和2017年研发支出全球排名前2,500的企业所占百分比,以及2011年后进入该群体的新进入者所占百分比
欧洲创新和技术转型面临的制约因素之一是融资。欧洲金融部门主要以银行为基础,而银行相对不适合为创新和无形投资提供资金。尽管债务成本目前比全球金融危机前低约400个基点,但股权成本的下降幅度并未达到同等程度。股权风险溢价仍处于高位,股权与债务之间的利差仍大于危机前。在多个方面,私募股权、风险投资和上市股权融资均落后于美国和亚洲发达经济体,使欧洲企业更依赖银行贷款,并削弱了其抵御金融冲击的能力。
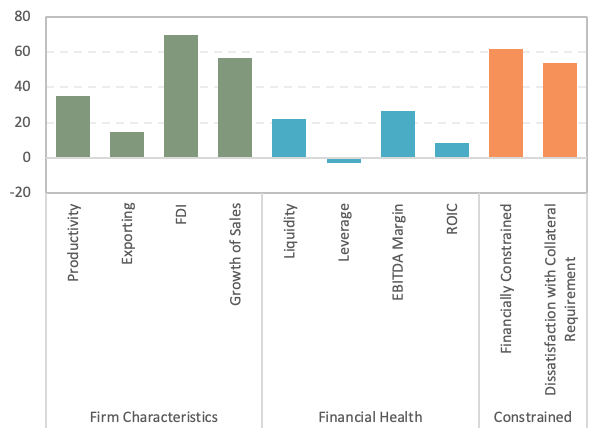
这一点在EIBIS数据中有所体现。将创新企业与非创新企业相比,我们发现创新企业表现更好、财务状况更健康,但面临融资约束的可能性却明显更高。正如人们对投资于知识产权等无形资产的企业所预期的那样,它们对银行信贷抵押要求的不满尤为突出。
图6 创新企业与非创新企业之间的差异(相对于非创新企业的偏差百分比,非创新企业定义为未获得专利的企业)
技能是另一项制约因素:77%的欧洲企业认为,具备相应技能的员工供应有限,是其投资的障碍。这一技能缺口反映了为适应不断变化的技术和技能要求而进行的结构性调整过程,而许多欧盟国家劳动力市场紧张以及中东欧的人口迁移又加剧了这一问题。在企业层面,更具创新性的企业更常将技能供应有限视为制约因素。71%的欧盟企业投资于培训,但只有21%的企业认为其近期的培训投资已经足够。这可能在一定程度上反映了企业在将培训收益内部化方面所面临的困难,这也表明公共行动在该领域的重要性。
图7 技能短缺,按企业创新类型划分(认为缺乏具备合适技能员工是投资障碍的企业,%)

优质基础设施是另一项至关重要的经济推动因素,但欧盟的基础设施投资落后于经济复苏。目前该投资占GDP的1.7%,约为金融危机前水平的75%,且几乎没有回升迹象。这似乎并非对需求饱和的反应:投资下降与基础设施质量并不相关,而欧洲三分之一的大型城市表示,基础设施投资仍低于需求。相反,这反映出危机期间公共投资从基础设施领域转移。随着公共部门的收缩,项目生成能力也在下降。资金并非唯一的缺口,规划能力以及项目生成能力同样薄弱。需要一种新的叙事,同时为私营和公共部门的合作提供更清晰的激励。
图8 基础设施投资仍处于低位(基础设施投资,占GDP百分比)
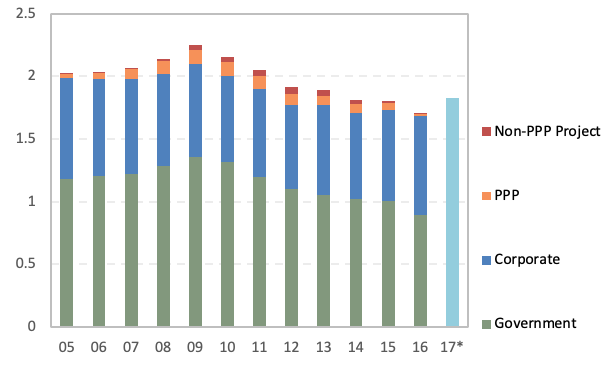
注:* 临时估计值。
在解决这些弱点时,制度框架将是关键。43%的城市政府认为规划和项目生成的技术能力是一大障碍。公私合营伙伴关系的结构设计不当,导致私营部门经营者的激励不明确。我们还发现,在制度质量指标得分较高的地区,企业进行创新的可能性高出三倍,获得专利的可能性高出九倍。与此同时,企业认为商业和劳动力市场监管都是投资的重大阻碍。
图9 长期投资障碍(报告存在投资障碍的企业百分比,%)

面对颠覆性数字技术以及全球技术领先地位的竞争,不作为的代价高昂
我们的EIBIS数字化与技能调查模块涵盖欧盟和美国的1,700家企业,是对欧盟与美国数字化成就的首次直接比较。调查结果表明,采用数字技术的企业往往生产率更高、投资更多,并更多地参与创新活动。这些企业还将销售额的增长归因于数字技术的采用:制造业中认为若未采用数字技术其销售额会更低的企业多50%,服务业则多出60%以上。
更令人担忧的是,数字化似乎正在形成“赢家通吃”的局面。一方面,数字化与更高的加成率相关,这表明竞争不足。另一方面,生产率最高的数字化企业普遍预期,总体而言,数字化将导致其面临的竞争减少。这些动态表明,较晚采用数字技术可能对竞争力产生不成比例且长期的影响。
在颠覆性技术日益重要的背景下,不作为存在代价。迄今为止,在制造业领域,欧洲企业在数字化采用方面与美国同行基本保持同步,但在服务业领域,欧盟企业则落后。此外,若观察最先进形式的数字化(物联网、大数据和软件开发),欧洲与美国之间的数字差距则更为明显。
图10 数字化会加剧竞争吗?(按生产率五分位数划分的完全数字化与非完全数字化企业的预期)
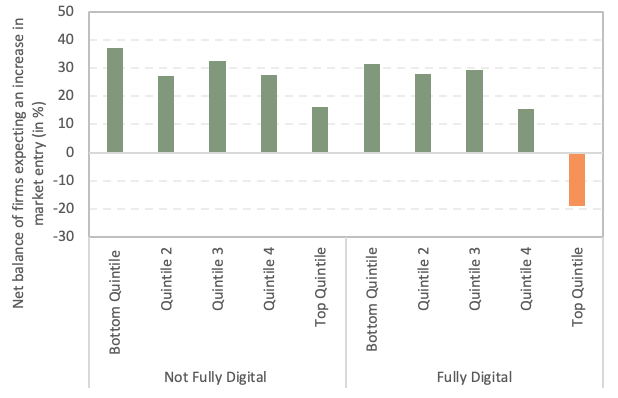
注:企业按全要素生产率五分位数分组。图中显示的是预计数字化会加剧竞争的企业比例减去预计竞争会减弱的企业比例(净值)。
重塑欧洲经济
欧洲经济仍缺乏应对未来紧迫挑战的“工具”:在快速创新和数字化的背景下保持全球竞争力,实现可持续发展,并建设包容且团结的社会。这需要各个层面的回应,尤其需要欧洲层面的努力。需要开展欧洲合作,以促进欧洲储蓄流向最具生产力的用途,克服投资者的本国偏向。这意味着要通过资本市场联盟(CMU)和银行业联盟推进金融一体化。这也意味着要充分利用欧盟工具,例如欧洲投资银行(EIB)和欧盟预算。
我们的分析还指出了需要重点关注的关键领域:
通过改善企业成长以及市场准入和退出的监管条件,并在需求和供给两侧应对“股权缺口”和“增长阶段陷阱”,营造充满活力、富有创新性的营商环境。
通过进一步深化单一市场(尤其是服务市场,这对数字化激励至关重要)并创造建设真正欧洲数字市场的条件,致力于提高市场效率。
通过改善基础设施治理、以技术能力补充资金,并支持创新和采用新技术,疏通基础设施和创新领域的关键投资。这应聚焦于所有无形资产,而不仅是研发,同时考虑资产类别之间以及私人与公共投资之间的互补性。
共同努力弥合技能缺口。这一议题为兼顾竞争力与社会包容的双赢政策提供了机遇,并且在欧盟层面存在加强协调行动的潜力。
欧洲的重塑必须具有社会和环境可持续性,需考虑自动化对就业和技能需求的影响、网络安全和数据治理问题,尤其需要在气候变化缓解方面实现投资的跨越式提升。


