借贷型众筹平台为金融中介提供了一种机遇:杠杆率较低、不易发生挤兑,也更容易处置。本文回顾经合组织国家对此类平台的监管制度,以及欧盟委员会提出的欧盟范围通行许可制度。监管需要在灵活、允许试验的做法与有力监督之间取得平衡,以应对市场失灵。
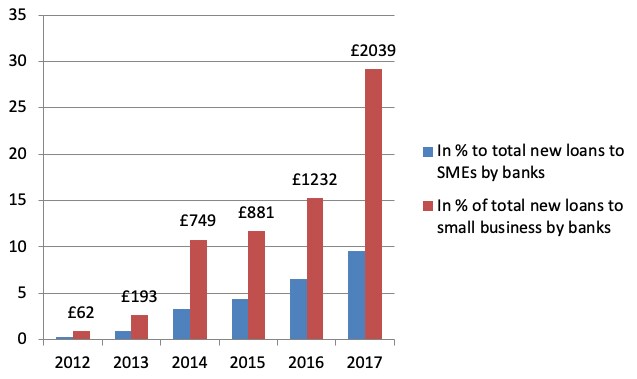
借贷型众筹平台通过互联网平台直接连接贷款人和借款人,构成了一种新型金融中介模式。尽管它们在贷款市场中的份额仍然很小,但在某些细分领域,这些平台确实是银行信贷的替代选择。例如,2017年,英国众筹平台向企业提供的贷款,接近小企业新增贷款的30%(Zhang等,2018)(见图1)。
图1 英国基于众筹平台的企业贷款
从技术上说,借贷型众筹平台不进行风险转换和期限转换,但它们正在试验一些未来可能使其发挥类似银行功能的商业模式(Havrylchyk和Verdier,2018)。
许多平台允许贷款人设定贷款标准(风险、期限等),从而将贷款流程自动化。这降低了交易成本,并有助于分散风险。
平台使用信用评分为每位借款人划分风险等级;由于贷款人将尽职调查委托给平台,平台实际上扮演着受托监督者的角色。
一些平台通过建立二级市场提供流动性服务,贷款人可在其中将贷款出售给其他投资者。
众筹监管
为了解现有监管实践,我们向所有经合组织国家发送了一份关于众筹监管的问卷,并收到17份答复(Havrylchyk,2018)。许多经合组织国家要求借贷型众筹平台遵守现有法规,而在作出答复的国家中,有九个已制定专门立法来监管这种金融中介模式。
2018年3月,经磋商后,欧盟委员会提出了一项针对借贷型和投资型众筹的欧盟范围通行许可制度方案(欧盟委员会,2018)。
表1 借贷型众筹平台获准开展的活动概要
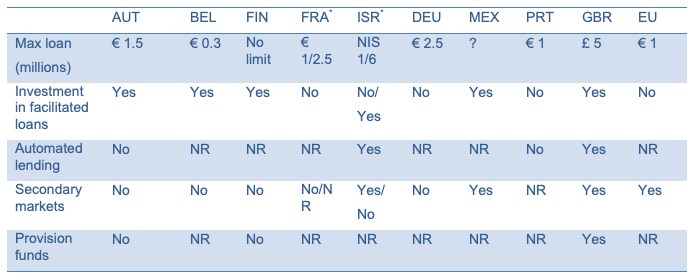
表1汇总了问卷中已制定借贷型众筹专门监管规定的国家的结果。这些监管文本并未提出任何监管工具,而是界定众筹平台的业务范围。一些监管机构将众筹平台限制在简单的信贷中介业务;另一些则明确设定较高的贷款发放上限,允许自动化贷款、设立拨备基金和开展二级市场交易,并允许平台投资其促成的贷款。
将众筹平台限制在信贷中介业务可以降低短期风险,但也会阻碍平台试验不同商业模式,并最终与银行竞争。在此背景下,欧盟委员会近期提出的监管方案显得较为保守:方案未提及自动化贷款,将最高贷款金额限制为100万欧元,明确禁止平台投资其促成的贷款,并限制平台在组织二级市场(称为“公告板”)方面承担的责任。
金融体系中有三类市场失灵需要监管机构加以应对:协调问题和挤兑、道德风险和逆向选择,以及市场势力或进入壁垒。
协调问题和挤兑
大型借贷型众筹平台提供二级市场,这有助于为投资者提供流动性,也可能是平台扩大规模的必要条件。理论上,拥有二级市场的平台不会像银行那样面临协调问题和自我实现的挤兑。贷款人与借款人之间的直接联系意味着,贷款人是否挤兑取决于其贷款组合中借款人的偿付能力,而不取决于其他贷款人的策略。
然而,二级市场可能缺乏流动性,也可能错误定价所交易的贷款。此外,平台若向贷款人承诺期限转换(即其投资始终可以变现),就会造成误导。目前,许多国家禁止二级市场交易;如表1所示,有些情况下监管方式也不明确。具体而言,欧盟方案明确规定平台不得建立交易系统,而是提议设立公告板,让投资者彼此直接联系,买卖贷款协议或可转让证券。值得注意的是,客户是否在众筹平台上进行买卖,由其自行决定并自行承担责任。
监管挑战:协调问题和挤兑:
如何确保二级市场运行良好?
如何确保平台不向贷款人承诺期限转换?
逆向选择和道德风险
零售贷款人在选择贷款对象时面临严重的逆向选择问题。由于大多数监管机构都设定了最高贷款额度(表1),这一问题尤其突出。这使得贷款对象仅限于小企业,而这类贷款往往风险更高、信息透明度更低。为缓解逆向选择,贷款人将尽职调查委托给众筹平台。因此,确保平台建立良好的风险管理体系十分重要。平台可能会试验依赖大数据和机器学习的新型信用评分方法。这些技术前景可期,但尚未经验证。值得注意的是,目前尽职调查和评分模型均不受监督。
由于所有信贷损失均由贷款人承担,平台与贷款人之间的激励协调应成为监管的核心。为表明自己承担部分风险,一些平台投资于其促成的贷款,另一些则用自有资本设立拨备基金,以吸收首轮损失。事实上,如果平台不承担其促成贷款的风险,其商业模式可能类似于证券化过程中的“发起并分销”模式。这是全球金融危机的主要成因之一,因为该模式放松了信贷标准。
在欧盟方案中,若干国家明确禁止平台投资其促成的贷款(表1)。这项规定旨在防范潜在的利益冲突,因为平台可能挑选最优质的贷款。这种担忧是合理的。如果平台投资任何贷款,就应投资所有贷款。设计合理的最低资本要求,可以作为激励平台管理者和股东避免让贷款人承担过度风险的工具。
最后,如果平台未来具有系统重要性,就必须确保能够有序处置——换言之,即使平台倒闭,贷款仍能继续偿还,使贷款人不致蒙受损失。这一点很重要,因为如果金融机构大到或关联紧密到不能倒闭,就更有可能出现政府救助,从而加剧道德风险问题。目前尚无大型平台倒闭,但由于贷款人与借款人直接相连,为平台设计有序处置机制会比为银行设计更容易。由于所有贷款人都自行承担损失,这与内部纾困机制类似。
监管挑战:逆向选择和道德风险
如何确保平台建立良好的风险管理体系,同时又不限制评分模型创新?
如何监管平台与贷款人之间的激励协调?
如何确保平台倒闭时能够顺利处置?
市场势力和进入壁垒
借贷型众筹平台正在进入一个由大型银行主导的市场,并面临诸多进入壁垒。由于转换成本高,平台被迫采取市场扩张策略,面向现有银行服务不足的高风险借款人(De Roure等,2016;Morse,2015)。
在危机后的时期,这种做法奏效了。当时银行需要去杠杆,并减少对信用良好借款人的贷款供给(Havrylchyk等,2018)。但如果新进入者只服务于被银行拒绝的借款人,就可能面临更高的违约率,并失去贷款服务费。这意味着,要使众筹商业模式长期可行,银行和平台很可能需要直接争夺优质借款人。
这并不容易:现有银行比借贷型众筹平台拥有信息优势。长期客户关系使银行掌握借款人的细致数据,从而能够建立违约风险模型。金融中介固有的规模经济和范围经济也是重要的进入壁垒。最后,显性和隐性的政府担保带来了融资成本优势。在其他条件相同的情况下,这使大型银行能够以低于众筹平台的利率提供信贷。
监管挑战:市场势力和进入壁垒
应如何为平台和银行营造公平的竞争环境?
政策制定者是否应让新技术更容易采用?应使用哪些工具?
如何确保针对现有银行的政策(例如降低其融资成本的显性和隐性担保)不会扭曲银行与众筹平台之间的公平竞争环境?
众筹平台上的机构贷款人
上述讨论表明,众筹商业模式可能比银行业更稳定,因为其杠杆率较低、不易发生挤兑,也更容易处置。另一方面,大多数平台允许成熟的机构贷款人投资,因为这能向借款人提供重要保证,确保其贷款能够获得资金。但如果这些机构贷款人杠杆率高、容易遭遇挤兑并面临道德风险问题,借贷型众筹商业模式的所有优势都可能丧失。
监管挑战:机构贷款人
如何确保零售投资者和机构投资者都受到公平对待?
如何限制借贷型众筹平台与高杠杆、规模大到不能倒闭的机构之间的相互关联?
结语
总而言之,借贷型众筹平台正在试验不同的商业模式。因此,必须确保这些试验在有力监管机构和监督者的审视下进行,使其能够介入并应对潜在的市场失灵。


