7月,中国启动了全球最大的碳市场。
中国预计,这一工具将实现其达成2060年净零排放目标所需减排量的一半。
但这项计划虽前景可期,也存在一些局限。
如今,全球最大的二氧化碳排放国正在实施全球最大的减排市场。
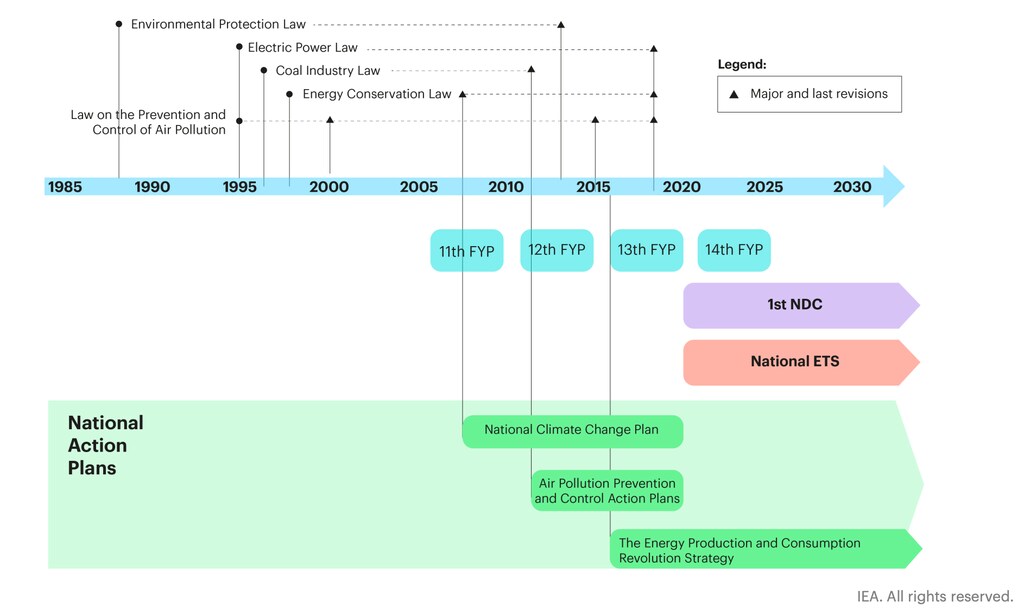
中国近期提出了“碳达峰、碳中和”国家目标——到2030年实现碳排放达峰,到2060年实现碳中和。这些宏大目标是习近平主席“生态文明”政策愿景的一部分,并通过中国新成立的全国性二氧化碳排放交易体系加以推进。该体系借助市场力量,大幅减少二氧化碳排放。
中国的这一体系称为可交易绩效标准(TPS)。这项全国性计划于2021年7月启动,接替此前的区域试点计划,预计到2060年将实现中国二氧化碳减排量的约一半。目前,TPS仅覆盖中国电力行业;全面实施后,将涵盖八个碳密集型行业。
经济分析表明,排放交易体系是降低排放的一种成本效益较高的方式。这类体系建立排放配额市场,每份配额赋予纳入管控的设施在一定时期内排放一定数量污染物(如二氧化碳)的权利。市场会形成配额价格,因此,纳入管控的设施需要为其排放承担成本。配额价格促使这些设施将排放的环境成本“内部化”,从而推动其减少排放。
排放交易体系的一项优势是允许交易。通常,合规成本特别高的设施会希望在市场上购买排放配额,以便排放更多;而合规成本较低的设施则可通过出售部分配额并进一步减排获益。交易使买卖双方都受益,也使更多减排工作由成本特别低的设施承担。这降低了全社会的总体减排成本。
交易带来的益处既适用于中国的排放交易体系,也适用于其他国家采用的体系,但中国的TPS与其他地方的排放交易体系有所不同。其他国家往往采用基于总量的体系,在这类体系中,合规取决于将排放绝对量控制在某一数值以下——总量管制与交易就是一个例子。相比之下,中国的体系是基于排放强度的:设施能否合规,取决于其实现的排放强度——换言之,即排放量与产出量之比——是否不超过政府设定的基准比率。
纳入管控的设施可通过三种方式实现合规:
1. 降低排放强度。
2. 购买排放配额。
3. 减少计划产出。
第三种方式对初始排放量与产出量之比高于基准的设施尤为重要。对这类设施而言,减少产出可以降低所需购买的配额数量。
这种基于排放强度的方法既有优势,也有局限。其一项优势是,体系的实际严格程度——即设施必须降低排放量与产出量之比的幅度——不受经济周期起伏的影响。在经济繁荣时期,纳入管控的设施为满足市场需求而提高计划产出(例如发电量),就会相应获得更多排放配额。这种对配额分配数量的自动调整,有助于降低合规成本对经济状况的敏感度。
这是TPS的一项重要优势:宏观经济条件发生变化时,生产水平可以随之调整,而不会直接改变合规成本。这与总量管制与交易形成对照;在后者中,符合合规要求的排放量不会随宏观经济条件变化。
与此同时,TPS的一项局限是,实现一定幅度的二氧化碳减排所需成本略高于总量管制与交易。原因在于,TPS没有像总量管制与交易那样充分利用减少产出来实现减排。在TPS下,减少产出还意味着额外牺牲:分配的排放配额数量会随产出规模同比下降。因此,纳入管控的设施必须更多依靠降低排放强度来实现合规。经济分析表明,这削弱了TPS的成本效益。近期一篇论文估算,要在TPS第一阶段实现预期减排目标,其成本比严格程度相当的总量管制与交易体系高约35%。
TPS的另一项潜在局限是,该体系产生的配额价格存在不确定性。其他排放交易体系也面临这一问题。负责实施TPS的中国生态环境部正在认真考虑设定配额价格下限。为确立这一价格下限,政府将在必要时减少配额供应,防止市场价格跌破下限。政府还可以通过配额拍卖调整供应量,将拍卖配额数量设定在足以维持价格高于下限的水平。降低配额价格的不确定性,有利于能源行业投资者。
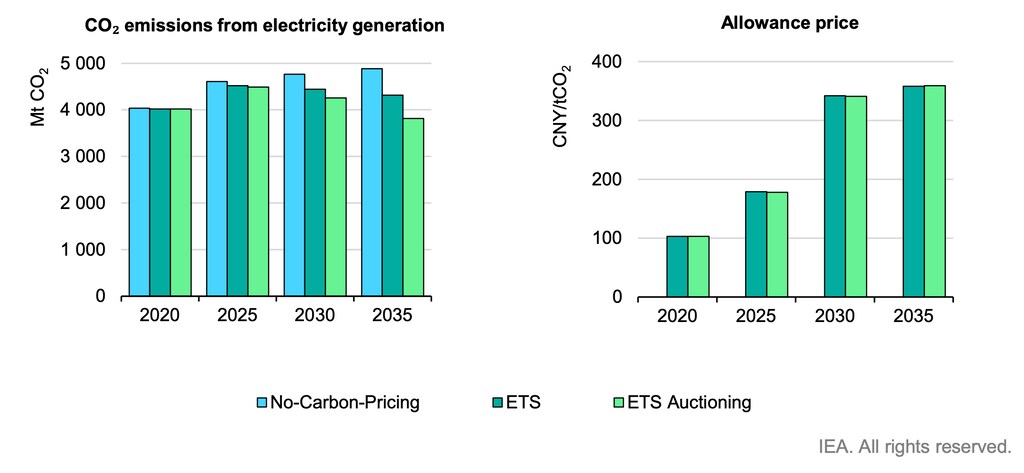
尽管许多人认为,中国新推出的TPS开局良好,但其未来的环境和经济影响仍存在相当大的不确定性。TPS第一阶段仅覆盖电力行业,预计可使电力行业排放减少约5%。未来的成本和环境影响将取决于电力行业基准的严格程度,以及未来纳入管控的其他行业所采用的基准。目前,未来基准尚不确定。不过可以确定的是,要实现其目标——为中国达到2060年净零排放目标所需的二氧化碳减排量贡献一半——TPS的严格程度需要大幅提高。
TPS是中国应对气候变化工作的关键组成部分。这项新的政策承诺前景广阔,但未来如何演进仍有许多不确定之处。尽管如此,这项全国性行动仍是中国迈向绿色经济未来的重要一步。


