印度需要提高可再生能源储能容量,以在2030年前实现其气候目标。
利用可再生能源电力的长时储能,为脱碳提供了一条低成本路径。
印度有潜力通过能源结构转型,成为全球脱碳的重要力量。
近期结束的COP26取得的一项关键成果是,全球主要排放国承诺通过遏制温室气体排放来限制全球气温上升。已承诺的脱碳路径大胆而富有想象力,包括在未来十年扭转排放增长态势,并于2035至2070年之间实现净零排放。
实现脱碳所需的机制包括逐步淘汰煤炭使用并采用可再生能源。在COP26成果以及各国政府承诺的推动下,零碳竞赛(Race to Zero)倡议相关的企业和投资者在全球范围内发布的各项行动,强化了气候行动。
人们普遍认识到,在未来二十年,发电行业在脱碳中将发挥重要作用,该行业目前占全球总排放量的三分之一。然而,随着其他形式能源的电气化程度不断提高,发电行业的脱碳将至关重要。
例如,随着石油和天然气(及其衍生品)在交通领域被电气化或由电解槽生产的绿色氢/甲醇所取代,可再生电力将成为主要能源来源。随着绿色氢的用途从能源扩展到绿色甲醇、绿色氨等绿色分子,以替代源自化石燃料的化工中间体,例如用于铁矿石还原或原油精炼等,可再生能源的主导地位将持续下去。
长时储能可容纳更高比例的可再生能源
好消息是,过去十年,可再生能源技术在效率和成本效益方面取得了显著进展。全球电力行业正通过将化石燃料发电转向风能和太阳能发电来减少排放。关键在于,印度等发展中国家正跨越传统能源形式,直接转向可再生能源。
然而,可再生能源在电力结构中占比不断提高,也带来了新的挑战,包括电力供需平衡、输电流向模式的变化以及系统稳定性下降。长时储能(LDES)可通过提高电力系统和国家电网的灵活性,帮助应对这些问题。通过灵活、可调度、可调配的可再生能源实现发电行业脱碳,是将全球温升限制在1.5摄氏度以内的关键转折点。
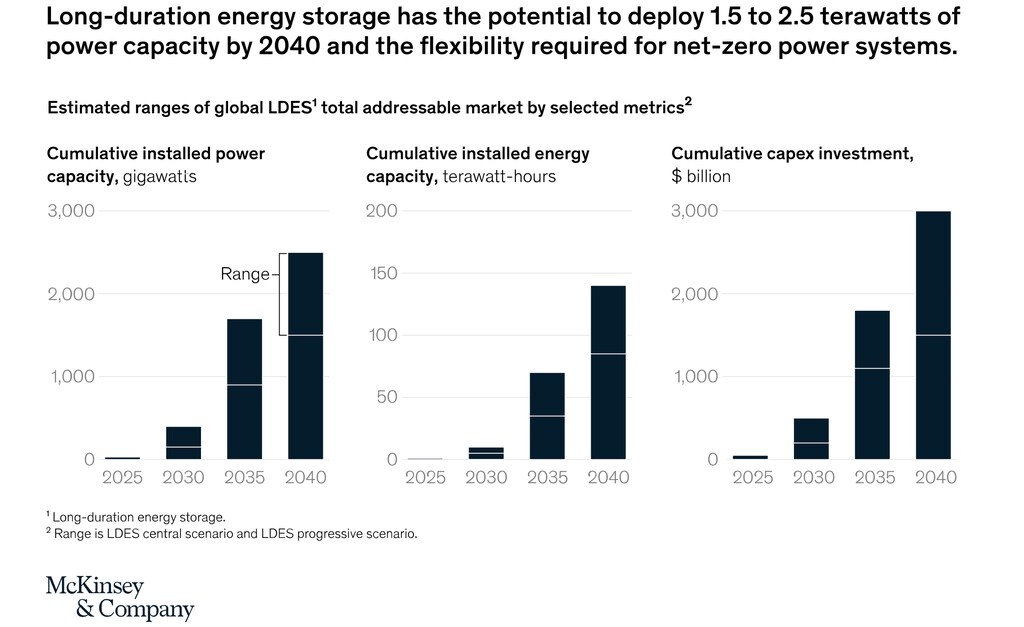
据估计,到2030年全球将需要4至8太瓦时(TWh)的长时储能,到2040年,这一需求可能达到85至140太瓦时。部署此类储能容量可能需要3万亿美元投资,由此将实现2.3十亿吨二氧化碳当量(G tons of CO2e)的可归因减排量 的减排量。
印度的太阳能和风能发电能力及其成本效益位居全球前列。然而,在现有缺乏灵活性的电力架构下,其可再生能源发电占比虽在提高,但受煤炭的主导地位及固定可再生能源的影响,目前装机容量约为375吉瓦,峰值需求为180吉瓦。除其他因素外,缺乏灵活性的电力架构推高了电价,并削弱了印度作为制造业目的地的竞争力。
为提高电力系统的灵活性(即通过储存能量吸收和管理供需波动的能力)并降低用户成本,该国必须建设独立的长时储能设施,以实现全天候可再生能源供电。
储能可以通过多种截然不同的方式实现,包括机械储能、热储能、电化学储能或化学储能。但抽水蓄能(PHS)是一项成熟可靠的技术,成本效益高,若电网具备合理的一体化水平,则适用于许多发展中国家。在印度,过去十年已对加强和整合电网进行了大量投资,但仍需采取一些额外措施,以克服抽水蓄能解决方案的地理限制。
长时储能的商业案例是什么?
近期针对印度一个商业案例的探索性评估表明,利用抽水蓄能通过可再生能源同时供应高峰和低谷电力(按合同规定的条款),即使部分系统稳定性服务无法变现,其内部收益率(IRR)仍可达到具有吸引力的10%至12%。所评估的内部收益率对资本成本敏感(在印度,资本成本往往低于假设数值)以及商业运营日期。
此外,为实现到2030年可再生能源达到500吉瓦的目标并降低电力成本,印度至关重要的是在2030年之前远早于该时间点建立30至50吉瓦的储能容量。根据我们的估算,新的灵活电力架构(低成本储能与可再生能源协同运行)将在未来几年内使电价下降20%。低成本脱碳电力的可得性将:
使印度成为负责任全球供应链的首选目的地。注重净零目标的全球供应链将因低成本、低碳排放的电力等因素而优先选择印度。
推动印度以低成本生产绿色分子(氢、氨等),用于印度及其他地区工业和交通领域的多种用途。具有成本效益的绿色分子不仅可以替代进口以支持能源独立,还能为众多已宣布净零目标的全球企业的脱碳提供动力。
印度有潜力通过能源架构转型,成为全球深度脱碳的重要力量。这一转型将从独立的可再生能源发电,转向由长时低成本储能和具有成本效益的绿色分子支持的全天候可再生能源供电,并利用全天候可再生能源生产绿色分子。这可能成为印度实现复苏与再生式增长的路径。


