印度拥有世界上最为激进的可再生能源计划之一,社会福利是其许多能源政策的核心。
新冠疫情及封锁措施使印度的能源模式面临风险。
虽然现在还为时过早,无法预测印度是否会发生深层次的结构性变革,但现状无法维持下去。
印度实施了全球最严格的封锁措施,以应对新冠疫情。预计复苏期将十分漫长,经济衰退以及支出模式的转变、旅游业受挫和可自由支配消费的变化都将随之而来。
疫情也可能影响印度正在进行的能源转型,尽管没有人能确定它会使发展轨迹转向或暂停,还是引发根本性变革。无论是在印度还是其他任何国家,我们都不知道“新常态”将会是什么样子。
印度能源转型概览
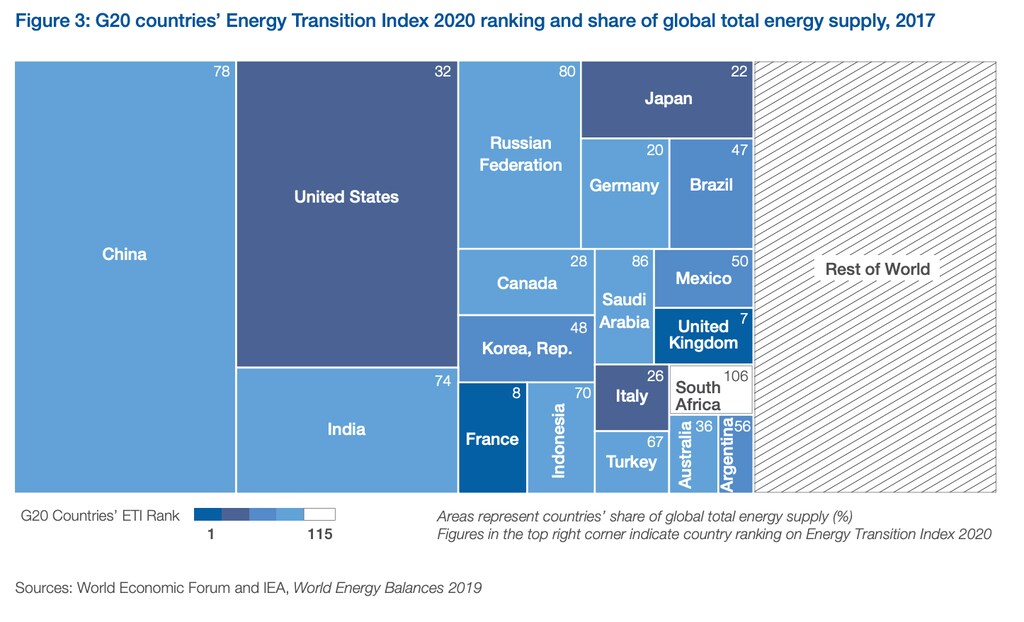
在2020年能源转型指数中,印度位列中等水平,但这一得分掩盖了一些重要细节。
首先,印度的可再生能源目标属于全球最为激进的之列。2014年,印度宣布了一项短期目标:到2022年可再生能源装机容量达到175吉瓦,该目标不需要对电网进行重大升级或配备储能设施。煤炭占印度能源的一半,目前正被可再生能源取代,至少在大多数新增电力方面是如此。从长远来看,印度正朝着电动汽车(EV)普及的出行电气化方向发展。
其次,虽然电网可以平衡供需,但印度的财政平衡一直十分脆弱。长期以来,社会福利再分配一直是能源政策的关键组成部分,其中商业和工业用户支付更多费用,以交叉补贴住宅和农业用电。
如今,整个模式面临风险,总体需求下降了25%。例如,印度最大的IT公司塔塔咨询服务公司(TCS)计划到2025年使其75%的员工在家办公。
新冠疫情带来的变化
当前面临的直接挑战是资金流动性。分析人士预计,配电公司的年度亏损将翻一番,达到约150亿美元。因此,现金将变得稀缺,新投资将面临更多障碍。印度近期唯一的能源发电投资集中于可再生能源;由于这些投资涉及的是资本而非劳动力,它们也可能面临风险。
在封锁之前,印度已经存在过剩产能和资产压力。关于增加非可再生能源产能的决策原本还要再过几年才会做出;新冠疫情又使其进一步推迟。疫情前,约90%的电力来自购电协议(PPA),但需求如今已经下降。虽然电力交易市场目前价格非常低,但购电协议限制了廉价第三方供电的价值,除非配电公司援引不可抗力(这一新流行语)。然而,电力仍是一项基本服务,这促使人们推动创新技术的应用,尤其是加快智能电表的部署。
在一个拥有13亿人口的国家,劳动力如何融入“新常态”?
新冠疫情使所有国家都开始担忧供应链和战略能力。来自中国的进口令人担忧;印度的太阳能组件进口占据主导地位,其中88%来自中国。与此同时,印度政府正重新推动印度制造计划,这是一项中央政府项目,旨在促进国内制造业发展并创造就业机会。这可能意味着要提振煤炭产业,因为煤炭大多来自国内。但印度可能会将刺激资金重点投向战略性投资,不仅包括可再生能源,还包括电池,而电池对电动汽车和可再生能源的高比例渗透都至关重要。
疫情之后,大型企业(以及公共部门)很可能会生存下来,甚至蓬勃发展,因为它们能够获得资金、规模和技术。小型企业和利基企业也可能繁荣发展。但印度的非正规经济吸纳了最多的就业人口,却一直缺乏全球竞争力。在新的格局下,它或许不再需要具备这种竞争力。
确保公正转型
转型的真正挑战在于如何应对赢家与输家。印度无法补偿输家,因此需要更深层次的变革。
《2003年电力法》拟议修正案突出了改变现状所需的大刀阔斧的改革。如果补贴将直接发放给终端消费者,他们应当为电力支付“全部成本”,这将是一场重大转变。印度应使社会福利目标更加直接和明确,或许可以将其作为电费账单上的一个单独项目。这将便于为此使用单独的资金(包括刺激资金)。
即使不再新建煤电厂,到2030年,印度一半的电力仍将来自煤炭。因此,我们必须对煤炭进行清洁化处理,而不是期望其消失。印度将需要寻找资金来治理排放。或许印度可以在需要时建设新的高效煤电厂,以便在老旧、污染更严重的电厂达到使用寿命终点之前提前关停它们。
现在预测我们是否会发生深层次结构性变革还为时过早,但现状无法维持。必须在极端不确定性下、跨辖区、跨领域和跨部门进行规划,并统筹公共和私营部门。由于许多投资的使用寿命很长,这一点变得更加复杂,不仅涉及发电能力,还更广泛地涉及交通、自然资源和消费领域。
印度本已在发生变化。疫情前,一些必要的改革(涉及定价、监管、风险分配和市场设计)已被搁置或推迟,主要原因是这些改革在政治上不受欢迎。
但现在,也许是时候做出一些艰难的决定了。


