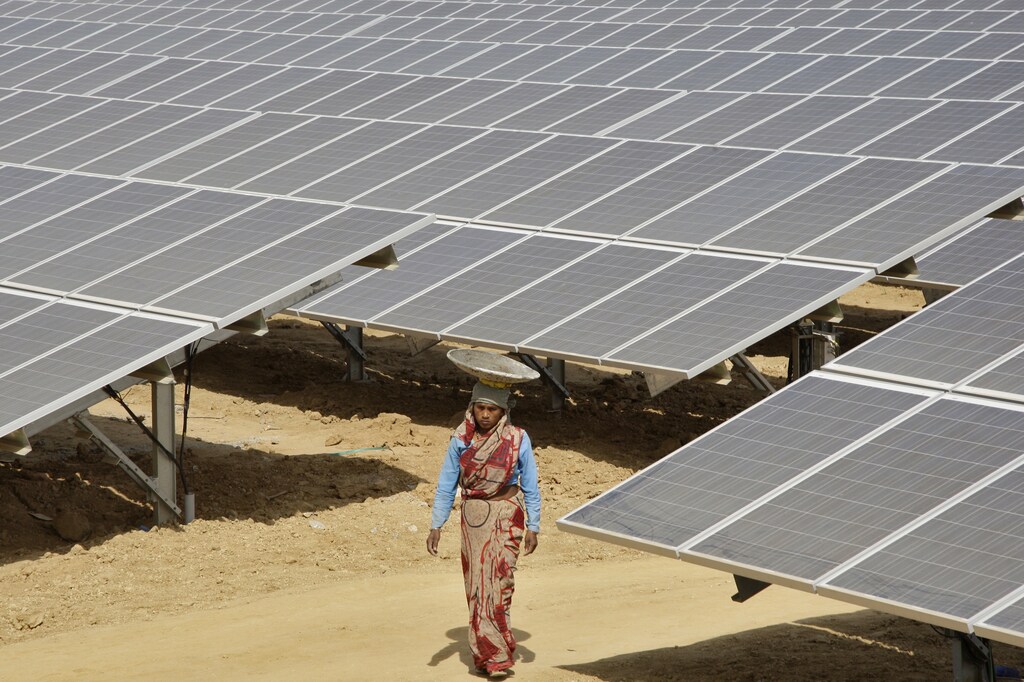
印度拥有全球规模最大的清洁能源扩张计划之一。
政府和外国投资者的支持正推动这一增长。
不过,政府仍可采取更多措施来支持这一转型。
随着世界逐渐认识到气候变化所构成威胁的严重性,印度成为全球规模最大的清洁能源扩张计划之一的所在地,犹如一缕清新空气。
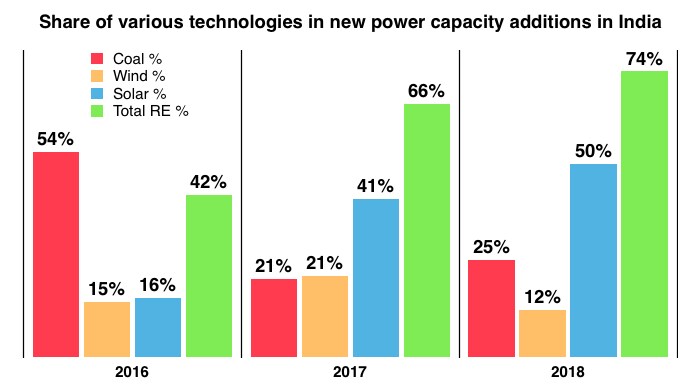
得益于高度有利的政策环境、稳定的资本流入、价格下跌和新技术,过去五年印度可再生能源(RE)行业实现了指数级增长。2015年,政府宣布到2022年实现175 GW可再生能源装机容量这一雄心勃勃的目标,明确表明了向低排放电力系统转型的意图。其信息很简单:以尽可能低的环境代价,让更多人获得更便宜的能源。
可再生能源行业响应政府对气候友好型增长的号召,大力扩大产能,2014年至2019年间年增长率达17.5%,可再生能源在印度能源结构中的占比也从6%升至10%。如今,印度可再生能源装机容量已达83 GW,另有31 GW正在开发,35 GW正在招标;印度跻身全球清洁能源生产国前五名,并有望超过原定目标。事实上,印度目前的目标是到2022年实现225 GW可再生能源装机容量,并在2030年实现清洁能源占比达到40%。
这一增长伴随着国内外资金对该行业投资的大幅增加,这并不令人意外。该行业获得的投资超过420亿美元(自2014年以来),2000年4月至2018年6月间的外国直接投资(FDI)约为70亿美元。2017—18年,该行业的FDI总额首次超过10亿美元;2018—19年则增长逾20%,达到14亿美元。多边和双边机构以及主权财富基金向印度绿色能源领域投入了大量FDI,投资遍及太阳能和风能发电企业、电动汽车及储能项目。随着政府制定雄心勃勃的目标并推进多项改革以增强投资者信心,印度有望继续成为清洁能源投资者青睐的目的地。
印度拥有全球六分之一的人口,但人均用电量很低。目前印度的电力装机容量为365 GW,这意味着其人均用电量约为中国的1/4、美国的1/13。随着印度经济快速增长并转型为工业中心,能源需求将急剧攀升。城市化进程加快、收入增加以及人口持续增长,也将推动消费者对电力的需求。研究显示,到2040年,印度占全球一次能源总需求的份额预计将大致翻倍至约11%。到2030年,印度需要将发电量翻一番,以满足需求的大幅增长,同时履行将碳足迹较2005年水平减少35%的承诺。这意味着新增发电量约有一半需要来自可再生能源,即到2030年前每年新增25 GW可再生能源装机容量。根据《印度经济调查报告2018—19》,如此规模的扩张需要约760亿美元资金(截至2022年),2023—2030年期间则需2500亿美元。因此,按年均计算,未来十年及更长时期预计将出现超过300亿美元的投资机会,约为当前水平的三倍,清楚显示出巨大的、尚未开发的投资潜力。
世界经济论坛如何推动向清洁能源转型?
能源与材料中心汇聚各方领导者,共同理解正在重塑能源、材料和工业系统的复杂转型。该中心提供一个平台,探讨能源安全、可负担性与可持续性如何相互交织。
通过跨价值链和跨地区合作,该中心推动形成共同路径,帮助合作伙伴围绕安全、低碳且公平的转型,协调制定切实可行的解决方案。
政府还采取了多项措施,吸引外国投资进入这一行业。政府宣布到2030年实现450 GW绿色能源装机容量这一进取目标,表明其促进绿色能源发展的承诺。为此,政府加强了宏观经济基本面、确保政策稳定,并推出多项财政激励措施。因此,印度在世界银行《营商环境报告》排名中的位置稳步提升,在世界经济论坛的《全球竞争力指数》排名中也有所进步,目前在安永可再生能源国家吸引力指数中位列第三。印度允许可再生能源项目实现100% FDI,以便利资本和技术转移。新政府在大选后的首份预算中也宣布了多项值得欢迎的措施,例如为建设太阳能电池、锂储能电池、电动汽车及充电基础设施的大型制造工厂提供税收减免。政府还致力于加强电网,以实现可再生能源顺畅、规模更大的并网。印度可再生能源市场规模庞大,项目分布地区多元,这也有助于降低投资者对风险的预期。
另一个令投资者振奋的消息是,印度可再生能源行业已趋成熟,呈现规模大、风险较低、收益可预测以及中高回报等特点,这正是外国机构投资者(FII)所寻求的。与美国或中国等规模相当的市场相比,该行业目前提供更高的风险调整后超额回报。总体而言,这使印度可再生能源行业对FII颇具吸引力,尤其是在其本土市场回报下滑之际。与其他基础设施子行业,尤其是化石燃料发电相比,可再生能源在现金流波动性和利润率方面也更具吸引力,部分原因是化石燃料电厂的资本成本不断上升。
上述因素为多家全球基金进入该行业铺平了道路,或推动其投资谈判进入后期阶段。其中包括新加坡政府投资公司(GIC Holdings)、阿布扎比投资局、软银、布鲁克菲尔德、加拿大养老金计划投资委员会(CPPIB)和魁北克储蓄投资集团(CDPQ)、日本欧力士(ORIX)、荷兰胜科(Sembcorp)和荷兰APG等;它们均已决定投资印度可再生能源的发展。高盛、摩根大通和摩根士丹利的私募股权部门也已进入该行业,取得了可观回报,并继续对其抱有信心。
不过,政府仍可采取更多措施来消除潜在阻碍因素,例如改善输电基础设施、放宽土地征用规范、确保合同签订后政策不反复,以及重新审视可能严重压缩投资者利润空间的反向拍卖激进电价上限。政府还必须扭转印度配电公司的局面,使其履行可再生能源购买义务(RPO,即承诺从可再生能源生产商处购买一定比例的电力需求),并按时向投资者付款。政府还必须引入支付保障机制,以应对配电公司不履行合同义务的风险。外汇对冲机制也将缓解投资者对汇率波动的担忧。如果政策制定者能够及时妥善解决这些问题,将进一步降低风险并促进投资。
如果没有印度健康而充满活力的可再生能源行业,就无法赢得应对气候变化的战斗。未来几年,该行业需要稳定的资金流入,而当前行业特征与投资者利益高度契合,这也令人期待印度可再生能源的成功故事将持续发展。


