近期市场波动性大幅上升,似乎印证了那些曾经警告股价估值过高的人所言。然而,尽管美国股市经历了金融危机以来最糟糕的几周之一,欧元区公共债务市场仍相对稳定,风险利差——通常会在市场波动时扩大——几乎没有变化,即便是欧元区外围国家也如此。
欧元区表面上免受金融市场动荡影响,得益于外围经济体基本面的显著改善:经济增长有所回升,失业率虽仍然偏高,却在迅速下降。问题在于,这些改善是否足够稳定,能够确保欧元区继续保持韧性。
这里的关键担忧是,当前复苏过于依赖低利率:如果借贷成本上升,外围的债务国将受到冲击。但如今再把外围经济体视为脆弱的债务国已不准确。事实上,除希腊外,它们现在都实现了经常账户盈余,这意味着它们非但不依赖资本流入,反而在偿还外债。
是的,这也包括意大利。尽管其公共债务高企,但从总体上看,该国经常账户仍有盈余。过去,意大利的对外赤字与盈余规模大致相当,这意味着该国并非净债务国。由于其国际投资净头寸处于平衡状态,普遍加息未必会对该国不利。政府将面临更高的债务偿付成本,但民众的储蓄收益也会增加。
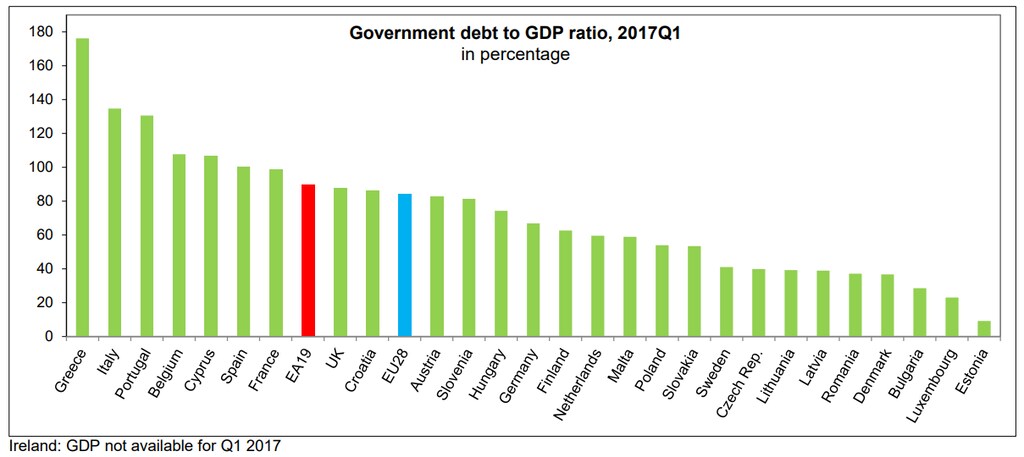
相比之下,西班牙和葡萄牙可能会受到冲击,因为它们仍背负相当可观的外债。不过,如果加息与全球增长加速相伴,即便是这些国家,境况也可能不会恶化太多,因为经济增长将有助于偿还外债。
不过,当今经常账户余额格局的影响不止于短期利率考量。如果这一局面再持续几年,欧元区或许会发展到只由债权国组成:其中一些国家(德国和荷兰)的净对外资产头寸较大,另一些国家(外围国家)则拥有小幅正对外头寸。
这将带来重要的政治后果。首先,这样的欧元区内部利益冲突可能远没有十年前危机期间那么尖锐;当时债权国不得不救助债务国,而债务国则感到被强制紧缩政策所挤压。
更广泛地说,债权国——尤其是德国——的相对影响力将会减弱。一些观察人士所表达的担忧,例如乔治·索罗斯认为欧元区仍将是一个两层俱乐部、由债权国向债务国强加条件,似乎有些夸大。
但这并不意味着这种新局面没有风险。如果昔日的债务国在主要债权国施加的压力或风险溢价减弱后,采取不那么审慎的财政政策,其公共债务仍会不断累积。在这种背景下,下一次危机可能与上一次大不相同。
上一次欧元区危机爆发时,大量资本流入外围国家,造成通胀压力;资源从出口部门转移;政府收入看起来也很充足。随后资本流入突然逆转,为了让资源重新流向出口部门,国内工资和价格相对于欧元区平均水平不得不下降。在大多数国家,随着建筑业等国内活动的萎缩速度远快于出口增长,政府收入随之下滑。结果,外围经济体陷入深度衰退。
更糟的是,由于出口带动的复苏带来的收入较少——出口需退还增值税,进口则需缴纳增值税——看似稳健的政府财政很快就转为巨额赤字。希腊的情况更为严重,因为在繁荣时期,其巨额财政赤字完全依靠资本流入融资。当这些资金流停止时,公共财政便急剧恶化。
如今,欧元区国家没有大量资本流入,因此即使发生危机,也不会导致它们面临对外失衡。它们无需大幅下调工资和价格,政府收入也将保持相对稳定。
如果风险溢价上升,那将是因为债权人怀疑某国政府长期自筹资金的能力,原因可能是增长预期下调,也可能是国内政治僵局导致纳税人与债券持有人对立。国内债券持有人或许会最先察觉潜在风险,从而引发资本外逃加剧。
在这种情况下,欧洲稳定机制——欧元区的救助基金——提供的贷款只会为更大规模的资金外流火上浇油。然而,将ESM转变为“欧洲货币基金”目前是欧元区治理改革讨论中的主要议题之一。其隐含的参照对象是国际货币基金组织,该组织因应对资本流动突然逆转的后果而声名卓著。再说一次,这并不是当今这个对资本流入依赖较低的欧元区可能遭遇的危机类型。
欧洲领导人不应试图照搬IMF,而应着力增强金融体系的韧性,使其能够为欧元区部分国家公共债务过度累积必然带来的压力提供安全阀。如果危机真的发生,或许可以动用ESM的资源,防止危机在欧元区金融体系内蔓延,而不是向存在根深蒂固国内问题的国家提供贷款。
历经十年艰难挣扎,欧元区已成为动荡海洋中的一座相对稳定之岛。为了确保这种局面延续下去,其领导人必须牢记一个基本事实:主要由国内因素造成的问题,永远无法通过来自国外的贷款或资源转移来解决。


