本文最初由麦肯锡公司发布,www.mckinsey.com。版权所有 (c) 2021。保留所有权利。经许可转载。
欧洲消费者的悲观情绪达到历史高位,物价上涨是首要担忧。
许多人减少单次购买量或推迟购买,同时大幅削减储蓄和可自由支配商品的开支。
以下9张图表展示了欧洲消费者行为的变化。
随着欧洲人逐渐走出疫情,经济前景不确定,消费者悲观情绪达到历史高位。物价上涨紧随乌克兰遭入侵之后,取代新冠疫情成为首要担忧。整个欧洲大陆的消费者对经济现状和复苏前景持负面看法。十人中有九人感受到物价上涨,其中必需品涨价最为明显。
对此,家庭预算结构正在改变,能源、交通和食品等基本需求所占比例上升。用于储蓄和可自由支配商品的开支大幅削减,消费者预计这一趋势还将持续。消费者购买量变小,或推迟购买。许多人转而选择更低价的商品:购买自有品牌、转向折扣零售商,或选择更实惠的品牌。
尽管存在细微差异,这些趋势在以下国家都普遍存在:法国、德国、意大利、西班牙和英国。以下9张图表呈现了这些趋势,数据来自我们于2022年4月12日至18日开展的最新一期欧洲消费者脉搏调查。该调查收集了上述每个国家1,000名受访者的看法。
乌克兰遭入侵和物价上涨成为最受关注的问题
尽管新冠疫情仍在欧洲持续,其在公众心目中的重要性已被其他担忧所超越。当被问及最担心什么时,44%的欧洲消费者表示物价上涨,近四分之一的人提到乌克兰冲突(图表1)。疫情在过去两年主导了公众生活,如今在主要担忧中仅排第三。
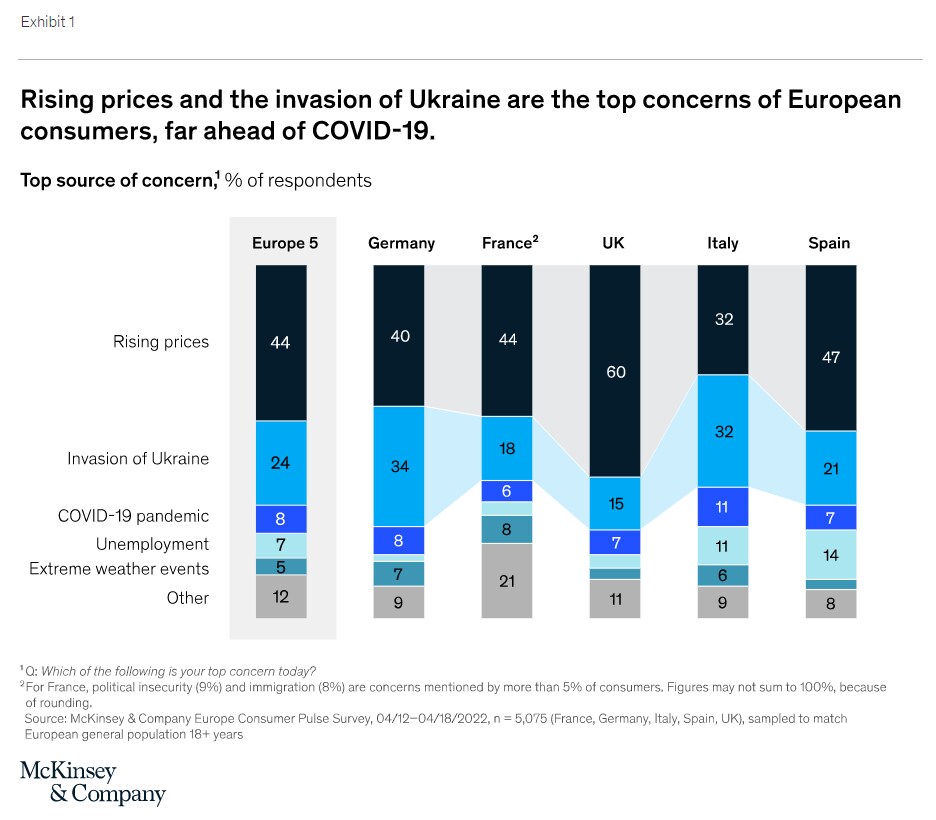
这一模式在各国大体一致,不过也存在一些差异:英国消费者最关注物价上涨(60%)。在意大利和德国,三分之一的人认为乌克兰遭入侵是更严重的担忧。
消费者信心大幅减弱
总体而言,欧洲消费者对本国经济现状持非常负面的看法。在接受调查的五个国家中,超过半数的消费者认为本国经济状况不佳;在西班牙,持这一看法的人达到三分之二(图表2)。在所有受调查国家中,认为当前经济形势良好的受访者比例均未超过15%。
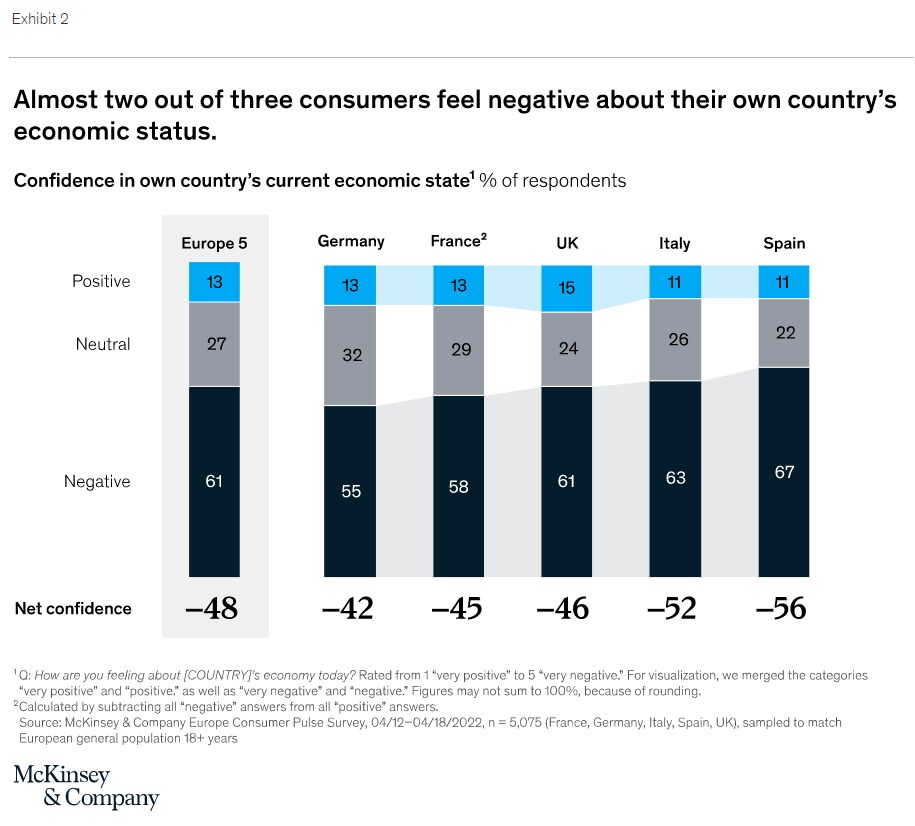
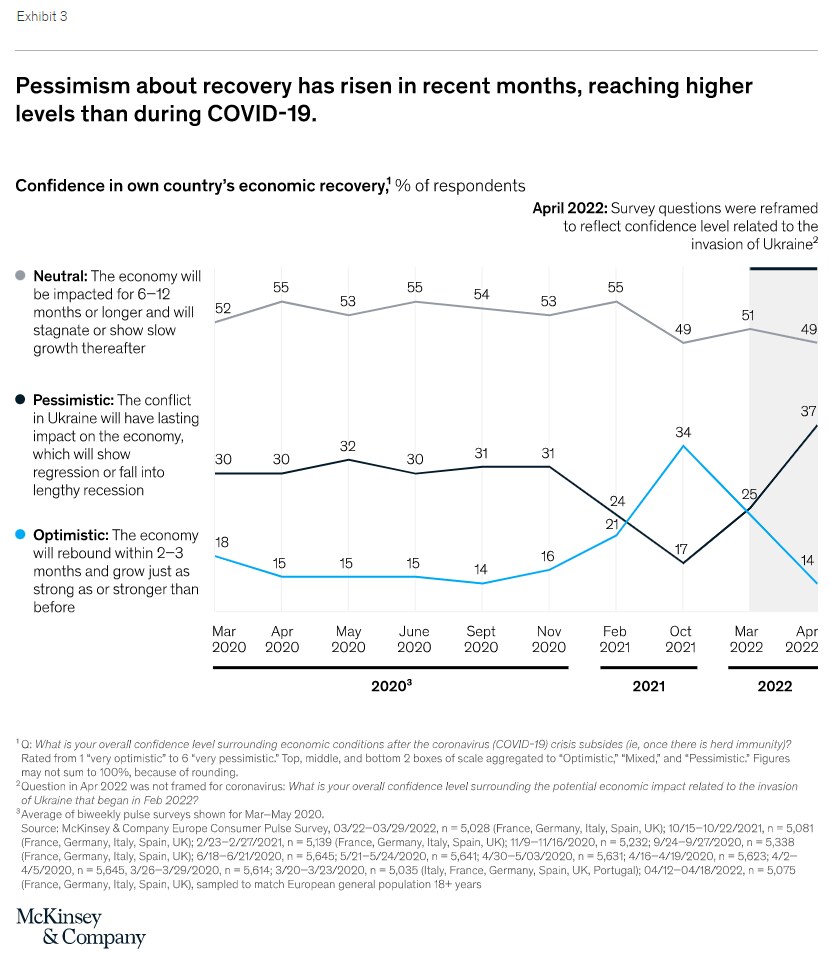
悲观情绪也延伸到未来数月:37%的受访者对经济能否成功复苏表示怀疑,悲观程度甚至超过了新冠疫情封锁期间的最高水平。
2021年10月,乐观情绪曾短暂小幅回升(当时34%的人表示对前景抱有希望),但乌克兰遭入侵后,情况急剧变化(图表3)。这一转变已反映在2022年3月的数据中,当时四分之一的欧洲受访者预计会出现长期负面影响。
看到物价上涨,消费者削减非必需品开支
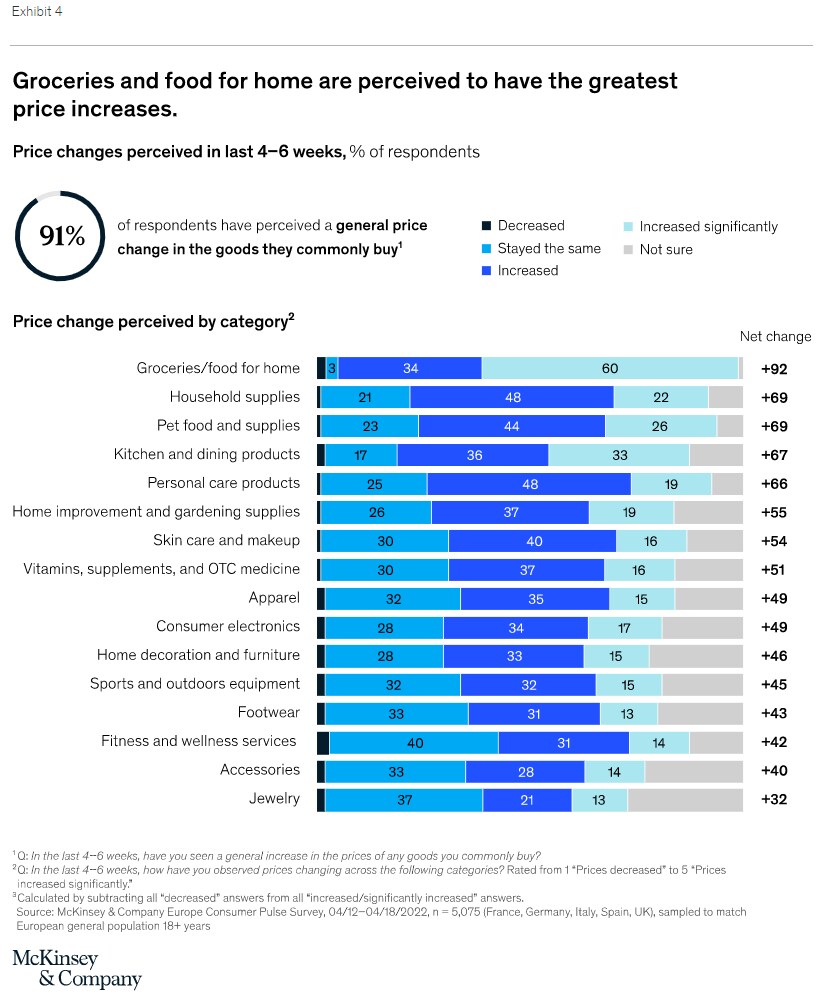
十名受访者中有九人表示,近几周常买的商品价格上涨。这在杂货或家庭食品类别中最为明显。十人中有六人认为涨幅显著(图表4)。
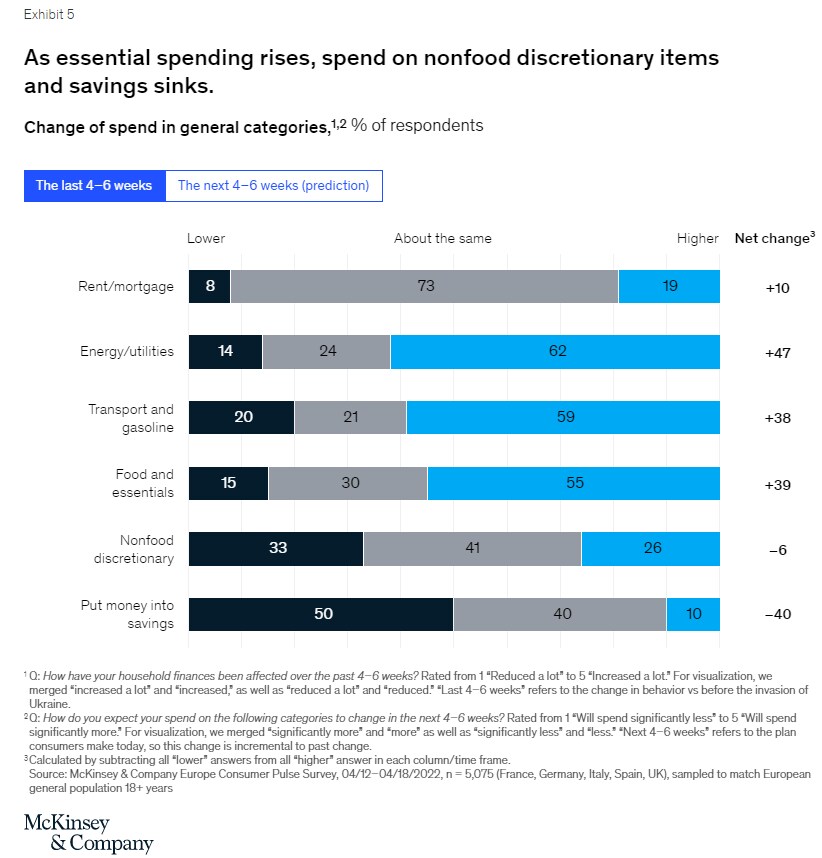
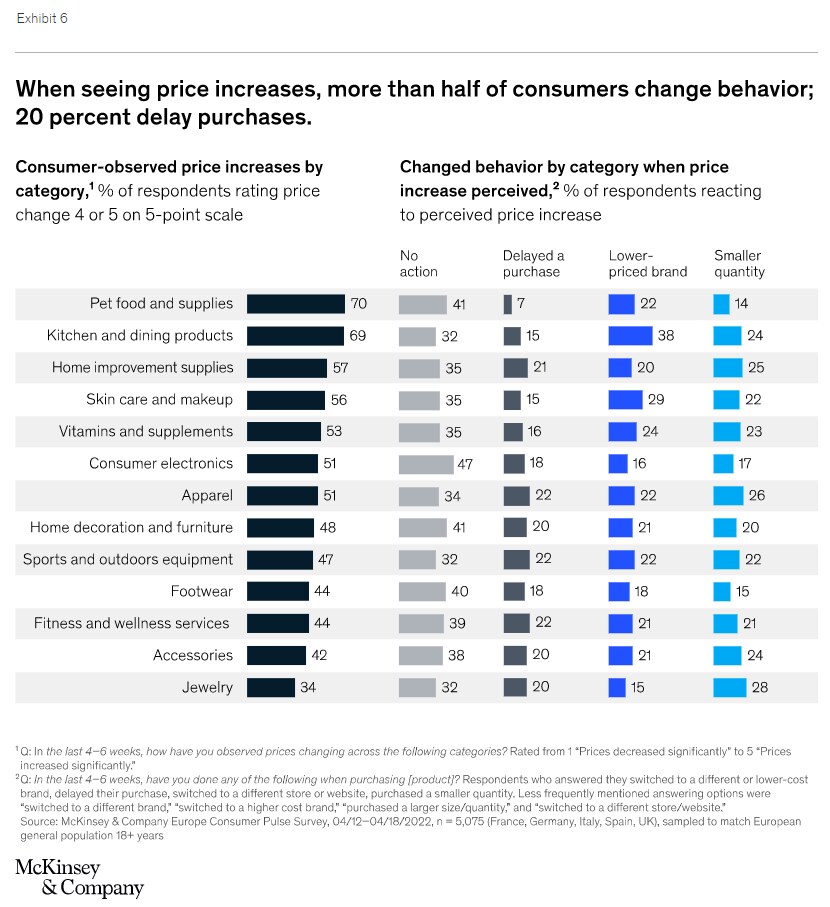
家庭预算结构因此发生变化。基本需求所占比例上升,约60%的受访者表示在能源和公用事业、交通和汽油,以及食品和必需品上的支出增加。相应地,非食品类可自由支配商品的支出有所削减,三分之一的受访者表示这类支出减少(图表5)。同样,半数受访者减少了储蓄金额。其他应对措施包括减少购买量和推迟购买,各零售类别之间略有差异(图表6)。
转向更低价商品的趋势明显,许多人选择折扣零售商
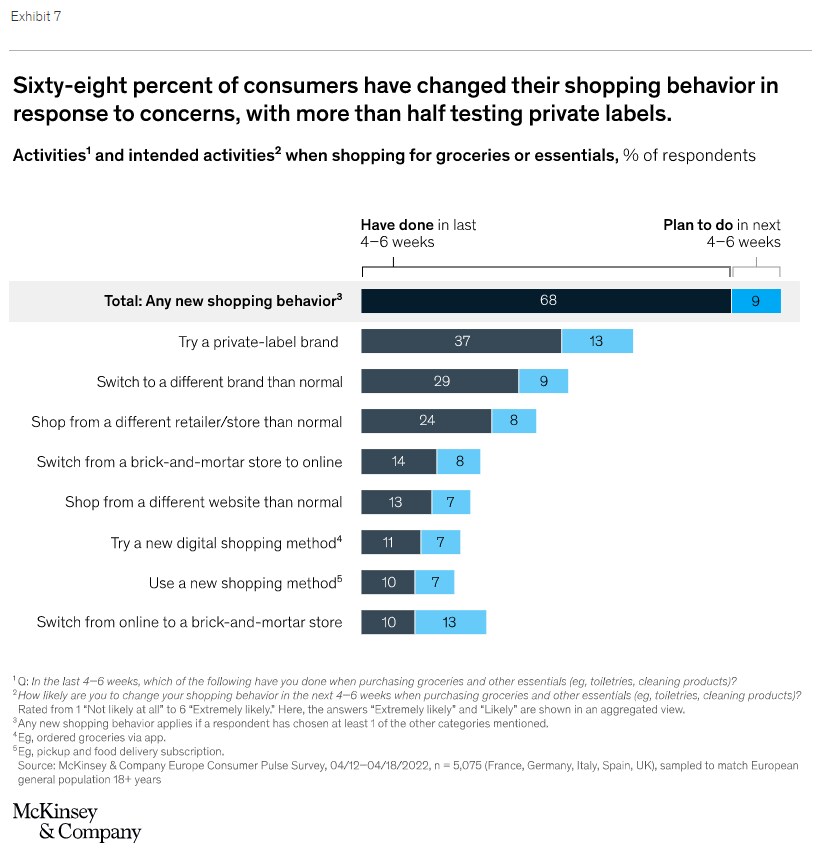
转向更低价商品——寻找更实惠的品牌和零售商——是消费者行为变化的一个显著方面。值得注意的是,消费者开始购买自有品牌商品(37%的人已经这样做,13%的人计划尝试);约三分之一的人尝试了其他零售商或商店(或准备这样做);而正在探索新品牌的人数略多于此(图表7)。消费者预计,未来几周其财务行为也会出现类似但程度较轻的变化。
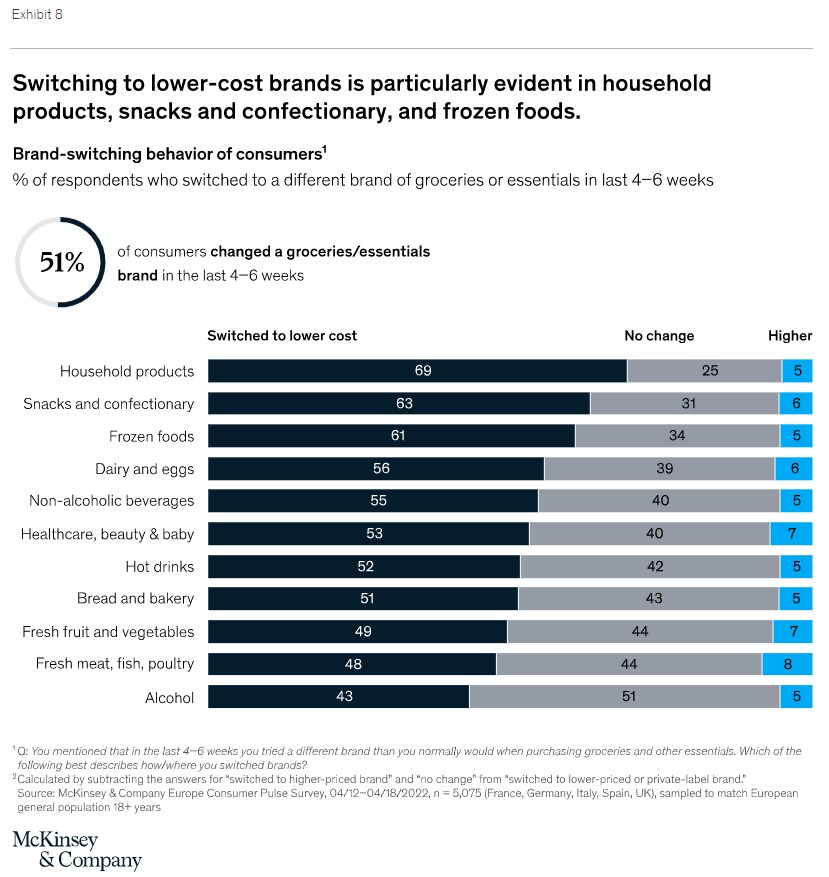
近期更换品牌的消费者超过半数,其中明显多数选择了价格更低的商品。这在家居用品、零食和糖果以及冷冻食品领域最为明显(图表8)。
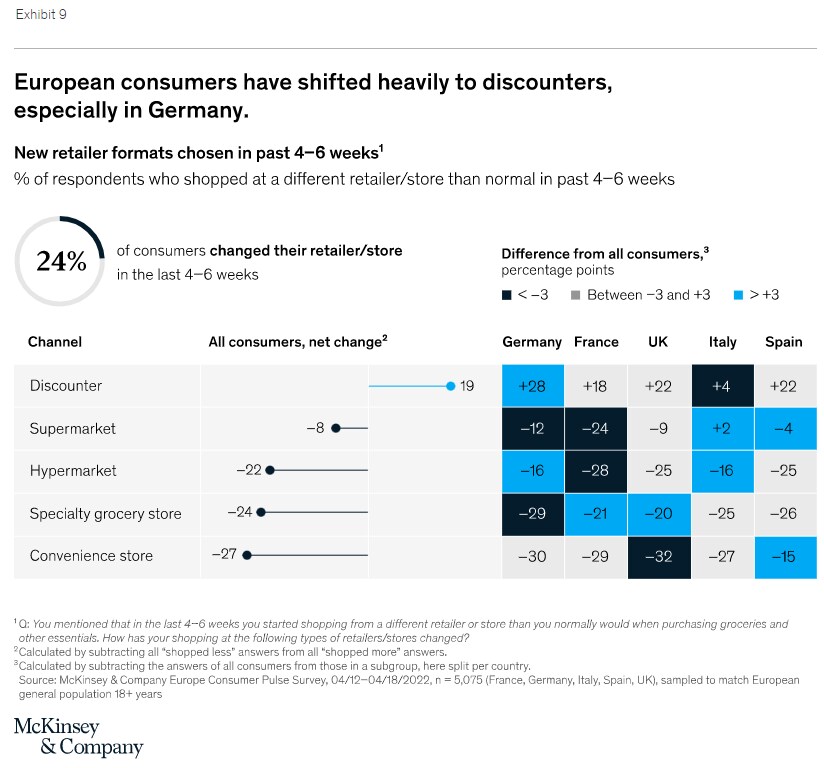
折扣零售商尤其受益于这一趋势。在过去四至六周决定改去其他零售商购物的消费者中,多数转向了折扣零售商。表示自己更多在折扣零售商购物的消费者比例,比表示减少光顾这类商店的消费者比例高出19个百分点(图表9)。消费者表示,他们减少了对所有其他零售业态的光顾,尤其是价格通常较高的专业食品杂货店和便利店。这一趋势在德国最为明显;意大利消费者转换购物渠道的程度最低,与多数国家的消费者相比,他们更可能继续光顾大型综合超市,也比所有类别的消费者更不可能开始在折扣零售商购物。