信贷可获得性的改善和新的收入来源正在推动印度农村地区的消费。
人工智能和区块链等数字技术正被用于在农村地区提供产品。
一种将实体与数字相融合的协作模式,将释放包容性增长的机遇。
新兴经济体的消费增长预计将主要来自农村地区。以印度为例:农村地区人均消费预计仅用10年即增长4.3倍;相比之下,城市地区为3.5倍,数据引自贝恩公司与世界经济论坛联合发布的一份报告。
与许多老龄化国家不同,印度将持续保持年轻国家的特征,到2030年中位数年龄为31岁,且这一年轻人口的很大一部分将生活在农村地区。
这一消费转变已经显现。尽管过去十年城镇化不断推进,农村经济仍贡献了全国收入的约46%。
然而,农村经济仍是一种非正式经济,主要以现金为导向,现金流缺乏结构性。大多数农村劳动人口通常属于“赚了就花”群体,基本被排除在正规就业机会和可预测的现金流之外。
他们以现金谋生,因此倾向于以现金消费和偿还债务。此外,由于农村地区银行服务设施不足,现金仍是首选的交易方式。
现实情况正在发生变化。农村经济曾经以农业为主,如今正日益多元化,非农业部门约占家庭收入的三分之二。
此外,得益于互联网接入的改善,印度农村居民不再像以前那样与城市居民相隔绝。整整一代以移动设备为先的农村印度人跨越了多代技术,直接进入移动电话时代。
年轻化、互联互通、教育水平提高以及多样化的收入机会相结合,正推动农村人口的愿望激增,并体现为新的消费选择。然而,实体与数字连接仍然是制约因素。
政府和监管机构已推出多项旨在推动包容性农村增长的政策和金融举措。Aadhaar(唯一生物识别身份标识)、零余额Jan Dhan储蓄银行账户、社会福利直接转账,以及数字支付基础设施BHIM,只是其中的一部分。
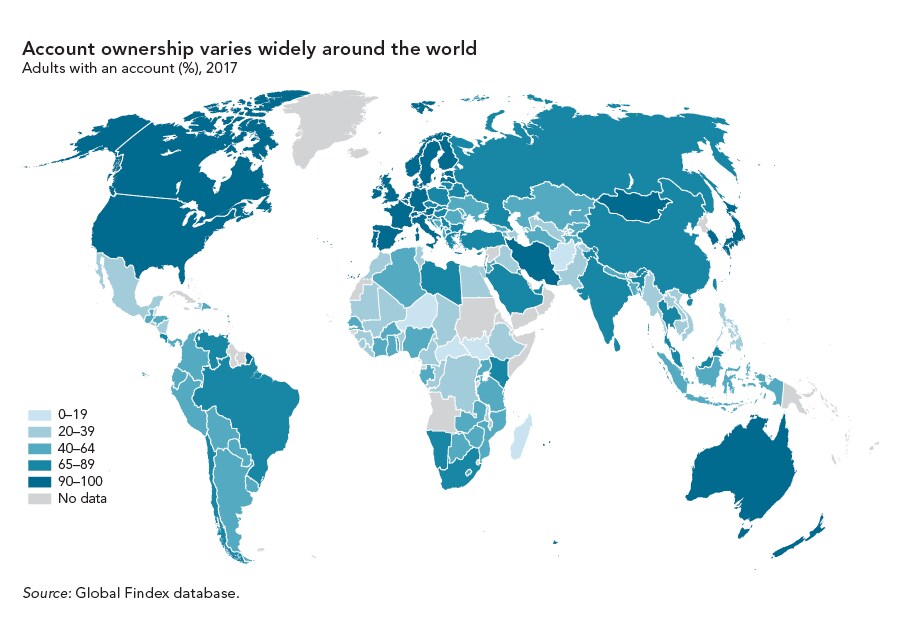
2014年,印度有53%的成年人拥有银行账户,数据引自全球金融包容性数据库(Global Findex)。随着政府推动Jan Dhan银行账户的开设,这一比例已上升至2018年的80%。
在MUDRA(微型单位发展与再融资机构)计划下,无银行账户和银行服务不足人群的信贷可获得性不断提高。该计划以低利率向小额金融机构和非银行金融机构提供信贷,而这些机构再将信贷延伸至中型、小型和微型企业。这些举措无疑迈出了重要一步,但仅覆盖农村人口中的一小部分。印度拥有全球最大的农村人口,达8.93亿人。
新兴技术
数字技术和基础设施的改善是更大格局中的关键部分。大数据分析、机器学习、区块链、云计算和人工智能(AI)等新型数字技术正越来越多地应用于城市以外和农村地区,以提供各类产品。与此同时,信贷可获得性的改善以及多样化的收入来源正在推动消费。
农村客户的金融需求因地理、职业和文化因素、当地习俗及愿望而各不相同。然而,共同存在的问题包括:现金流缺乏结构性,从而限制了信贷可获得性;人们对数字交易普遍缺乏信任;数字和金融素养不足;以及强烈偏好面对面、亲身体验式的服务。
就金融服务而言,印度农村客户尚未完全准备好全面数字化。几乎每一笔金融交易仍需要并偏好人工服务的参与。尽管随着越来越多的人适应技术,这种情况很可能会改变,但这一进程仍在持续。物数融合因此,推动农村生态系统的物数融合,可能是加快农村包容性发展的当务之急。
政府、监管机构、金融服务提供商和金融科技公司需要协作,推动这一进程。第一步是促进农村收入的数字化。这将推动数字支付、提高效率、加快支付速度、降低拨付成本、增强安全性、减少相关犯罪的发生,并提升透明度。
同样重要的是,使数字收入能够转换为现金。鉴于银行服务设施稀缺,这将需要在当地建立一个可信实体网络,以便为用户提供数字资金的辅助获取服务。
这些实体需要具备条件,以便更频繁地办理小额交易,使储蓄账户持有人无需长途跋涉前往实体银行网点。鉴于农村客户偏好人与人之间的互动,辅助服务模式将帮助他们越来越习惯数字化服务。
保障数字支付和数字身份安全的相关问题同样重要。建立消费者保护规则对于保护人们免受欺诈至关重要,尤其是农村女性和低收入群体,他们最有可能缺乏金融经验。
这凸显了开展有针对性的金融素养和能力培训的重要性,此类培训可通过提高储蓄水平和推广金融技能,在上述领域产生积极影响。多家企业通过其企业社会责任项目推动金融素养建设,从而补充了政府和监管机构所作的努力。
实体与数字金融服务企业之间的关系正从颠覆转向协作。传统金融服务提供商的竞争优势在于其知识基础、经验积累、现有的支付交易基础设施,以及难以轻易复制的合规与风险管理能力。金融科技企业可以运用新技术缩小距离、拓展客户群体、提供定制化体验并提升效率。
因此,一种融合实体与数字优势的协作互利模式,是更有效应对当地实际挑战的答案,从而释放包容性增长的机遇,进而构建不让任何人掉队的可持续经济和社会。


