迅速、高效、公正地处置问题银行,对欧洲银行业联盟至关重要。尽管已取得显著进展,但仍需进一步加强制度和实践。我们概述了这一领域的建议,这些建议是国际货币基金组织近期评估欧元区金融部门时提出的。
建立健全的框架并具备处置问题银行的操作能力,对于在银行业联盟内“创造公平竞争环境”和降低风险至关重要。需要建立真正统一的体系,确保银行凭自身实力竞争,不因其注册地管辖区而获得优势或处于劣势。正如单一监管机制所展现的,良好的监管或可降低银行突然倒闭的概率。然而,银行时有倒闭,因此危机准备和管理体系必须随时准备应对可能给政府和经济造成高昂代价的事件。
行业不断演变
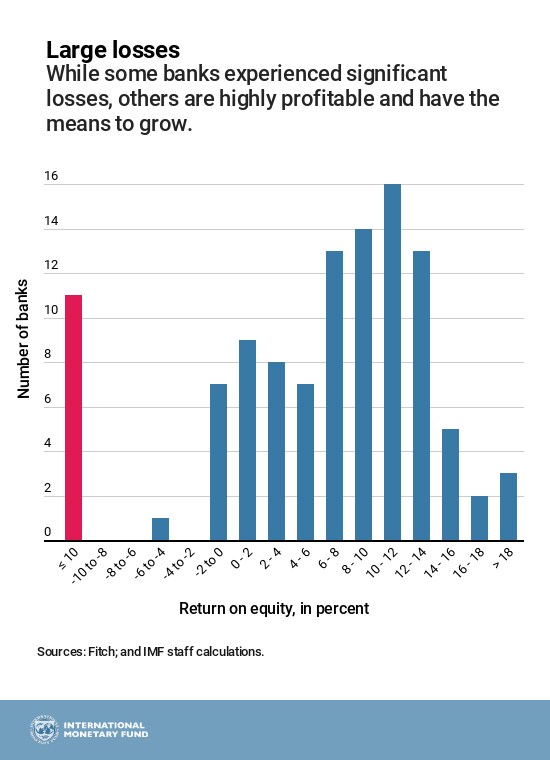
欧元区银行业不断演变,预计将出现更多整合。我们的报告显示,部分银行长期盈利能力低下,即使在经济状况良好时也是如此。例如,2016年约十分之一的大型银行出现巨额亏损。表现不佳的银行面临重组、合并、缩减规模或退出市场的压力;随着数字化发展和非银行机构竞争加剧,这种压力只会越来越大。因此,需要建立银行恢复与处置框架,使这一过程尽可能平稳。
需要采取行动
《银行恢复与处置指令》和《单一处置机制条例》为处置问题银行奠定了坚实基础。但现行框架仍然分散,并会促使成员国诉诸本国方案。因此,银行业联盟需要聚焦五个主要领域,做好充分准备:
1. 应加强早期干预的法律制度以及提前做好准备的能力。相关机构需要能够预先安排对问题银行实施干预和处置的时间。
2. 必须为受到干预的银行提供资金支持,使其免遭贱卖或关键服务中断。新近完成处置的银行需要拥有充足的流动性缓冲。对倒闭的担忧可能引发不确定性,甚至使决策陷入瘫痪。近期,欧元区需要:
资金充足并设有后盾的处置基金;
资金充足的国家存款保险体系;
建立欧洲存款保险计划,为各国存款保险体系提供支撑;
提升银行的损失吸收能力(即所谓的自有资金和合格负债最低要求,简称MREL),确保每家银行拥有足够的股本和次级债务,以便在可信的情况下实施内部纾困。在跨境集团的重要子公司预先配置充足的“内部”MREL,有助于减少各国利益之间可能出现的冲突。
3. 银行处置必须在协调一致的框架下进行。行动触发条件(例如,何为“公共利益”)需要简化,银行破产时债权人求偿权的顺位也需要在各国之间更加一致。
4. 在风险蔓延性较强的大范围危机时期,还需要采取更多措施。规则过于严格,尤其是内部纾困要求,可能加剧不确定性,并导致资金逃离可能陷入困境的银行。
5. 单一处置委员会本身应有权指定清算人并启动程序。处理无需全面处置的大型及跨境银行时,这项权力尤其有用。
没人希望银行倒闭,但银行业联盟的主管机构最好加强准备,因为这种情况迟早几乎不可避免。


