中国推进普惠金融面临的最大挑战,是如何扩大面向民营企业和个人的银行服务。
中国金融业由偏向国有企业的国有商业银行主导,体系失衡。
但互联网技术的广泛普及,尤其是在移动设备上的应用,正助力缩小这一差距。
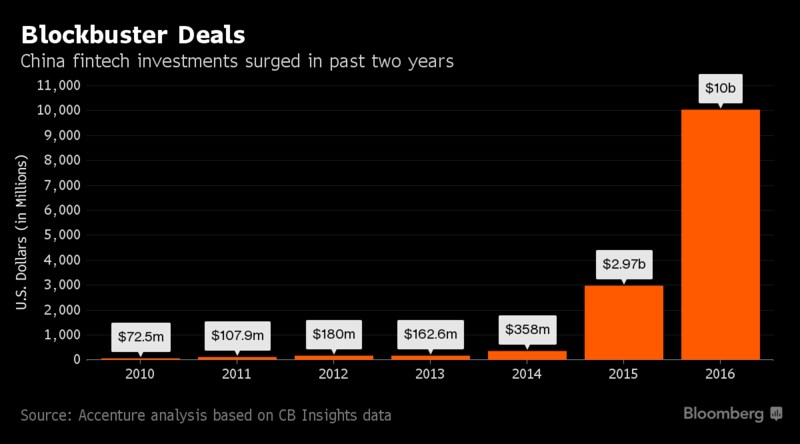
网络金融发展迅速,正为传统金融体系提供补充。如今,商业银行也加入了金融科技浪潮,部分原因是监管部门推动普惠金融,另一方面也因为银行需要转变业务战略。
中国普惠金融的发展令人瞩目。根据波士顿咨询公司的一项调查,中国成年人目前平均拥有5.36个金融账户。随着中国经济中的更多交易以数字方式进行,支付宝和财付通等第三方支付公司迅速发展。目前,这些公司拥有超过4.75亿用户,大幅提高了基础金融服务的普及率。
在线财富管理领域也出现了类似的发展。例如,运营支付宝的蚂蚁金服集团于2013年设立了货币市场基金余额宝。如今,余额宝已是全球规模最大的货币市场基金,拥有超过3亿用户,管理资产总额超过8000亿元人民币。其投资门槛仅为0.01元人民币,不到1美分。
在贷款领域,除了蚂蚁金服和腾讯这两大巨头,如今还有数千家在线公司参与竞争,从而降低了借款人的成本。截至2016年底,在线融资规模达到1.16万亿元人民币。这一点很重要,因为中国人均信用卡数量仍只有0.29张,而美国为人均3.4张。
在线贷款的快速增长部分源于政府监管缺位,但这种情况正在改变。监管机构目前开始介入,重点打击非法活动,这有助于新兴行业以更可持续的方式继续发展。
商业融资领域也是如此。创新型公司正在服务于无法获得银行服务或银行服务不足的民营中小企业。它们不仅提供直接贷款,还帮助这些企业提升对贷款机构的吸引力。例如,拉卡拉是一家第三方支付公司,通过数据分析、风险管理和支付服务帮助企业提高交易效率,并帮助它们获得负担得起的融资。
由于对此类服务的需求巨大,中国已成为风险投资的热点。根据普华永道2016年的一份报告,全球金融科技投资有一半投向了中国。
尽管发展迅速,这些创新企业在中国仍只发挥补充作用。传统商业银行的资产总额合计达200万亿元人民币,在改善普惠金融方面拥有更大的潜力,政府一直积极鼓励它们朝这一方向发展。
例如,2016年1月,中国国务院(中央政府的最高行政机关)发布了一项名为《普惠金融发展规划(2016—2020年)》。
与此同时,在2017年初召开的全国人民代表大会和中国人民政治协商会议上,国务院总理李克强强调了大中型商业银行在推动普惠金融方面的作用。他表示,要让融资真正普及且价格可负担,政府必须为这些银行制定扶持政策。因此,自2016年4月起,中国工商银行(ICBC)、中国银行(CBC)及其他银行设立了专注于普惠金融的部门。
政府的支持很可能会发挥重要作用。例如,中国银行业监督管理委员会推动农业融资的举措已被视为成功案例。
据中国人民银行金融消费者权益保护局原局长焦瑾璞介绍,中国普惠金融水平已高于全球平均水平。随着这一成就而来的是更大的抱负:政府如今不仅鼓励扩大金融服务覆盖面,也倡导更广泛的举措,例如建立渠道,推动并支持较贫困地区的首次公开募股申请。
除了监管层的鼓励,商业银行出于竞争需要,也在推动金融服务的可及性和可负担性。如果它们不转变业务做法以促进普惠金融,就可能在市场竞争中落后。因此,它们日益与金融科技公司合作,以更好地服务覆盖不足的群体和地区。
2016年,中国银行(CBC)宣布与蚂蚁金服达成一项具有里程碑意义的协议。两家公司目前在在线金融服务、电子支付和信用评分等领域开展合作。
所有这些努力将使中国金融业更加丰富多元。企业和商业模式日益多样化,进而意味着更多种类的产品和服务将提供给更广泛的用户群体。蚂蚁金服和腾讯等互联网巨头以及领先的商业银行,都将在这一持续扩展进程中发挥关键作用。


