欧盟实现净零排放将取决于多个因素。
成熟技术的可得性,以及各行业持续的投资和承诺,至关重要。
麦肯锡的模型发现,欧盟有望在2050年以净零成本实现净零排放。
2019年12月,欧盟委员会提出了一项雄心勃勃的提案,旨在使欧盟集团于2050年实现气候中和。尽管该提案设定了具体的2030年和2050年减排目标,但并未说明各行业和成员国应为预期减排作出多少贡献,也未说明实现这些减排目标将需要付出多少成本。
净零欧洲
为帮助政策制定者和企业领导者开展规划,麦肯锡尝试寻找一条在社会层面成本最优的路径以实现排放目标。可能存在的路径数不胜数,涵盖各种成本和经济影响。本报告描述了我们所确定的众多路径中成本最低的一条。
这一成本最优路径表明,欧盟在技术上可以做到:到2030年相较1990年水平减排55%,并于2050年实现净零排放。它还表明,欧洲脱碳可带来广泛的经济效益,包括GDP增长、生活成本降低以及创造就业机会。
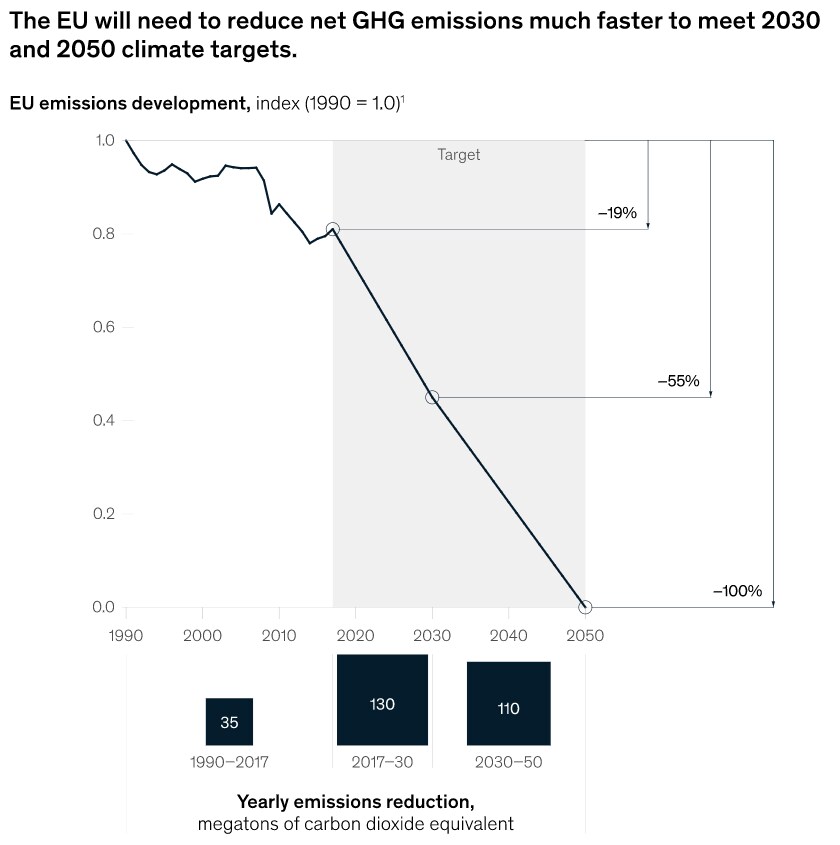
要实现这些效益,欧盟仍有很长的路要走(图表1)。2017年,1欧盟27国排放了39亿吨二氧化碳当量(GtCO2e),其中包括3亿吨二氧化碳当量的负排放。2尽管这仅占全球温室气体(GHG)排放的7%,但欧盟实现气候中和可为其他地区提供蓝本,并鼓励其他国家采取更大胆的行动。
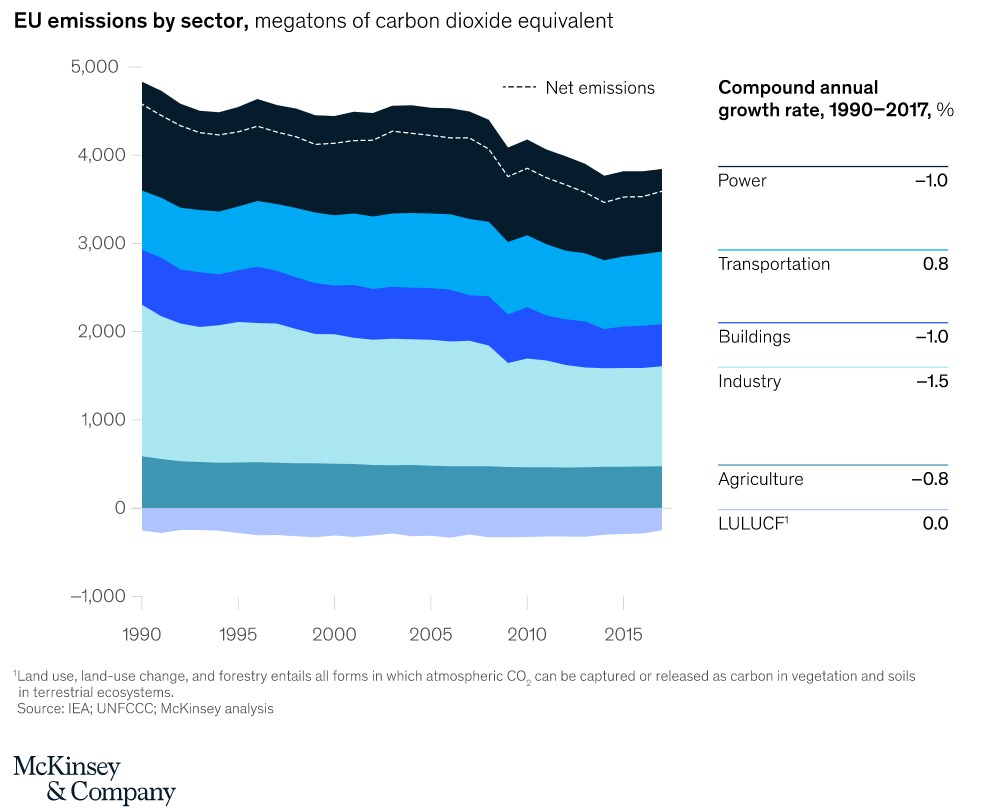
五大行业排放了欧盟温室气体的大部分:交通运输占28%,工业占26%,电力占23%,建筑占13%,农业占13%(图表2)。在各行业中,化石燃料燃烧是温室气体的最大来源,占排放量的80%。
要实现净零排放,各行业的投资和成本节约程度有所不同,其中某些行业高于其他行业。然而,如果脱碳成本和节约能够传导至家庭,那么在气候中和的欧盟中,普通家庭的综合生活成本将与今日相同,而中低收入家庭的生活成本将降低。换言之,我们发现欧盟可以在净零成本下于2050年实现净零排放。
在以下各节中,我们将按行业、地区、技术以及能源和土地利用系统,对该成本最优路径进行分解。
行业视角:脱碳速度取决于成熟技术的可得性以及扩大供应链的能力
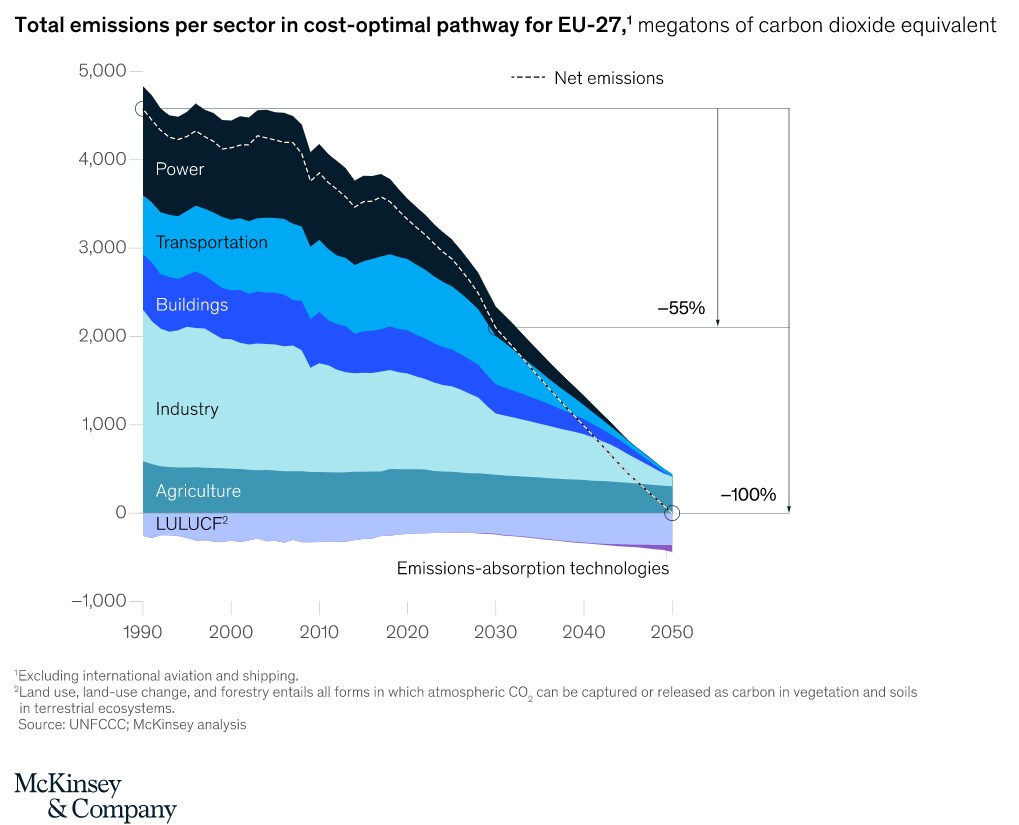
尽管实现净零排放需要各行业持续努力,但一些行业可能比其他行业更快达成目标(图表3)。在我们的路径中,各行业将按以下顺序达成减排目标:
电力:由于风能和太阳能发电技术已实现规模化应用,电力将是最快实现脱碳的行业,预计在2040年代中期达到净零排放。随着其他行业转向使用电力和绿色氢能,将需要快速扩大可再生能源生产和储能能力。
交通运输:该行业将于2045年接近气候中和。电动汽车目前已处于早期普及阶段,但要建立支持全面转向100%电动汽车销售的供应链(从电池原材料开采到电动汽车组装)仍需约十年时间。一旦实现,除航空器和船舶外,排放可迅速减少。这些飞机和船舶体积过大、航程过远,无法依赖电池动力,只能选择成本更高的方案,即转向生物燃料、氨或合成燃料。
建筑:实现建筑行业脱碳所需的大部分技术已经具备。然而,对欧盟大量建筑存量进行改造是一项艰巨工程。使用可再生供暖能源的住宅比例需要从目前的仅35%提升至100%。建筑领域的天然气使用量也需要减少一半以上。建筑行业将于2040年代后期实现净零排放。
工业:工业是脱碳成本最高的行业,需要一些仍在研发中的技术。因此,该行业将于2050年实现净零排放。即便如此,该行业仍会因废弃物管理和重工业制造等活动产生部分残余排放,这些排放将需要被抵消。
农业:采用更高效的农业做法可以减少农业排放。但农业是迄今为止最难减排的行业,因为农业排放中超过一半来自畜牧养殖,除非大幅改变肉类消费或取得技术突破,否则无法减少。与工业类似,我们的成本最优路径要求以其他行业的负排放抵消农业排放,并增加自然碳汇。
区域视角:集体行动对降低转型成本至关重要
有四个地理因素将决定每个国家减排的难易程度,以及哪些脱碳措施最具成本效益。这些因素包括当地气候、二氧化碳封存机会、当地农业做法,以及可用于再造林、风电场和太阳能电站的土地。例如,北欧国家的陆上风能可利用时长比南欧国家多30%至60%。南欧国家每年则可多获得1000小时的日照。
在成本最优路径下,欧盟成员国将集体实现气候目标,从而汇集各自优势、降低转型成本。例如,太阳能资源或自然碳汇更丰富的国家,可以比本国使用CCS减排更低成本地帮助其他国家抵消排放。如果成员国各自而非整体推进减排目标,转型成本将大约增加每吨二氧化碳当量25欧元。
技术视角:所需技术大多已具备,但加速创新至关重要
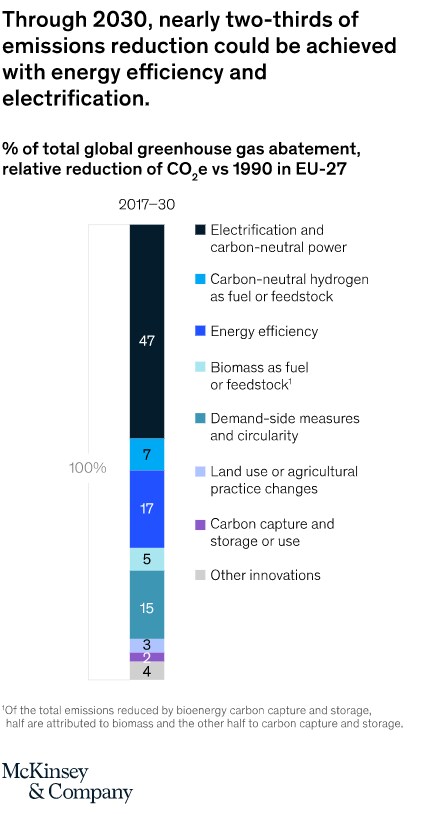
到2030年,欧盟64%的减排量将通过大规模电气化和提高能源效率实现,分别占47%和17%。需求侧措施和循环经济将额外减排15%。氢能将贡献另外13%。其余部分将来自扩大生物质使用、土地利用变化及其他创新(图表4)。
迈向2040年,电气化机会将接近其最大普及程度,其他措施将成为重点。到2050年,欧盟总排放量的45%将通过从化石燃料转向电气化而减少,另有30%将通过使用氢能、生物质和CCS消除。
从现在到2030年,75%的减排量将通过扩大成熟及早期普及技术实现,例如建筑中的热泵、工业中的热量梯级利用以及交通中的电动汽车。到2050年,这些成熟技术将实现最大市场渗透,贡献气候中和所需减排量的60%。CCS等已验证但尚未成熟的技术需要在2030年后迅速扩大规模,以额外减排25%至30%。仍处于研发阶段的解决方案(如直接空气捕集)将被用于减排其余10%至15%。
尽管大部分排放将通过成熟及早期普及技术减少,但持续创新和规模效应对于降低转型成本仍然重要。太阳能电池板就是一个很好的例子,由于持续创新和生产的工业化,其成本已大幅下降。未来20年内,电动汽车和电解槽可能实现类似的价格下降。
能源系统视角:电力行业将成为核心枢纽
目前,欧盟75%的一次能源需求由化石燃料满足。在成本最优路径下,到2030年大部分煤炭消费将被淘汰,到2050年石油和天然气消费将降至10%以下。到2050年,可再生电力将满足80%以上的一次能源需求。可再生能源中的75%将直接以电力形式使用。另外25%将转化为绿色氢能,以替代钢铁生产、长途卡车运输、航空和航运等细分领域中的化石燃料。电力行业将成为欧盟能源系统的核心枢纽,创造可再生电力并将其输送至其他行业。满足这一可再生电力需求,需要将太阳能装机容量从每年20吉瓦提升至2050年的50吉瓦,并将风电从每年15吉瓦提升至2050年的每年30吉瓦。欧盟还需在2030年前将电网互联能力增至三倍,并将电池储能容量在2030年前提升至25吉瓦,到2050年提升至150吉瓦以上。
土地利用视角:实现净零排放需要重新思考土地利用
气候中和需要增加自然碳封存,以抵消残余的难以减排排放,并扩大可持续生物能源生产,尤其是在交通和工业领域。我们估计,欧盟的自然碳封存能力可提升至每年3.5亿吨(350 Mt),主要途径是在农业效率提高后腾出的1200万公顷(12 Mha)土地上进行再造林。此外,欧盟目前有6200万公顷(62 Mha)土地处于闲置或弃用状态,且缺乏较高的生物多样性价值,其中约3000万公顷(30 Mha,占45%至50%)将用于生物能源生产。
欧洲脱碳的社会经济影响
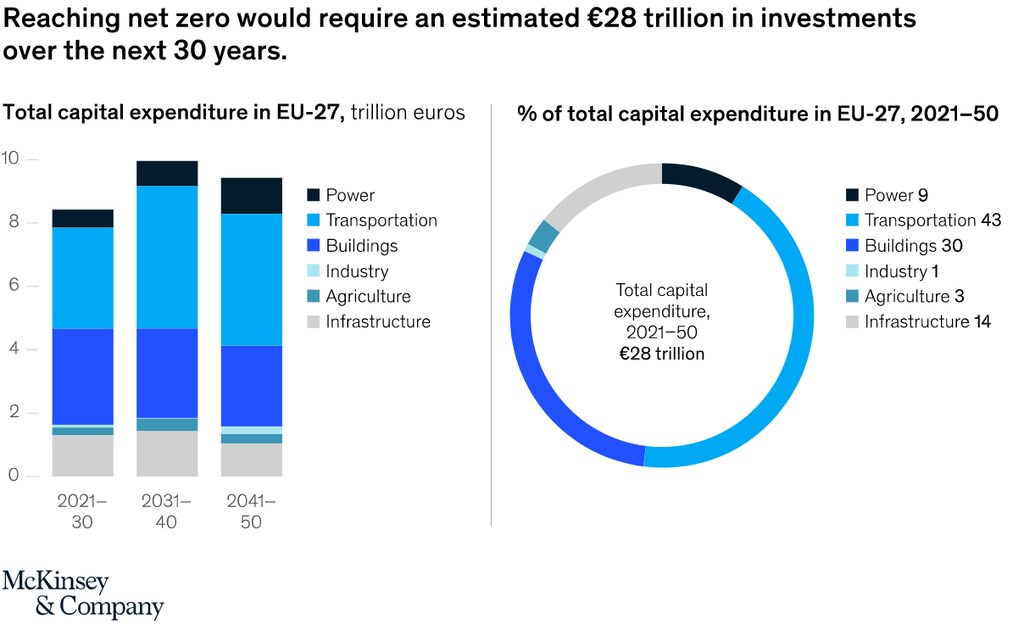
实现净零排放预计需要在未来30年内投资28万亿欧元用于清洁技术和工艺。其中约23万亿欧元的投资(平均每年8000亿欧元)将来自原本可能用于资助高碳技术的资金转向。这大约相当于欧盟目前每年资本投资的25%,或当前欧盟GDP的4%。欧盟各利益相关方还需额外投入5.4万亿欧元(平均每年1800亿欧元)用于清洁技术和工艺。
在这5.4万亿欧元中,约1.5万亿欧元将投向建筑行业(29%),1.8万亿欧元用于电力(33%),4100亿欧元用于工业(8%),760亿欧元用于农业(约1%),320亿欧元用于交通运输(不到1%)。约1.5万亿欧元(28%)将用于资助各行业能源输配基础设施的改善。
尽管实施清洁技术需要额外投资(图表5),但最终将降低运营成本。2021年至2050年间,欧盟在系统总运营成本方面平均每年可节省1300亿欧元。到2050年,这些措施将使系统总运营支出每年减少2600亿欧元,相当于当前欧盟GDP的1.5%以上。其中大部分节省将来自交通运输领域。
动员资本:约一半的必要投资需要政策干预
若无针对性干预,企业和消费者可能会做出与成本最优路径不同的决策,因为所需的28万亿欧元资本支出中,有一半不具备正向投资方案。这可能源于资本成本差异,或因为某些利益相关方不考虑投资的长期收益。例如,汽车购买者通常更关注前期购买价格,而非总拥有成本。在工业领域,路径资本支出中有95%缺乏正向商业方案;在建筑领域为85%;电力领域为46%;交通运输领域为36%;农业领域为11%。
为这些投资筹集资金需要政策干预,尤其是在减排成本较高的细分领域。这些干预可包括:
直接融资干预。通过碳差价合约和上网电价补贴等直接公共融资缩小个体利益相关方投资方案的盈利差距,到2050年预计需要4.9万亿欧元。
碳价或碳排放交易体系等价格措施。碳定价或排放交易机制可激励个体利益相关方减少排放。碳价为每吨二氧化碳当量50欧元时,到2050年,在计算中已计入的40%之外,还可额外释放所需资本的21%。碳价为每吨二氧化碳当量100欧元时,可再释放10%,使包括基础设施在内的全部资本支出中超过80%具备独立的投资方案。其余部分需要每吨二氧化碳当量100欧元以上的碳价,才能形成正向投资方案。
降低商业风险并引入长期投资者。通过降低投资风险并采用新的融资模式(例如在房屋抵押贷款中纳入保温改造成本),可以动员资本。这有助于将更多长期投资者引入以短期决策为主的市场。与个体利益相关方相比,长期投资者可能在至少多10%的总资本支出中看到可行的投资方案。资产支持证券、公用事业及企业购电协议、政府激励措施和风险担保等资本市场创新,也可降低资本成本。
对家庭的影响:中低收入家庭的成本将降低
若消费模式保持不变,且脱碳带来的成本增加与节约直接传导至消费者,则在气候中和的欧盟国家中,普通家庭的综合生活成本将与今日保持不变。电费和供暖、制冷费用将降低,出行将更加负担得起,而食品和度假航班的成本将上升。中低收入家庭的成本将略有下降,而高收入家庭则不会有明显变化。
劳动力市场:净增500万个就业岗位,但需要再培训和支持
净零转型预计将创造1100万个就业岗位,同时消除600万个岗位,净增500万个就业岗位。许多新岗位将出现在可再生能源(154万个)、农业(113万个)和建筑(110万个)领域。例如,在建筑行业,欧盟需要110万名技术工人,为住宅进行更高标准的保温改造,并安装绿色供暖和炊事系统。
尽管各地区可能面临不同程度的岗位流失,但大多数地区的就业岗位将实现净增长。
实现净零排放可能需要对多达1800万名工人进行再培训,尤其是为填补目前尚不存在的岗位(到2050年约340万个)以及转型过程中消失的岗位(到2050年210万个)。部分新岗位所需技能与消失的岗位相似。例如,石油和天然气工程师可以转向CCS行业。煤炭开采等劳动力老龄化行业的退休潮,可以减少所需的岗位变动和再培训。
贸易与生产:能源独立、新风险与新机遇
通过推进脱碳,欧盟可以实际实现能源独立。2020年至2050年间,石油、天然气和煤炭需求将下降80%,从43艾焦耳(EJ)降至6 EJ,化石燃料贸易逆差可减少三分之二。
尽管欧盟将不再依赖化石燃料进口,但可能会对零排放经济所必需的技术进口形成新的依赖。例如,目前太阳能电池板主要依赖向欧盟进口,而一些关键原材料(如电池所需的钴或电解槽所需的铱)的供应商基础十分有限。
向零排放技术的转型也可能影响竞争格局,并改变生产地点。应对这一变化可能会威胁欧盟经济的部分领域,同时也将创造机遇。例如,到2050年,欧盟出口热泵、电炉、电解槽和零排放农业技术的规模可能每年超过500亿欧元。
规划前进方向
尽管脱碳的理由和路径已经清晰,但要实现欧盟的气候目标,仍需果断行动。利益相关方需要克服五大障碍,以加速转型:
将社会规范以及消费者和投资者的预期转变为以零碳为新常态。消费者和企业领导者需要基于向净零转型的预期做出决策,并支持这一转型,使之成为公众和企业的默认选择,而非照常营业。
建立安全稳定的政策框架和监管环境。脱碳能否成功,取决于公共部门领导者是否采用足够有力、能够实现减排目标的监管框架,而非渐进式政策。这将提供稳定的规划和投资信号,从而激励低碳技术和商业模式。
促进建设性的行业互动。那些积极投身转型、并通过集体行动而非担心先行者劣势来克服转型障碍的企业领导者,将起到关键作用。
动员绿色资本和投资。需要向商业化前技术投入更多公共和私人资金,并用于部署商业上成熟的基础设施。那些发布符合环境、社会及公司治理(ESG)标准的融资要求、要求企业量化其气候风险和排放敞口的投资者,也可以发挥作用。
加速净零技术沿学习曲线发展。实现在难以减排的行业中所需的技术突破,并加快其进入市场的进程,需要持续的公共和私人投资。这还需要企业领导者和政策制定者更愿意采用新技术。
成功脱碳需要部署并扩大净零技术规模。任何单一技术从早期研发和概念验证,到早期部署和商业竞争力,都依赖于由支持模式和利益相关方组成的复杂体系。加速创新至关重要,同时还需开展商业试点并利用规模效应来降低成本。到2050年实现净零排放,需要立即采取以下行动:
迅速扩大具有成本竞争力的技术和商业模式规模,以减少近期排放。加快成熟及早期普及的零排放技术的规模化推广,对实现近期减排目标至关重要。这些技术包括太阳能和风能、电动汽车及充电基础设施、更好的建筑保温以及区域供热系统。
加速下一代技术发展,并投资于支撑性基础设施,以在2030年后减少排放。为推动全行业创新,部署早期技术的资金机制应鼓励合作。政策制定者可以通过设定二氧化碳和氢气的价格下限来建立监管确定性,从而为碳管道和氢气管道等关键基础设施动员资本。
投资研发和负排放,以缩小到2050年实现净零排放的差距。增加公共和私人对研发的投资至关重要,以降低直接空气捕集等技术的成本,从而实现净零排放。投资于重新规划土地利用,通过再造林等措施产生负排放,也至关重要。立法者还可以开始通过相关立法,为各行业制定实现净零排放的过渡路径,例如交通运输领域目前已实施的汽车排放标准。
本报告将表明,欧盟可以在不牺牲繁荣的前提下实现净零排放。过去几十年的进步已使气候中和触手可及。但在未来十年奠定基础,对于实现这一目标至关重要。


