2019年2月,欧盟竞争事务专员玛格丽特·韦斯塔格(Margrethe Vestager)阻止了西门子与阿尔斯通拟议中的铁路合并案(欧盟委员会,2019)。但是,在受到大量补贴的中国企业与缺乏监管的美国巨头之间,欧盟是否应放宽其竞争政策,以期培育属于自己的巨头?这一思路在欧盟政策制定者中已获得一定支持。许多人担心,欧盟地区僵化的竞争政策过于严苛,在其他国家不遵守相同规则的世界里处于劣势。还有人甚至认为,欧盟的竞争政策可能会妨碍其战略目标的实现。
这些担忧不无道理,但我们认为,竞争政策并非欧洲问题的根源。削弱该政策无助于欧盟实现其战略目标(Jean等,2019)。
集中度、利润与投资
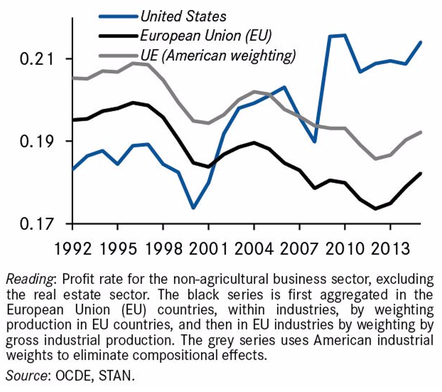
自2000年以来,美国的市场集中度持续上升,而欧盟的市场集中度则保持相对稳定(见图1)。利润率的变化趋势与此相似。直到21世纪初,美国市场的竞争程度都高于欧盟市场,价格更低,利润率往往也更低。这一趋势已经逆转:美国的利润率大幅上升,而欧盟则没有(见图2)。
图1 2000至2015年美国和欧盟的集中度水平变化
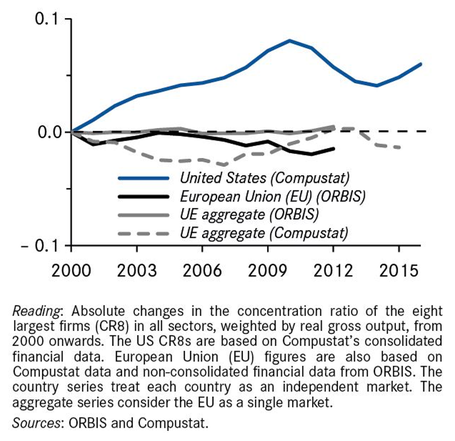
图2 1992至2015年美国和欧盟的利润率
价格也受到了影响。通过比较欧美之间价格相对于单位劳动力成本的变化,我们发现,2000至2015年间,美国价格的涨幅比欧盟高出15%,而美国工资的涨幅仅比欧盟高出7%。这意味着欧盟消费者的购买力平均提高了8%(Gutiérrez和Philippon,2018;Philippon,2019)。
也许是高利润维持了高投资?数据并不支持这一观点。美国的市场集中度、营业利润率和股价均有所上升,而包括无形资产投资和研发在内的投资则有所下降。与此同时,欧盟的市场集中度有所下降,投资则保持了(相对)稳定,尽管利润和股价较低(图3)。
图3 美国与欧盟的比较(美国集中度最高的五大行业)

改进欧盟竞争政策
欧盟的竞争政策建立在两大支柱之上:消费者保护,以及欧盟委员会在执行中的独立性,以确保公正性,并增强成员国对其的信任。
欧盟政策在执行上比美国政策更为严格,但委员会否决并购的情况仍属罕见。在绝大多数情况下,委员会会决定无条件批准。2010年1月至2018年12月期间,共有2980起并购交易向委员会申报。其中,2704起获得无条件批准(90.7%),包括第一阶段批准的1949起(65.4%)。另有156起交易获有条件批准。仅有7起交易被明确否决。
其中一些并购促成了欧洲巨头的诞生,例如眼镜行业中卢克索蒂卡(Luxottica)与埃西勒(Essilor)的合并,以及水泥行业中拉法基(Lafarge)与豪瑞(Holcim)的合并。
然而,如果竞争政策能在至少三个方面加以演变,则可以变得更加灵活且更具反应能力。
承诺中的行为性措施。为保留一定灵活性,尤其是在持续变化的市场中,委员会应更频繁地采用行为性措施。欧洲法院通过判例使这些措施的适用变得困难。行为性承诺有时监督成本较高,但其具有可逆性,因此在市场运行方式因事件而改变时可以作出调整。
实施临时措施。滥用市场支配地位的案件通常需要较长时间处理,拖延现象十分常见,在技术性特别强的案件中尤甚。例如,谷歌购物案耗时约七年,待裁决时,所有竞争对手已被逐出市场。委员会应获准迅速实施临时措施。
应对先发制人的收购。最后,部分行业中已出现一种新型的滥用市场支配地位行为。最重要的是,一些企业收购尚无可观收入的创新型初创企业,以便在萌芽阶段扼杀潜在竞争对手(Cunningham等,2018)。此类交易的营业额往往低于竞争监管机构的申报门槛。然而,降低门槛将大幅增加需要审查的案件数量,因此并非最优解,德国反垄断机构近期对此已有所认识。将交易金额设定为新的门槛也不是解决之道,因为这些金额很容易被操纵。另一方面,允许竞争监管机构对并购进行事后审查,将是一种高效且灵活的方式,可在不使监管机构超负荷的前提下,有针对性地应对先发制人的收购。
在实践中,有两大主要问题可能阻碍政策制定者营造公平的竞争环境。第一是市场支配地位问题,第二是产业补贴问题。
第三方市场中的竞争
从定义上讲,欧盟竞争政策仅关注欧洲境内的竞争效果,而未涉及第三方市场的竞争问题。因此,若欧盟企业需要与在本国市场占据支配地位的外国企业在第三方市场竞争,可能会处于不利地位。本国市场的支配地位可以通过两种方式影响外国市场的竞争:
企业实施交叉补贴(即利用其国内市场的部分收入补贴其他市场的低价销售),或
企业所在行业中,规模是决定性的竞争优势。
如果交叉补贴严重扭曲竞争,则有两种可能的补救措施。第一种是由进口国提起反倾销程序,因为这种做法恰好符合贸易法中倾销的定义。第二种是就有害补贴向世界贸易组织(WTO)提起争端。实际上,两者都不容易实现。此外,这一问题的实际相关性也较为有限,因为据我们所知,目前尚无人证实存在大规模的交叉补贴。
实证研究表明,规模只是一种有限的竞争优势来源。例如,De Loecker等人(2019)发现,企业规模每增加10%,其产出增加10.3%至10.8%,这意味着其生产率提高0.3%至0.8%。
并购经常失败,这也说明规模更大的企业并非总是更高效。由国务院国有资产监督管理委员会(SASAC)主导组建的中国国有企业集团化重组之后,其经济绩效出现了显著下滑(Lardy,2018)。
规模在某些行业确实重要,例如网络效应较强的数字平台,或无形资本的重要性日益提升、从而形成大额沉没成本的情形。此外,当投资成本不成比例地增长时,规模同样重要,例如半导体代工厂的新型生产工具,或汽车、制药和航空航天行业的新产品。在这些情形下,本国对竞争政策的执行不力反而构成优势。
然而,与补贴不同,这种扭曲会推高价格,因此最佳补救措施是坚持市场准入的互惠原则。这需要对非关税措施以及法规和承诺的执行提出更强的透明度要求,从而减少非正式或识别不清的障碍。
这些目标应当成为世界贸易组织(WTO)现代化讨论的重点。欧盟还应当更具战略性地利用WTO的磋商和争端解决机制应对重大违规行为,并利用其贸易防御工具。同时,欧盟应恢复公共采购对外国供应商开放的互惠性。
欧盟还可以设立一名“首席贸易执法官”,以统筹这些政策,专门推动贸易相关承诺的落实。实际上,可采取的补救措施包括:就承诺的适用情况进行询问、公布调查结论、公开点名批评、提出正式要求、提交世界贸易组织争端解决机构处理、依职权启动反倾销和反补贴调查,或采取保障措施。
产业补贴
应对产业补贴的最佳方案,是在WTO改革讨论中将规则制定列为优先议题,加强透明度义务,并在补贴具有损害性时更便利地采取反补贴措施。提出可反驳的推定,即未经通报的补贴会损害合作伙伴利益,因而可能成为反补贴措施的对象(欧盟此前已提出此项建议),将是改变该领域激励机制的有力手段。
但这一方案未必容易或迅速落实。因此,我们需要B计划。
贸易防御工具以及反倾销税确定方法的改革近期已经生效,这是迈出的第一步。当识别出重大补贴时,我们需要以更具反应性的方式运用这些工具。我们还必须将外国直接投资(FDI)纳入考虑。目前,对外国直接投资的审查仅限于识别其对安全或公共秩序的潜在威胁,但可以将审查范围扩展至公共资金问题,以避免与补贴相关的扭曲,并维护竞争。
最后,欧盟可以更充分地利用现行的国家补贴法律框架,例如欧洲共同利益重要项目(IPCEI)。该框架使欧盟能够以不造成扭曲的方式,向大型工业项目提供大额援助。


