在做出投资决策时,考虑社会和环境因素非常重要。
非洲的绿色能源转型需要大量投资,但它可以创造数百万个就业岗位,并推动经济增长。
这一转型还将有助于减少非洲的碳足迹,并缓解气候变化的影响。
非洲的绿色能源转型为该大陆创造更可持续和繁荣的未来提供了契机。
非洲是全球人口增长最快的地区,到2050年人口将翻一番,超过20亿。以具有成本效益的可持续能源满足这些人口的需求,对于该大陆的社会经济发展以及实现《巴黎协定》的目标至关重要。
在兼顾本地增长与应对气候变化这一紧迫挑战之间,该大陆有机会利用其丰富的可再生能源资源——尤其是风能、太阳能和水能资源。这种性质的“公正转型”也为投资者开辟了重要前景。
本文阐述了我们对非洲能源资本支出机遇规模的看法,以及所需投资的性质和地理分布。
世界经济论坛如何帮助领导者驾驭能源和材料体系的转型
能源与材料中心将领导者联系起来,帮助他们理解正在重塑能源、材料和工业体系的复杂转型。它提供了一个平台,用以探讨能源安全、可负担性与可持续性如何相互交织。
通过跨价值链和跨地区的合作,该中心促成共同路径,帮助合作伙伴围绕切实可行的解决方案达成一致,以实现安全、低碳和公平的转型。
电气化对于满足非洲的能源需求至关重要
麦肯锡已确定全球能源转型的五种潜在情景,这些情景围绕技术进步速度和政策支持力度展开。本文以“已实现承诺”情景为前提,这意味着所描述的资本支出路径既能满足该大陆的能源需求,也能实现全球温室气体减排目标。需要注意的是,“已实现承诺”情景基于两项关键假设:技术进步将持续快速推进,以及支持转型的可执行政策措施将得到落实。
随着人口在未来三十年内增长,非洲的能源需求到2050年可能翻一番。目前约有6亿非洲人无法获得电力(约占总人口的一半),预计到2050年这一数字将升至12亿。同样,目前有9.2亿非洲人无法获得清洁烹饪能源,这一数字在30年内可能翻一番,达到约18亿人。工业化也将推动非洲的能源需求增长,预计该大陆的制造业产出至少到2025年将以超过6%的年均速度增长。
好消息是,能源需求的这种增长并不意味着能源消费量的“一对一”增长:消费者可以转向更高效的技术,即以更少能源实现相同效果的产品。例如,在交通、工业生产或烹饪/取暖方面,电气化可以显著降低能源需求。
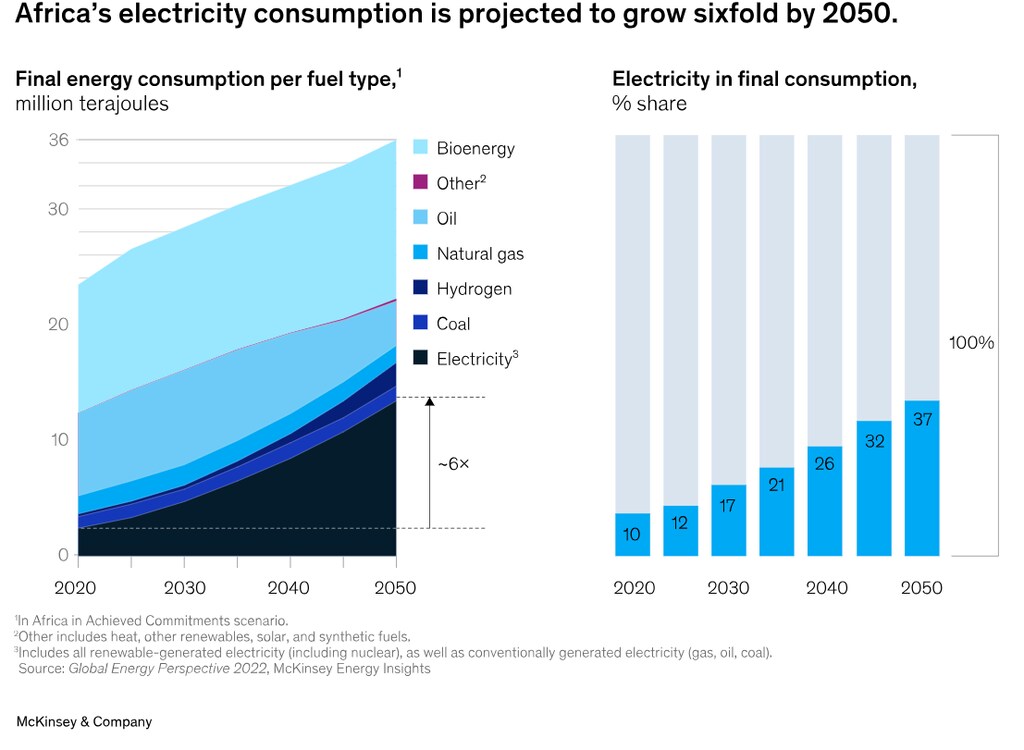
假设非洲在未来三十年内转向更高效、更清洁的技术,那么终端能源消费的增幅——即家庭、工业和农业终端用户消耗的能源总量——可以被控制在2050年前增长50%以内。在这一情景下,2019年至2050年间,电力消费需要增长六倍(图表1)。
改变非洲能源生产结构
为实现非洲的电气化并降低能源供应的碳强度,需要改变能源生产能力的结构。
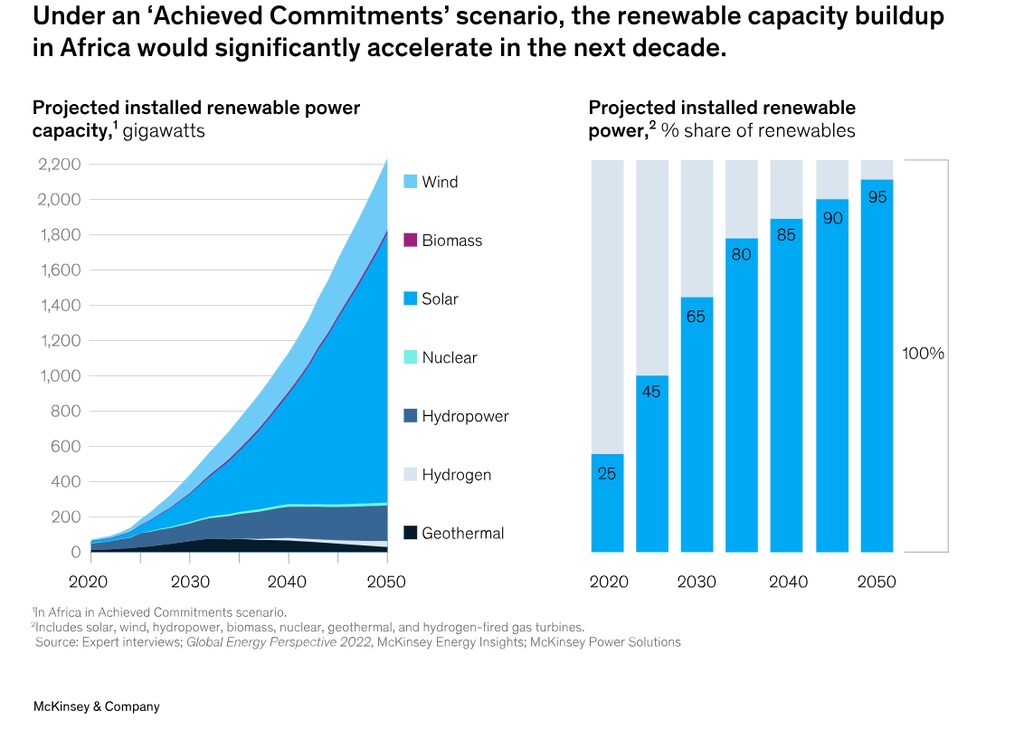
可再生能源在发电中将变得更加重要,但这一过程是渐进的:到2030年开始加速,到2035年达到装机容量的65%,到2050年达到约95%(图表2)。就可再生能源而言,太阳能和风能的增长速度将远快于水电,到2050年,装机容量中约70%来自太阳能,20%来自风能,10%来自水电。
随着可再生能源规模扩大以及电池储能变得更具成本效益,天然气很可能在短期至中期发挥重要的辅助作用,提供灵活的发电容量。因此,天然气供应和基础设施的需求可能在短期内继续增长,预计非洲天然气需求到2030年前将以每年3%的速度增长,此后逐步下降。
全球天然气需求预计在当前至2030年间也将增长,非洲天然气领域的投资有望帮助满足这一需求。例如,具备相关能力的北非国家可以通过管道向欧洲出口天然气;目前正在开发的液化天然气(LNG)项目,如坦桑尼亚的Likong’o-Mchinga LNG项目和尼日利亚LNG第七列项目,也可以促进出口。
全球天然气需求预计在当前至2030年间也将增长,非洲天然气领域的投资有望帮助满足这一需求。
绿色氢能也蕴藏着机遇。绿色氢能是利用可再生能源发电电解水分子,制得氢气和氧气,有望在全球实现净零排放的进程中发挥关键作用,尤其是在难以减排的行业脱碳方面。非洲北部和西南部国家拥有丰富的风能和太阳能资源,在为本地和全球消费供应绿色氢能方面可能具有很强的竞争力。
在“已实现承诺”情景下,随着氢气生产成本下降和可再生能源装机容量增加,全球氢气需求到2050年可能增长至七倍。此外,由于全球氢气供需不匹配,非洲在出口绿色氢能方面拥有重大机遇。2022年成立的非洲绿色氢能联盟旨在促进产氢国之间的合作,可能会为非洲的氢能产业带来益处。到2050年,该大陆可能自给其国内全部需求潜力,即10至18兆吨氢气,同时非洲的氢气出口量可能在2050年达到约40兆吨。7
麦肯锡的模型显示,如果该大陆的能源结构以这种方式演变,非洲的能源碳强度可能大幅下降。到2050年,在太阳能、风能和绿色氢能等发电来源的发展推动下,能源排放强度可能下降45%。
投资非洲能源转型
为实现这些重大转变,2022年至2050年间需要累计资本支出约2.9万亿美元,其中大部分需投向绿色能源。这将需要大幅增加对非洲可再生能源的投资,并发展可再生能源基础设施(图表3)。
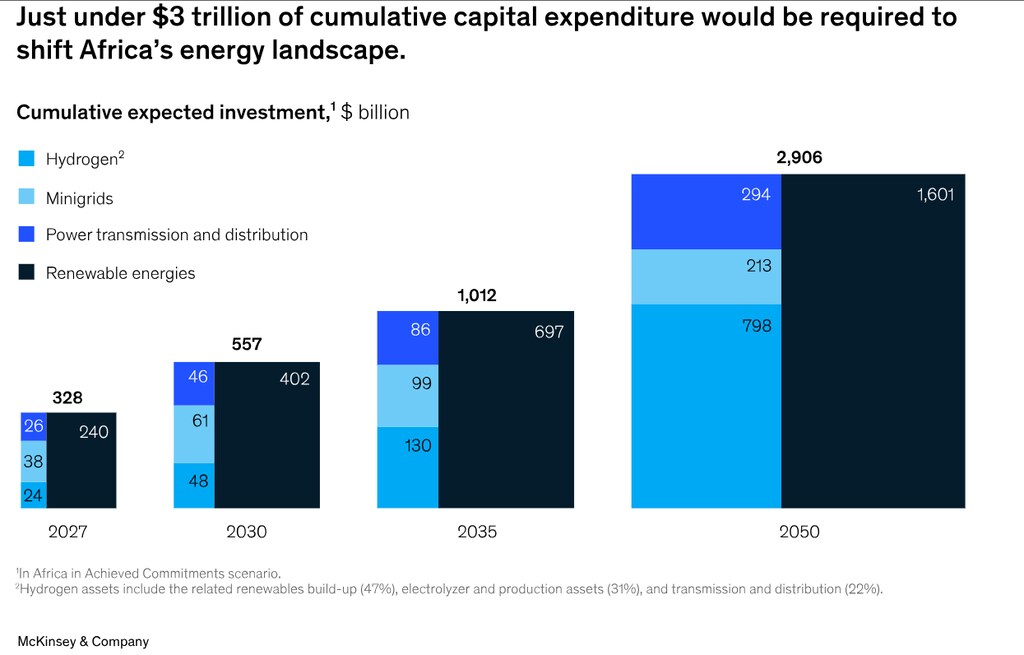
2022年,能源年度投资额为700亿美元,其中58%来自石油和天然气活动,其余大部分来自可再生能源投资。到2050年,所需的年度投资预计将增加一倍以上,达到1600亿美元,投资重点也可能发生转变:资本支出的43%将用于氢能,38%用于可再生能源,17%用于输电、配电和微型电网。
尽管可再生能源和绿色氢能的增长预计要到2030年后才会加速,但金融机构仍有机会提前布局。为了长期占据一席之地,并培养必要的能力,金融机构可以考虑尽早投资于非洲绿色能源转型。事实上,一些投资者已经入场,资金也开始推动该大陆大量绿色能源项目的发展。
例如,2022年11月的第27届联合国气候变化大会(COP27)上,南非启动了其《公正能源转型投资计划》,宣布了一项为期五年的投资战略,其资金方案为85亿美元,由欧盟、英国和美国作为各国之间《公正能源转型伙伴关系》的一部分做出承诺。该项目聚焦三个优先领域:电力行业、新能源汽车和绿色氢能。得益于该国丰富的可再生能源,以及其现有基础设施——目前主要用于运输化石燃料,但可以改造用于绿色氢能出口——绿色氢能可能跨过灰色氢能,成为最具成本效益的能源形式,使南非成为全球绿色氢能市场的主要参与者。
中游电力基础设施的发展也蕴藏着投资机遇。到2050年,输电和配电需要累计投资约4000亿美元,以增加发电量并推进电气化,其中最大的机遇集中在埃及、摩洛哥、尼日利亚和塞内加尔。到2030年,这些国家的输电和配电网络预计将共计增加12万公里,其中一些关键项目已在建设中。
中游电力基础设施的发展也蕴藏着投资机遇。
例如,2022年宣布了一项新合资项目,将建设连接埃及与沙特阿拉伯的电力互联线路,该线路长1350公里(容量为400千伏),为高压输电线路。这是中东与北非之间首个大规模高压直流互联项目。连接两国电网可能增强电网韧性,并且随着电力越来越多地来自可再生能源,还可能支持两国未来的脱碳进程。
同样,法国建筑公司Vinci Energies近期签下一份为期三年、价值3.24亿美元的合同,将在摩洛哥建设输配电基础设施。该项目将涉及建设和维护500公里高压输电线路、超过1000公里的低压和中压配电网络,以及11座高压变电站。与此同时,在塞内加尔,Vinci Energies的子公司Omexom正在建设一条200公里的输电线路和100座配电变电站,价值约2.3亿美元,这是该国能源规划的一部分,其中包括加强和扩建国家电网。
天然气行业也存在中游基础设施机遇,以确保天然气在需要的地方被收集、输送、储存和分配。尽管许多西非国家拥有丰富的天然气供应,但尼日利亚以外的管道基础设施仍不发达。不过,这一状况也在改变。2022年,Barak Fund Management与TriLinc Global Impact Fund合作,向Genser Energy Ghana提供了4.25亿美元,用于多项天然气扩建项目,包括建设一座天然气调质厂、一座液化天然气储存终端,以及修建一条通往加纳第二大城市库马西的100公里天然气管道。
这些能源资本支出机遇位于何处
用于开发不同能源领域的新绿色投资可能将分布于整个非洲大陆,主要取决于当地自然资源的可得性(图表4)。
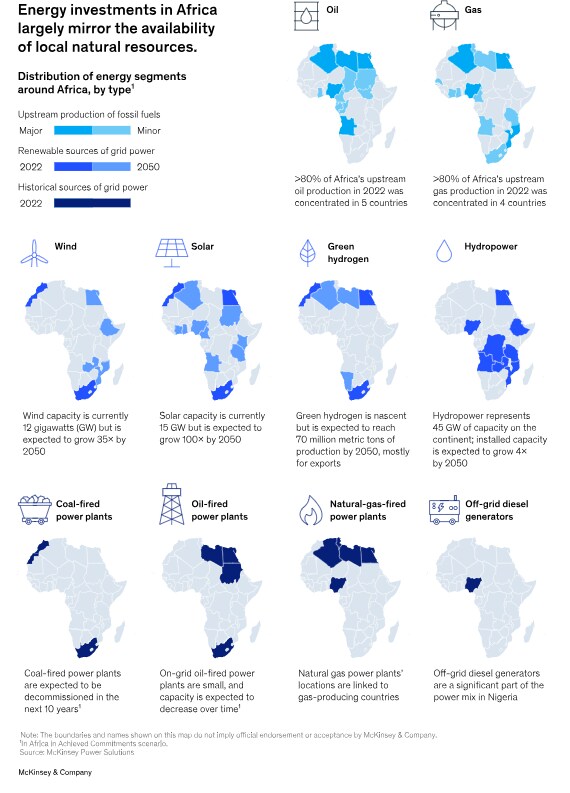
2022年,阿尔及利亚、埃及、莫桑比克和尼日利亚合计生产了非洲超过80%的上游天然气,该大陆还设有多个液化天然气液化设施,包括位于阿尔及利亚、安哥拉、埃及和尼日利亚的设施,同时赤道几内亚、莫桑比克和南非也宣布了新项目。
煤炭等传统电力主要集中在摩洛哥和南非,在“已实现承诺”情景下,燃煤电厂预计将在未来十年内基本退役。在南非,这些电厂可能被天然气发电容量的增长所取代。然而,其他拥有天然气发电厂的国家,预计长期内将减少发电容量;埃及、利比亚、南非和苏丹则预计将减少小型燃油发电厂的容量。
在可再生能源领域,尽管水电仍有较大增长空间,但太阳能和风能预计将代表最显著的增长潜力。水电在非洲的装机容量为4500万千瓦(GW),主要分布于撒哈拉以南非洲地区,预计到2050年装机容量将增至四倍。太阳能和风能的装机容量目前均较小,分别仅为1500万千瓦和1200万千瓦,但两者到2050年都将显著增长:太阳能发电最多可增长100倍,风能发电最多可增长35倍。
绿色氢能仍是一项新兴技术,但相关项目不断宣布,并且它在长期内为北非和西南非洲国家带来重大机遇。法国能源集团Total Eren已在摩洛哥启动了一座价值106亿美元的绿色氢能与绿色氨生产工厂。15 该大型混合设施的生产将基于风能和太阳能技术,计划于2027年开始生产,该项目可能使摩洛哥跻身非洲绿色氢能开发与生产最先进国家之列。纳米比亚和南非也正在推进重大氢能项目。
在选择项目时兼顾可持续性与经济增长
关注非洲能源项目的投资者可能会发现,他们需要应对错综复杂的政治、经济和社会因素,以及自身的环境、社会和治理规则。为建立支持能源转型的可靠能力,金融机构可以考虑制定细致的决策框架,以评估非洲能源领域的机遇。
为建立支持能源转型的可靠能力,金融机构可以考虑制定细致的决策框架,以评估非洲能源领域的机遇。
第一步可以是明确划定严格禁止投资的领域,这些领域不支持“已实现承诺”情景以及全球向绿色能源的转型,例如涉及水力压裂或煤炭的投资。
第二步可以是制定一套适用于非洲具体情况的标准,用于评估能源资本支出投资。这些标准应以满足能源需求并降低能源生产的碳强度为目标。正如本文所示,例如从煤炭转向天然气,可以降低碳强度,并可能成为提高电气化水平的有益中期步骤;建设输配电基础设施对于输送风能、太阳能和水能至关重要。
对于所有不属于100%可再生能源类别的投资,需要一个框架来评估其是否参与“公正转型”:该公司是否制定了转型计划和排放强度降低路径?所产生的能源是否将惠及当地经济?相关配套活动是否会在长期内创造更绿色的能源机遇?例如,南非的赛索尔(Sasol)近期宣布,将逐步将其原料从煤炭转向天然气,并在长期内转向绿色氢能和可持续碳。
遵循这一方法,投资者可以确定应支持哪些机遇,以及以何种方式支持,无论是通过投资、信贷还是保险。鉴于未来几十年非洲能源结构的预期变化,短期至中期机遇可能包括支持天然气生产和发电发展的项目,以便在可再生能源之外推动能源转型。从长远来看,支持可能仅保留给可再生能源和绿色氢能,以实现“已实现承诺”情景的目标。
其中许多机遇的投资案例可能颇具挑战性,尤其是对于开创性项目和试点项目,但捐助方和发展合作伙伴有意愿帮助降低其中部分倡议的风险。因此,投资者的另一项考虑可能是探索合作伙伴关系,以使投资案例更具吸引力。


