与其他央行一样,欧洲央行通常会监测一系列潜在通胀指标,以帮助区分总体通胀中的噪音与信号。本文介绍了欧洲央行日常用于衡量欧元区总体通胀的潜在通胀指标,并对其解读提供了一些见解。每种指标都有其优点和不足,应综合运用这些指标,对总体通胀走势进行初步评估。与此同时,还需辅以对其驱动因素的更具结构性的分析,以便更好地理解通胀进程。
欧洲央行经常监测多种潜在通胀指标。这些指标与更广泛的宏观经济信息相结合,可以提供中期阶段性参考节点,用以评估中期通胀压力。潜在通胀指标存在不确定性,在近期一项实证研究中(Ehrmann等人,2018年),没有任何单一指标被证明始终优于其他指标。这表明应使用一系列指标,这一做法与全球主要央行的做法一致。尽管如此,由于这些指标有时会发出相互矛盾的信号,因此必须能够解读各指标的individual变动。为此,我们阐述了欧洲央行经常使用的潜在通胀指标的理论依据,并对其解读提供了一些见解。
我们所分析的指标可以大致分为两大类。
第一类是纯统计方法,包括永久性和暂时性剔除指标,即基于波动性先验地剔除部分总体通胀项目。第二类是基于模型的指标,包括:(1) 超核心指标(Supercore),该指标基于协调消费者物价指数(HICP)中剔除食品和能源后、被认为对商业周期敏感的项目;以及(2) 通胀持续性共同成分指标(PCCI),该指标利用通胀构成项目的横截面变异。与本文发布同步,基于模型的序列现已在欧洲央行统计数据仓库中定期发布。1
我们将依次讨论统计方法和基于模型的指标,二者概括于图1中。
图1 欧元区潜在通胀指标(年度百分比变化)

永久性剔除价格指数中某些项目的指标,是全球各央行监测工具箱的组成部分。此类指标剔除了有时可能因临时因素而产生的波动,而这些临时因素与中期通胀关联不大。欧洲央行常用的指标之一是剔除能源和食品的HICP通胀率(HICPX),该指标有助于排除石油价格大幅波动的直接影响,以及因异常天气导致的食品商品价格波动。按服务业(45%)和非能源工业品(26%)在HICP中的权重计算,该指标涵盖HICP的70%以上,其中能源约占10%,食品再占20%。剔除食品和能源的HICP通常被视为潜在通胀的“锚定指标”。
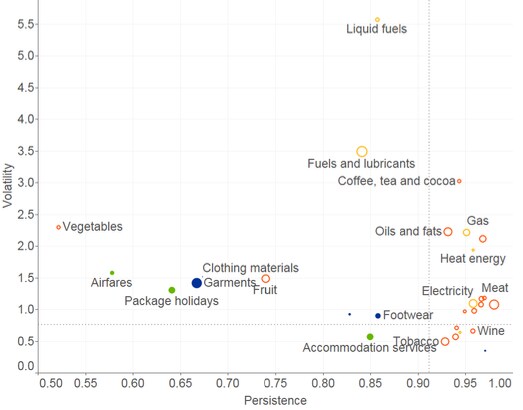
另一种永久性剔除通胀指标是剔除旅游以及服装和鞋类项目的HICPX(这使该子指数在HICP中的权重降低约10个百分点,至60%)。该指标旨在反映剔除高度波动的旅游相关项目(例如受日历效应影响,如复活节逐年时间不同所产生的影响)和服装(例如受促销期影响)后的走势,这些项目的增长率可能在月度之间发生相当大的变化。例如,2017年期间,该指标与HICPX之间出现了较大但暂时的偏离,主要归因于波动较大的旅游相关项目的影响。此类指标的优点在于相对易于计算、解读,并向公众传达。其隐含假设是,将波动性最小化有助于分离出通胀中更持久的变动。对波动性与一些标准持续性指标进行的交叉检验,总体上支持以下假设:被剔除的项目(即波动性较大的项目)同时也具有较低的持续性(见图2)。该假设在被剔除的子成分中权重较大的项目上尤其成立。例如,服装项目的波动性较高、持续性较低,同时占服装和鞋类类别的很大比例。同样,机票和包价旅游的波动性较高、持续性较低,二者合计占旅游相关项目的很大比例。
图2 通胀子成分的持续性与波动性
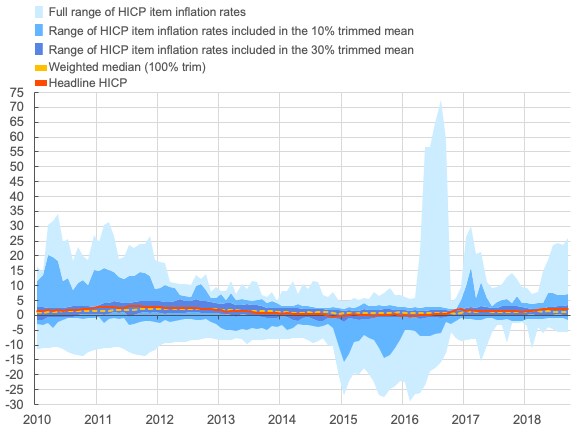
暂时性剔除指标在各央行中也相当常见。例如,在大宗商品价格强烈波动之后,某个月份可能出现较大的价格变动。此类离群价格变动可能会对HICP的年度通胀率产生不当影响。在这些时期,修剪均值可能更好地反映通胀变动的广泛程度。欧洲央行使用10%修剪均值、30%修剪均值和加权中位数(见图1中的蓝色区间)。这些指标比标准核心指标更具灵活性,因为它们还能剔除通常波动较小的项目中的大幅一次性价格变动。它们也易于计算。然而,由于被剔除的项目集合可能逐月变化,这些指标的解读可能较为困难。此外,所采用的修剪程度相当随意,且随时间保持固定。10%修剪均值未必总能对异常值保持足够的稳健性。例如,在石油价格大幅波动的时期,价格变动的修剪分布往往仍然严重偏斜(见图3中的2015/2016年)。在波动较小的时期,30%修剪均值可能过于粗略,可能会剔除那些相对较高或较低但仍然持久的变化率。最后,由于这些指标侧重于价格变动的横截面分布以降低波动性,尚不清楚它们是否能更好地衡量中期通胀压力。
图3 93个HICP年度通胀率的分布
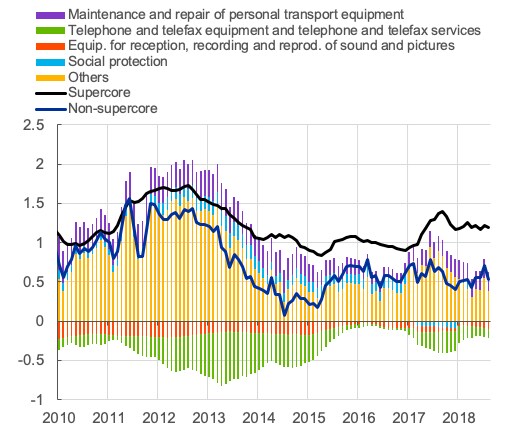
标准的永久性和暂时性剔除指标纯粹基于统计标准剔除项目。超核心指标是一种基于模型的方法,它进一步建立了与通胀压力国内驱动因素之间的宏观经济联系。以往的方法选择了在相应基础菲利普斯曲线中闲置系数显著且符号正确的项目(Fröhling和Lommatzsch,2011年;欧洲央行,2014年)。然而,大量检验中的每一项都可能存在遗漏变量偏误。为避免这一问题,欧洲央行目前的方法采用样本外预测练习来选择超核心指标的项目:若纳入闲置变量能够改善预测表现,则该项目被视为对闲置状况有所反应并予以纳入(O’Brien,2018年)。超核心指标倾向于剔除经常受一次性变化或极端波动影响的项目。在与Mahedy和Shapiro(2017)类似的练习中,已为欧元区识别出“非超核心”序列(即HICPX中未纳入超核心指数的项目)的主要驱动因素。这些项目有时可以为通胀为何未对其主要国内驱动因素(如闲置状况或通胀预期)作出反应提供一些见解。这些项目包括电信服务和行政定价项目(如社会保护),这些项目共同可能部分解释了2017年HICPX通胀保持低迷的原因(见图4)。
图4 超核心指标及非超核心指标的分解
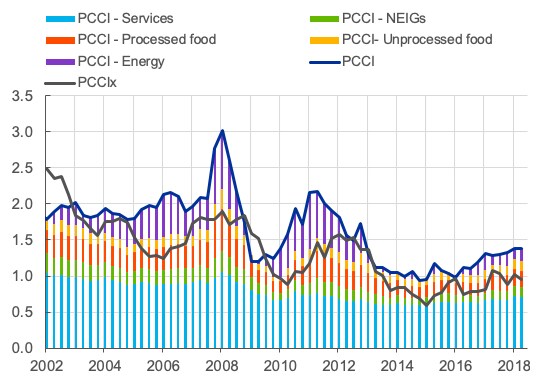
迄今所介绍的每一项指标都完全剔除了HICP项目的一个子集,尽管每个项目在不同程度上都可能受持续性和暂时性冲击的共同驱动。与之相反,潜在通胀的PCCI指标并非在HICP项目维度上进行处理,而是直接在频率维度上运作。PCCI有助于深入了解12个国家HICP通胀全部93个构成部分中共同的低频(即趋势)变动所起的作用(Bobeica和Banbura,即将发表;Porqueddu,2018年)。当多个跨国家和跨项目的特质性冲击也影响通常不易波动的项目时,PCCI尤其有用。
从技术上讲,PCCI属于广义动态因子模型类别。为减轻模型中因因子数量的任意选择而可能产生的潜在影响和不确定性,最终指标采用对81个估计值的平均值,这些估计值来自动态因子(从2个到8个)和静态因子(从4个到16个)的不同组合。该指标的统计性和模型平均性质,使其无法直接对其决定因素进行结构性解释。尽管如此,基于相关性分析,可以非常推测性地推断:第一个动态因子主要反映国内成本压力,第二个反映能源价格,第三和第四个分别反映加工食品与未加工食品的价格压力。通过将PCCI简单分解为其子成分,也有助于解释其变动(见图5)。例如,PCCI在7月为1.4%,比其自身历史平均值低0.2个百分点,表明其从2015年1月记录的最低水平起正在缓慢但持续地回升。这主要由于PCCI子成分中能源的贡献增加所致,服务业和非能源工业品的贡献增加程度虽较小,但也有所作用。
与HICPX等基于剔除法的指标相比,主要优势在于,只要中期冲击对食品和能源具有共同影响,PCCI也能反映这些冲击。与此同时,它剔除了传统剔除法指标中被视为“核心”的价格短期波动(如服务价格)。
图5 PCCI潜在通胀指标
欧洲央行经常监测这些潜在通胀指标,并在较为临时的基础上,监测其他例如剔除间接税和/或行政定价的指标。从实际操作层面看,这些指标通常能及时获取(即最迟约在快速公布后两周内)。此外,这些指标一般不会经历大幅修订。一个值得注意的例外是超核心指标,它有时可能受到产出缺口序列历史大幅修订的影响。在近期一项实证研究(Ehrmann等人,2018年)中,没有任何单一指标被证明始终优于其他指标。特别是,潜在通胀指标在追踪总体通胀持续性成分方面的表现被发现具有阶段性特征。值得注意的是,潜在通胀指标的预测准确性随时间变化很大。这表明应继续监测一系列指标的做法,这一做法在全球各央行中都很普遍。
综上所述,欧洲央行使用的潜在通胀指标提供了不同的视角,这些视角共同有助于理解总体通胀走势。实证结果表明,没有任何单一的潜在通胀指标在所有情形下都更优,因此应继续监测完整的指标体系。潜在通胀指标仅是对中期潜在通胀压力的初步量化。还需辅以对其驱动因素的更具结构性的分析,以便更好地理解通胀进程。


