尽管近几十年来数字化快速推进,但欧盟各国整体层面的生产率增长一直缓慢。
一项新研究的作者在此指出,数字化虽然能提升高生产率企业的生产率,但对大多数公司的影响有限。
他们表示,有针对性地投资数字技术更为成功;数字化不应被视为提升生产率的“一刀切”政策。
人们曾预期数字化会带来显著的生产率提升,但尽管近几十年来数字化快速推进,欧盟各国整体层面的生产率增长依然缓慢(Vivian et al. 2019)。一种解释是,数字化带来的生产率提升或许尚未充分实现,因为“数字经济”仍处于部署阶段(van Ark 2016)。与此相应,如果数字化是一种通用技术,那么其生产率效益通常需要较长时间才能显现(Brynjolfsson et al. 2021)。
鉴于目前正在实施各种政策方案,旨在加快数字技术的普及应用并由此提升生产率(例如欧盟的数字单一市场和“下一代欧盟”计划),这些都是重要且相关的政策议题。数字化会影响企业层面的全要素生产率(TFP)增长,进而影响潜在产出、通胀和自然利率,因此也会对货币政策产生重要影响(Anderton et al. 2021)。
在近期的一篇论文中(Anderton et al. 2023),我们指出,尽管数字化平均而言能加快欧洲企业的TFP增长,但并非所有企业在加大数字技术投资后都会提高生产率。数字投资对企业TFP增长的影响,不仅取决于其所属行业,也取决于该企业相对于竞争对手的生产率水平。数字化往往主要提升那些生产率已相对高于竞争对手的企业的生产率增长,而生产率较低的落后企业则较难获得数字化可能带来的生产率提升。
以数字投资作为衡量指标的数字化会如何影响企业生产率?
我们通过两个变量衡量数字化,两者均按国家—行业—年份层面变化。第一个变量——数字投资强度——以实际数字投资(包括计算机软件和数据库、信息与通信技术以及研发)占实际总投资的比例来衡量。然而,过去二十年数字技术价格下降可能与数字投资强度上升有关。为考虑这一点,我们构建了第二个数字化变量,衡量数字投资强度高于或低于相对数字投资价格下降所预期水平的程度(我们将其称为ε残差)。
我们参照Gandhi et al. (2020),利用企业层面基于收入的资产负债表数据估算生产率,并允许生产函数在细分行业层面有所不同。我们从Bureau van Dijk的ORBIS数据库中提取2000至2019年在欧洲运营企业的这些资产负债表数据。ORBIS是一个大型欧洲面板资产负债表数据库。我们将分析范围限制在至少提供过一段连续三年或以上报告期的企业,最终获得1,930万条观测数据,涉及近240万家在13个欧洲国家运营的独立企业。
在早期研究中,Calvino et al. (2018) 根据各行业使用数字技术的强度,将经济各行业划分为数字行业和非数字行业。乍看之下,数字行业的平均企业生产率似乎更高,而且提升生产率的速度也快于非数字行业的平均企业。然而,这一现象掩盖了潜在的构成效应,以及企业和行业特征方面的差异。
我们以Gal et al. (2019)的计量经济学设定为基础,估算数字化对企业生产率增长的影响。我们考虑了多种作用渠道,包括技术从前沿企业向经济中其他企业扩散;根据企业与生产率前沿的距离确定的生产率追赶因素;由企业就业规模、年龄或财务状况等特征差异所驱动的构成效应;以及市场集中度等行业特征;此外还纳入国家—年份层面和行业层面的固定效应。为考虑技术扩散渠道,我们将样本限制为各行业生产率最低的95%企业,并将其称为落后企业。
我们证实,平均而言,数字化与落后企业的TFP增长呈正相关。然而,与总量数据中的“生产率悖论”相符,我们也发现,转向数字技术投资仅会小幅提高落后企业的平均TFP增长:对于在相近时间、同一国家和行业中其他条件相同的两家企业,按我们的ε残差衡量,数字投资占比每高出1个百分点,TFP年增长率平均会高出0.02个百分点。数字化对落后企业和前沿企业的影响相近,而后者更善于追踪并成功应用同行的生产率创新。我们还考察了无形资产的作用,发现无形资产既可直接提升前沿企业的TFP增长,也可通过与数字技术的互补作用来提升增长;但对落后企业而言,无形资产只有作为数字投资的补充,才能提升TFP(另见Corrado et al. 2021和Brynjolfsson et al. 2021)。

数字化并非提升生产率的“一刀切”政策
进一步考察数字化对企业TFP的影响后发现,增加数字投资所带来的生产率增长加速,在不同经济活动行业和不同企业之间存在很大差异。
加大数字技术投资对生产率的影响因行业而异
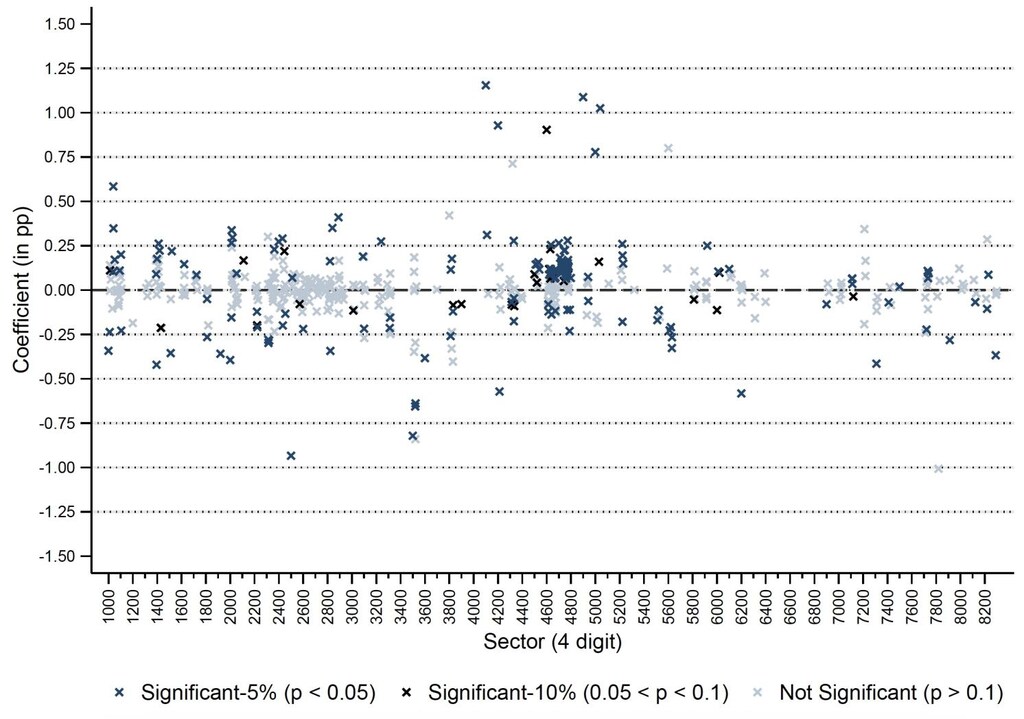
我们发现,约70%的行业中,该行业平均企业的生产率增长没有受到数字化影响(图1)。相比之下,在95个行业(即所有行业的20%)中,数字化与平均企业TFP增长显著提升0.34个百分点相关。对这些行业的平均企业而言,数字技术是真正的变革力量,使其生产率随着时间推移大幅提高。然而,约10%的行业受到的数字化影响为负,平均约为-0.30个百分点,表明这些行业的企业在增加数字投资时会遭受生产率损失。这并不意味着这些行业的企业不应投资数字技术。相反,这些行业可能仍处于数字技术的部署阶段,其生产性用途尚不明显,也不易落实。此外,我们没有发现数字化对数字行业企业生产率增长的平均影响强于对非数字行业企业的影响。
图1各行业数字化系数(ε残差)
生产率最高的落后企业从数字化中获益最多
我们还研究数字化是否会以相似程度惠及所有落后企业,还是只有生产率最高的落后企业能够从中受益。图2展示了数字投资占比每提高1个百分点对平均企业TFP增长的边际影响,并允许这一影响随企业与所在行业生产率前沿的距离而变化——也就是说,我们按企业与生产率前沿距离的十分位组展示数字化的边际影响。结果显示,生产率最低的70%落后企业平均而言无法从数字化中获益。相反,数字技术投资的益处集中在生产率最高的30%落后企业身上。换言之,只有生产率最高的落后企业才能有效地运用数字技术,加快TFP增长,从而随着时间推移提高生产率。数字化对高生产率落后企业生产率增长的影响,是我们上述基准结果中测得的落后企业平均影响的两到三倍。这表明,与生产率较低的同行相比,高生产率落后企业更能将数字投资融入自身流程,并有效运用数字技术。
图2按接近前沿程度划分的数字化对落后企业TFP增长的边际影响
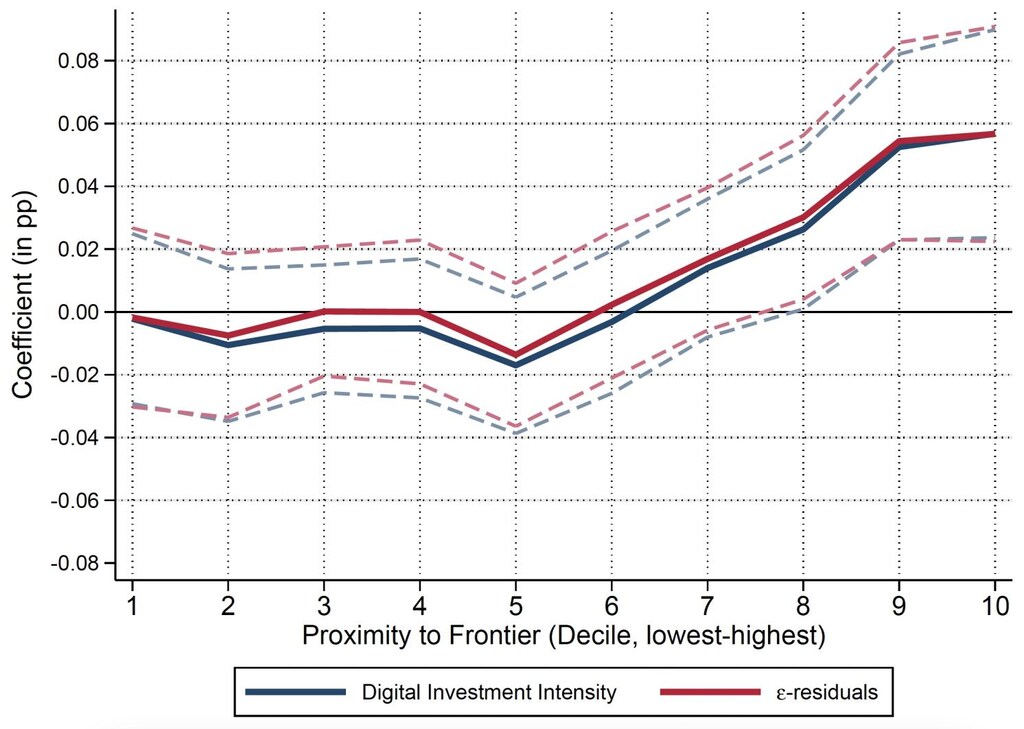
注:与生产率前沿的接近程度按年度构建十分位组。虚线表示95%置信区间。
那么,生产率最高的前沿企业表现如何?
生产率较高的落后企业从数字技术中获益最多,但这并不意味着仅仅增加数字投资就足以让表现最好的落后企业成为所在行业的生产率领军者。相反,高生产率落后企业需要寻求重大创新,才能跃上生产率阶梯,成为前沿企业。事实上,我们发现,前沿企业的平均企业从数字投资中获益的程度与落后企业的平均企业相近,但前沿企业也更善于追踪并成功应用同行的生产率创新,从而使与数字技术相关的创新更快地在企业间传播。综合来看,这些结果表明,数字化似乎并未加快企业进入生产率前沿或退出生产率前沿的更替。
结论
总体而言,我们的结果表明,数字化并未解决生产率提升的所有问题。数字化似乎只对部分企业具有变革性作用;对于另一些投资数字技术却无法充分获得生产率提升的企业而言,它更像是生产率提升过程中的次要因素。不过,与其他通用技术一样,数字化需要时间才能兑现其潜在的生产率效益。如果得到成功应用,数字化未来可能成为变革力量;考虑到COVID-19疫情期间数字技术使用快速且广泛增长,这一点尤其值得关注(Amankwah-Amoah et al. 2021, Schierholz et al. 2021)。最后,鉴于数字化对生产率的影响存在异质性,不应将其视为提升各企业生产率的“一刀切”政策。相反,我们的结果表明,如果政策方案将重点放在生产率相对较高的企业,以及可能从数字化中获得显著效益、进而提升经济潜在产出的行业或特定创新上,那么推动企业采用数字技术的政策方案更有可能取得成功,而不受采用这些技术时现有部署成本的影响。
参考文献
Amankwah-Amoah, J, Z Khan, G Wood, 和 G Knight (2021),“COVID-19与数字化:大加速”,《商业研究杂志》 136。
Anderton, R, 和 Gilbert Cette 等 (2021),“数字化:欧元区货币政策的渠道、影响与启示”,欧洲央行战略评估,欧洲央行临时论文系列第266号。
Anderton, R, V Botelho 和 P Reimers (2023),“数字化与生产率:变革力量还是次要因素?”,欧洲央行工作论文第2794号。欧洲中央银行。
Van Ark, B (2016),“新数字经济的生产率悖论”,《国际生产率观察》31。
Brynjolfsson, E, D Rock, 和 C Syverson (2021),“生产率J曲线:无形资产如何补充通用技术”,《美国经济学会宏观经济学杂志》 13(1)。
Calvino, F, C Criscuolo, L Marcolin, 和 M Squicciarini (2018),“数字密集型行业分类”,经合组织科学、技术与工业工作论文第14号。
Corrado, C, C Criscuolo, J Haskel, A Himbert, 和 C Jona-Lasinio (2021),“无形资产、扩散与生产率的新证据”。经合组织科学、技术与工业工作论文第10号。
Gal, P, G Nicoletti, T Renault, S Sorbe, 和 C Timiliotis (2019),“数字化与生产率:寻找圣杯——来自欧盟国家的企业层面经验证据”,经合组织工作论文第1533号。
Gandhi, A, S Navarro, 和 D A Rivers (2020),“论总产出生产函数的识别”,《政治经济学杂志》 128(8)。
Schierholz, M, J Stegmaier, L Pohlan, D Roth, D Marguerit, L Martin, C Konig, U Leber, C Kagerl, E Kleifgen, P Gleiser, C Gathmann, P Bourgeon, L Bellmann 和 A Aminian (2021),“疫情推动企业加大对数字技术的投资”,VoxEU.org,8月5日。
Vivian, L, P McAdam, F Petroulakis, 和 V Labhard (2019),“数字时代的挑战”,VoxEU.org,8月27日。


