尽管当前存在贸易战和货币波动,东盟地区仍处于经济持续增长和人类发展的阶段。城市化和工业化将带来各类人均物质消费的增长,包括能源消费。
国际能源署(IEA)预测,到2040年,东盟地区的一次能源需求将增长逾三分之二。因此,该地区将同时面临能源安全、投资、能源获取和环境可持续性方面的多重挑战。若成员国携手合作,秉持共同愿景并制定长期路线图,就能更容易成功应对这些挑战。
面临的挑战
能源安全
据预测,为满足不断增长的能源需求,该地区对石油和天然气的消费将大幅增加。随着国内储量逐渐枯竭,这种对化石燃料的持续依赖引发了该地区对能源安全的担忧。经过多年作为化石燃料净出口方,东盟已逐渐成为化石燃料净进口方。对进口的依赖将给成员国带来越来越沉重的财政负担。
投资
预计到2040年,东盟地区的电力需求将增长250%,远高于一次能源需求的增幅。电力需求上升将要求大幅扩建发电和输电基础设施。2016年,IEA估计,从当时到2040年,满足东盟预期能源需求需要约2.5万亿美元投资。其中约一半将投向电力行业,其余资金将用于燃料供应和能效提升。
然而,近期流入东盟能源行业的外国直接投资(FDI)相对较少,原因包括缺乏有吸引力的油气勘探前景、国内天然气和电力价格偏低,以及监管障碍种类繁多。
普遍获得能源
人类发展不仅要求各国增加能源供应,还要求全体人口能够更方便、负担得起地获得能源。电力并非奢侈品,而是改善民生的重要投入,有助于提升生活水平、健康状况和教育水平。然而,东盟地区至少有5000万人无法用上电,另有同等数量的人口面临供电极不可靠的问题。多达2亿人依靠传统生物质燃料做饭,这种做法有害健康,而且收集燃料耗费人力。
环境可持续性
最后一项挑战关乎环境。东盟成员国必须设法以可持续的方式供应所需能源,尽量减少各种污染,包括空气污染、温室气体排放,以及对淡水、地下水和土地的污染。在东盟,燃煤和生物燃料开发带来的风险尤为突出。
运用循证框架推动有效的能源转型
要应对上述挑战并在东盟实现有效的能源转型,需要动员跨学科专业知识和资源,并由多个利益相关方就能源转型的目标及地区优先事项达成共识。能源转型规划需要透明评估当前状况,明确长期愿景,并制定通往目标的路线图。
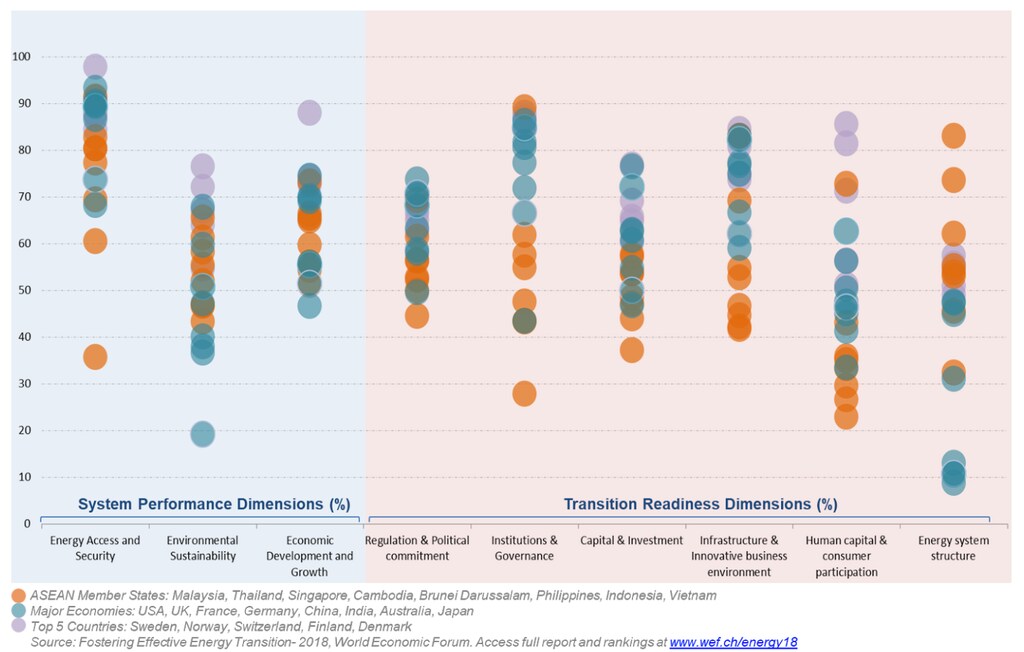
世界经济论坛的《推动有效的能源转型:支持决策的循证框架》可在国家层面评估当前能源“系统绩效”,并评估各国宏观经济和监管环境对有效能源转型的“准备程度”。
如下图1所示,将东盟成员国与主要经济体进行相对基准比较,结果表明,东盟在改善能源安全和环境可持续性方面存在提升空间;此外,通过改善投资环境、促进创新并投资于新型能源系统所需的人力资本,也能营造有利于有效能源转型的环境。
制定共同愿景
东盟成员国在许多方面差异很大:自然地理条件、国土面积和人口、能源资源禀赋的规模和类型、经济规模和结构、人均GDP,以及政治和经济制度。与能源行业直接相关的是工业和能源行业治理安排的差异,尤其是私营部门和市场机制所发挥的作用。同样,各国相关技能人才和投资资本的可获得程度也极不均衡。
尽管东盟成员国在结构和经济方面存在差异,但加强区域合作最有助于应对各自的能源转型挑战。区域一体化不断深化的益处显而易见:东盟内部贸易和资本流动规模超过了与任何其他外部国家或地区的往来。在能源领域,区域合作已通过跨境电网互联和天然气管道连接启动。应进一步加强这些举措,使大型能源产地与位于不同国境另一侧的需求中心相连。
通过实体基础设施互联和能源贸易增强互联互通,有助于解决能源安全和环境可持续性方面的担忧:这能实现资源组合多元化,推动发电以该地区丰富的天然气供应替代煤炭,并提升可再生能源的可调度性。然而,要最大限度地实现这些收益,需要建立多边、以市场为基础的机制,在国家间开展能源贸易。东南亚内外均可获得技能人才和资本,关键在于将其调动起来。鉴于东盟成员国的能源转型进程各处于不同阶段,制定共同愿景有助于分享最佳实践,例如提高能效、加快部署创新技术和解决方案,以及整合可再生能源。
要实现这些互补优势,首要任务是将能源行业全面纳入东盟经济共同体框架。必须解决法律、监管和技术壁垒,因为这些壁垒不仅导致成员国优先事项各异,也直接制约了能源合作潜力。制定共同愿景以优化本地区能源系统绩效,需要持续的政治意愿、适宜的投资环境,以及支持实体基础设施和能源市场跨境一体化的恰当制度框架。


