新冠疫情引发了经济衰退,并促使欧盟采取了前所未有的经济政策应对措施。
欧盟委员会2021年夏季经济预测显示,经济产出将快速恢复至疫情前水平,因此关注重点转向后疫情时代的几年。
“下一代欧盟”提供了一个独特机遇,可将危机中的挑战转化为机遇。
各成员国首批国家复苏与韧性计划让人有理由保持乐观,但很大程度上取决于各成员国的实施情况。
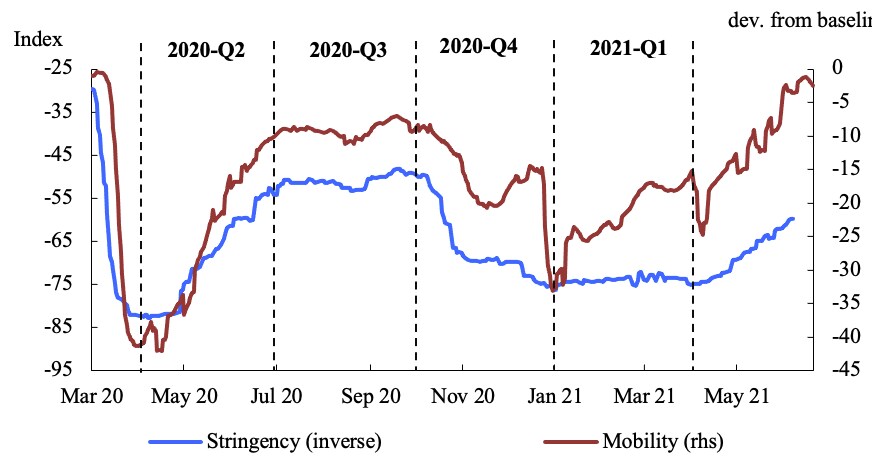
随着疫苗接种加速推进(欧洲疾控中心,2021年)以及限制措施逐步解除,欧盟经济即将在今明两年出现反弹。欧盟委员会2021年夏季经济预测显示,欧盟经济在2021年将增长4.8%,2022年将增长4.5%,并将于2021年最后一个季度恢复至疫情前的产出水平(欧盟委员会,2021年e)。今年第一季度的经济表现好于预期;消费者和企业的积极调查结果,以及反映人员流动情况的数据,均表明欧盟经济活动在第二季度有所加速(图1)。随着防控措施持续放宽,以及包括旅游业在内的社会活动强劲恢复,增长势头有望在第三季度回升。
图1欧盟的限制措施严格程度与人员流动情况
欧盟委员会2021年夏季预测所预计的复苏路径,明显强于全球金融危机(GFC)及随后主权债务危机之后的复苏路径(图2)。如果将GDP增长路径延伸至2025年,则表明与疫情相关的长期影响对潜在产出的冲击可能得到控制。然而,如果在紧急政策支持措施最终取消时,潜在增长出现长期损害,这种推演可能过于乐观。
图2 全球金融危机与新冠疫情期间欧盟27国实际GDP的走势
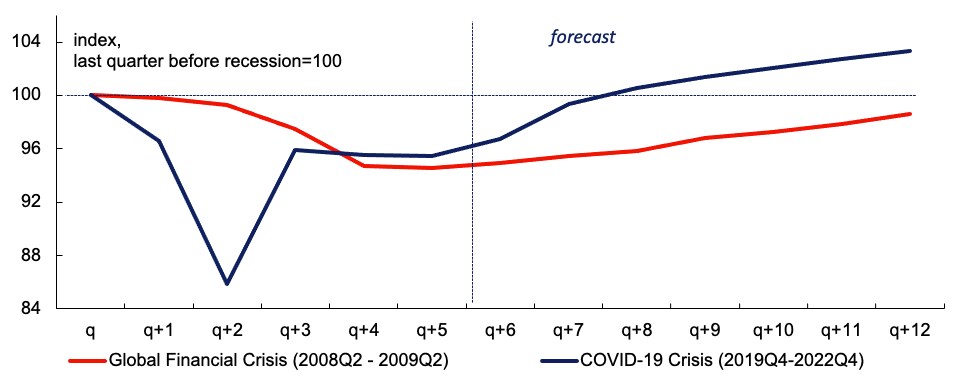
注:2021年夏季预测中的实际GDP(经季节性调整,指数,2019年第四季度=100)。2008至2009年衰退(指数,2008年第一季度=100)。
来源:欧盟委员会(2021年e)
对经济造成长期损害的风险
与全球金融危机期间投资持续下滑不同,新冠疫情导致的GDP收缩主要由私人消费驱动,而公共政策减轻了供给侧的负面影响。与上一次危机相比,这可能会限制对欧盟经济的长期损害。
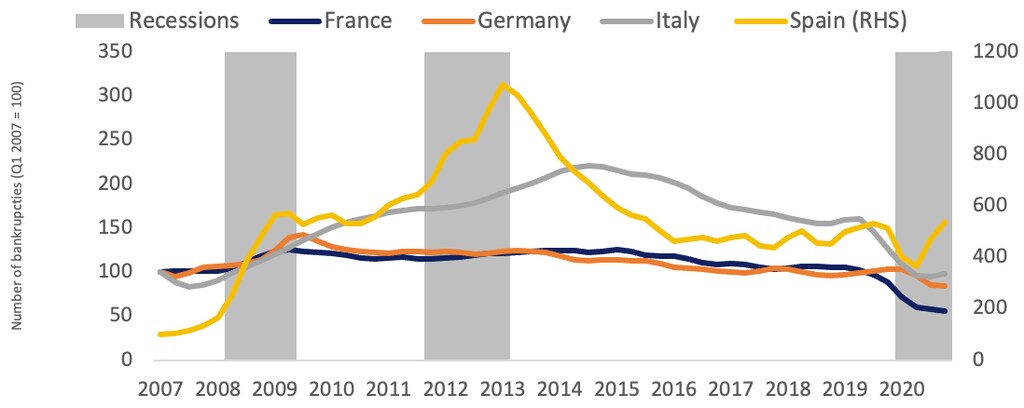
尽管如此,若干因素仍可能对未来潜在产出产生负面影响。基于ORBIS微观数据的证据显示,新冠疫情冲击加剧了欧盟企业部门的财务脆弱性(欧盟委员会,2021年a),在受限制措施冲击最严重的行业尤为明显。虽然疫情危机初期企业破产申请数量大幅下降,但2020年底的破产数据显示,西班牙出现了值得关注的增长,意大利的增幅相对较小(图3)。随着针对企业的紧急政策支持措施逐步取消,这可能导致欧盟各地企业困境加剧,进而加大融资约束。此外,疫情经历后风险厌恶情绪上升,以及危机期间积累的企业债务,可能对投资形成拖累。
图3部分成员国的破产企业数量
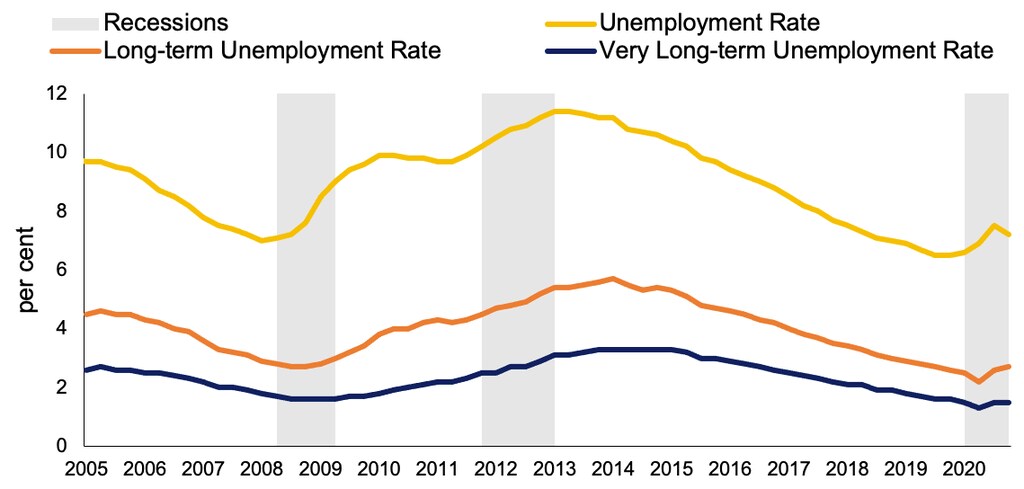
在预测期内,劳动力市场预计仍将在一定程度上缓冲疫情的影响(图4)。短期工作计划及针对企业的各类支持计划的广泛使用,防止了失业率的急剧上升。然而,由于劳动力市场指标在很大程度上取决于政策应对措施,如果就业损失变得更加持久,导致人力资本流失和生产率下降,则不能排除出现“劳动力疤痕效应”。如果不加以解决,这可能损害企业和岗位特有的宝贵知识;同时,技术颠覆或新商业模式可能导致技能缺口或错配。
图4欧盟27国的失业率、长期失业率及极长期失业率
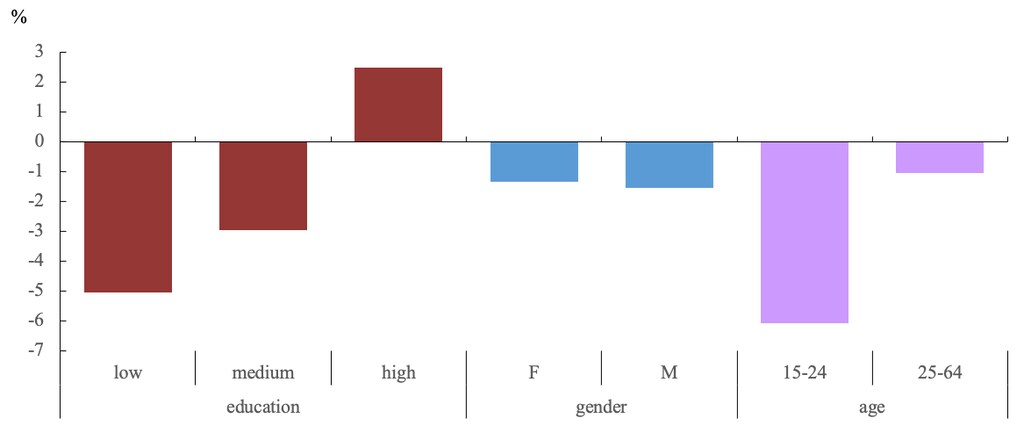
新冠疫情危机也可能导致不平等加剧并影响社会凝聚力。低技能工作者和年轻人的就业下降幅度最大(图5)。欧盟委员会的企业与消费者调查证据表明,年轻人(16至29岁)以及收入分布最低四分位数的人群受到的危机冲击更为严重。然而,各国政府为保障就业和收入而出台的支持政策,在减轻疫情对家庭收入的影响方面发挥了关键作用。欧盟统计局新近发布的收入不平等和贫困指标预估数据,大体上证实了这一情况。2020年,欧盟层面的家庭收入和贫困指标基本保持稳定,因为新的和既有的社会政策在很大程度上缓解了工资收入损失。尽管如此,各国之间及人口不同群体之间的差异仍然很大。对半数国家的快速估计显示,工作年龄人口(18至64岁)的贫困风险率出现了温和上升,其中包括葡萄牙、希腊、西班牙和意大利。年轻劳动者(16至34岁)遭受的就业收入损失更大。
图5按工人类型划分的欧盟27国自2019年第四季度以来的就业人数变化(人)
新冠疫情危机还重新加剧了欧盟内部的地区分化,这在很大程度上源于各国的经济结构,包括接触密集型行业的重要性。欧盟内部长期分化的风险是真实存在的。疫情导致欧盟财政状况普遍恶化,这进一步加剧了这一风险。2020年,欧盟政府部门赤字跃升至GDP的约7%,预计2021年将进一步升至GDP的7.5%;2020年,欧盟债务与GDP之比达到约92%(欧元区为100%)。这将限制未来的财政空间,特别是在危机前债务水平已相对较高的国家。
与此同时,新冠疫情危机加速了一系列结构性趋势,这些趋势可能带来长期的积极影响,包括数字化和绿色转型。例如,新冠疫情推动的数字技术大幅发展,从长远来看可能提高生产率,但并非所有行业都会受益,且相关效应可能需要一定时间才会显现。一些估计显示,疫情使欧洲的数字化转型提前了七年(麦肯锡,2020年),并且20%的工作时长将永久性地从办公室转移至家中(Barrero等,2020年),从而催生未来新的需求模式。来自部分发达经济体的企业调查证据表明,到2024年,年度生产率增长率可能提高约一个百分点(麦肯锡,2021年)。然而,欧盟成员国之间存在的显著数字技能缺口,如果未能通过适当的政策和投资加以妥善解决,可能会加剧进一步的分化和劳动力市场挑战。
政策作用正逐步转向支持潜在增长并实现更加平衡的复苏
为限制对经济的长期损害,仍需持续的政策支持。然而,这种支持的性质应从“维持生命”转向支持结构性变革。作为“下一代欧盟”计划的一部分,复苏与韧性基金(RRF)的实施将服务于这一目标。及时、有效地实施各成员国的国家复苏与韧性计划(RRP),为直面欧盟及其成员国的结构性挑战提供了契机。
通过复苏与韧性基金,欧盟为有助于建设更绿色、更数字化和更具韧性经济的投资与改革提供大规模财政支持。自去年夏季以来,各成员国与欧盟委员会密切合作,积极筹备各自的国家复苏与韧性计划。在过去三周内,欧盟委员会已对其中14项计划作出评估。这些评估得出的总体情况令人有理由保持乐观。各成员国提出了协调一致的投资与改革方案;如果有效实施,这些方案将极大推动欧盟经济的绿色化和数字化。此外,这些计划还包含重要举措,以提高营商便利度并减少投资壁垒。在最为迫切的领域,计划包括对司法体系和公共行政进行雄心勃勃的改革,以应对可持续增长的一些关键瓶颈。
除支持固定资产投资外,复苏与韧性计划还将资助人力资本投资,以减少对劳动力市场的长期负面影响。根据欧盟委员会关于新冠疫情危机后有效积极支持就业的建议(EASE),相关计划包括改革和投资,以实现公共就业服务的现代化,并提高积极劳动力市场政策的质量、覆盖面、针对性和有效性。这些计划还包含提升职业培训、加强学徒制以及提高大学研究水平和大学教育质量的措施。
在复苏过程中,需要通过改革和投资来支持全要素生产率增长。复苏与韧性计划旨在推动公共和私营部门(尤其是中小企业)的数字化,支持企业在关键绿色和数字技术领域的研发,并促进企业采用新的数字技术。
最后,部分复苏与韧性计划旨在通过一系列措施缓解危机造成的负面分配效应,涵盖教育、医疗、社会包容、可负担住房和平等等领域。青年,特别是来自弱势背景的年轻人,是复苏与韧性基金的六大优先事项之一,其余包括绿色转型、数字化转型、智能、可持续和包容性增长与就业、社会和地域凝聚力,以及健康与韧性。计划还包括减轻学校停课对青年产生的负面影响,以及升级学校基础设施的措施。
总体而言,在预测期至明年年底,复苏与韧性计划的直接总影响预计约占欧盟2019年实际GDP的1.2%(参见欧盟委员会,2021年b)。对若干成员国而言,这一直接影响超过GDP的3%,但未计入改革的预期正面影响,因为这些改革需要时间才能显现,且更难量化。随着该计划在2021年夏季预测的预测期之后仍将持续,这一估算仅代表复苏与韧性计划总增长效应的一小部分。此外,如上所述,重要的并不是直接增长影响的绝对规模,而是产出构成受到何种影响,从而决定所带动增长的质量。“下一代欧盟”和复苏与韧性基金有潜力在未来多年发挥关键作用,引导欧盟经济从新冠疫情危机走向更强劲、更可持续的增长。
参考文献
Barrero, J M、N Bloom 和 S J Davis(2020年),“新冠疫情也是一次资源再配置冲击”,NBER工作论文第27137号。
Burgess, S 和 H H Sievertsen(2020年),“学校、技能与学习:新冠疫情对教育的影响”,VoxEU.org,4月1日。
Cerra, V、A Fatas 和 S C Saxena(2020年),“滞后效应与经济周期”,CEPR讨论论文第14531号。
Demmou, L、G Franco、S Calligaris 和 D Dlugisch(2021年),“新冠疫情爆发期间的流动性短缺:评估与政策应对”,OECD经济部工作论文第1647号。
Dieppe, A(2020年),“全球生产率:趋势、驱动因素与政策”,预先版,世界银行。
Ebeke C、N Jovanovic、L Valderrama 和 J Zhou,“新冠疫情期间欧洲的企业流动性与偿付能力:政策的作用”,IMF工作论文WP/21/56。
欧洲疾病预防控制中心(ECDC)(2021年),新冠疫苗追踪器。
欧盟委员会(2021年a),“新冠危机使企业破产风险几乎翻倍”,经济与金融事务总司(DG ECFIN)。
欧盟委员会(经济与金融事务总司),“欧洲经济预测——2021年春季”,机构文件第149号,经济与金融事务总司。
欧盟委员会(2021年c),“欧元区对大规模冲击的调整:新冠疫情的启示”,欧元集团5月7日会议说明。
欧盟委员会(2021年d),“欧洲经济周期指标”,2021年4月。
欧盟委员会(2021年e),“欧洲经济预测——2021年夏季”,机构文件第156号,经济与金融事务总司。
欧盟统计局(2021年),“2020年疫情期间收入不平等的早期估计”,《统计解读》。
Fernald J、H Li 和 M Ochse(2021年),“新冠疫情导致学校停课造成的未来产出损失”,旧金山联邦储备银行通讯第2021-04号。
Furceri, D、P Loungani、J D Ostry 和 P Pizzuto(2021年),“新冠疫情是否会对不平等产生长期影响?来自过往流行病的证据”,CEPR讨论论文第16122号。
Hanushek, E A 和 L Woessmann(2020年),“学习损失的经济影响”,经合组织。
国际货币基金组织(2021年),《世界经济展望》,2021年4月,第2章。
Kozlowski, J、L Veldkamp 和 V Venkateswaram(2020年),“身心的疤痕效应:新冠疫情的长期信念疤痕效应”,NBER工作论文第27439号。
Lagarde, C(2021年),“新冠危机与中小企业”,在德国中小企业联合会“2021年中小企业年度冲击”活动上的演讲。
麦肯锡(2020年),“新冠疫情如何推动企业跨越技术临界点,并永久性地改变商业”,10月5日。
麦肯锡(2021年)“新冠危机后,生产率与增长能否恢复?”,麦肯锡全球研究院报告,3月30日。
Morandini, M C 等(2020年),“应对数字化转型:数字技能是否足够?”,《欧洲经济简报》第054号,6月。


