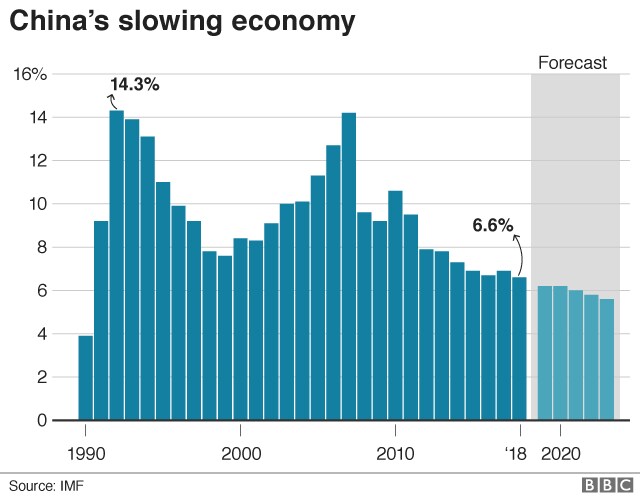
中国第四季度经济增长较上年同期小幅放缓,符合预期。投资疲软、消费信心低迷,加之华盛顿加大贸易施压,共同拖累经济增长,致使2018年经济增速为28年来最慢。
要点
第四季度GDP同比增长6.4%(预测6.4%,前值6.5%)
第四季度GDP环比增长1.5%(预测1.5%,前值1.6%)
2018年GDP增长6.6%,2017年为6.8%
12月工业产出同比增长5.7%(预测5.3%,11月5.4%)
12月零售销售同比增长8.2%(预测8.2%,11月8.1%)
1至12月固定资产投资同比增长5.9%(预测6.0%,1至11月5.9%)
12月房地产投资同比增长8.2%,11月为9.3%——路透社计算
市场反应
数据公布后,亚洲市场保持镇定,中国股市基本持稳。澳大利亚元AUD=D4被视为中国需求的流动性指标,同样基本保持稳定。
香港麦格理资本经济学家胡立(Larry Hu)
“中国经济有三大关键驱动力:基础设施、房地产和出口。我们看到基础设施正在回升,但房地产和出口正在放缓。
“我们预计下半年基础设施和房地产领域的刺激力度将加大。”
大中华区首席经济学家、澳新银行 ANZ 的杨伟强(Raymond Yeung)
“我认为,在庆祝中华人民共和国成立70周年之际,他们希望看到一个积极的增长目标(高于6.5%)。”
“中国不能依赖出口或极其困难的制造业,但我们看好基础设施领域的上行空间。政府将批准更多储备项目。2019年将更多是国内故事,尤其是在投资方面。”
资本经济学公司高级中国经济学家朱利安·埃文斯-普里查德(Julian Evans-Pritchard)
“最新数据表明,2018年底经济增长依然疲弱,但好于许多人的担忧,部分得益于政策驱动下基础设施投资的复苏。然而,全球增长放缓的不利因素以及信贷增速放缓的滞后影响将在未来几个月加剧,中国经济可能进一步走弱,之后在扩张性政策刺激的支撑下,增长有望于下半年企稳。”
东京索尼金融控股首席经济学家菅野雅明(Masaaki Kanno)
“GDP数据并不令人意外,但基本信息是中国经济仍在放缓。”
“人民币似乎已趋于稳定。这表明投资者似乎并不十分担忧中国经济的近期前景,(并且)可能预期政策措施会带来一些积极影响。”
“今天的零售销售略高于预期。我们希望这一上升趋势能够持续,但我们不知道中国消费者信心会如何变化。这可能取决于美中贸易谈判的结果。我们希望谈判最终能对消费者信心产生更多积极影响。”
“今天的工业产出数据略为正面,但制造业在第一季度似乎仍面临下行风险。”
“中国政府的公告……即着力刺激经济,似乎侧重于通过减税来刺激消费。”
“与此前以增加基础设施直接支出等形式采取的措施相比,(这些措施)生效需要时间。”
“我们仍认为中国经济可能在年中触底。”
东京第一生命经济研究所首席经济学家鬼头徹(Toru Niskihama)
“中国GDP总体数据符合预期。但其工业产出出人意料地坚挺,这可能归因于基础设施投资。”
“中国经济缺乏动能。中美贸易紧张局势的影响正在显现,其不利影响将持续。此外,全球经济的不确定性也在增加。”
“关键在于中国国内需求能否抵消日益恶化的外部需求。政府的各项措施,如补贴和基础设施投资,能否支撑国内需求,将受到密切关注。”
渣打银行大中华区经济学家陈汉文(Hunter Chan)
“GDP数据基本符合预期……主要拖累来自外部。”
“我们预计2019年财政层面将进一步推出刺激措施……政策重点将继续放在减轻税负和放宽中小企业融资条件上。”
“国内劳动力市场保持稳定……这可能在未来支撑国内需求和消费。”
“我们预计2019年人民币将升值至6.65。”
IHS Markit 亚太首席经济学家拉吉夫·比斯瓦斯(Rajiv Biswas),新加坡
关于市场影响
“就2019年人民币及股市前景而言,一个积极因素是中国政府目前正在采取大量刺激措施以支持增长。存款准备金率已经下调,未来还将继续下调,同时公共基础设施支出加快以及减税措施的影响也将有助于经济。”
“我们确实预计今年增长将相对强劲,约为6.3%。这应有助于维持人民币稳定,并支撑股市。最大的风险在于美中贸易战将如何发展。如果没有达成协议,且贸易措施升级,那么这将对人民币、增长前景和股市构成负面影响。很大程度上取决于美中贸易战的走向,以及今年上半年能否达成协议。”
东京大和综合研究所首席研究员齐藤直人(Naoto Saito)
“数据显示经济正在稳步放缓,不过我们原以为放缓幅度会更大。”
“经济受到三大因素冲击:全球经济放缓(包括中国自身的放缓)、美国利率上升导致的影响、美中贸易战,以及手机需求疲软。后者约占12月中国出口下降的70%。”
“政府有能力支持经济。它们可以扩大基础设施支出,也可以下调银行存款准备金率。因此,我们不必担心资本支出。”
“但问题在于消费。随着美国与中国在多个方面发生冲突,消费者信心似乎受到了打击。直到现在,稳健的工资增长一直在支撑消费,但如今似乎弥漫着一种对未来的模糊焦虑。”
穆迪分析亚太区首席经济学家史蒂夫·科克伦(Steve Cochrane)
“很明显,政府将尽力通过有选择的刺激措施使经济保持良好运行。它们可以很容易地再次下调存款准备金率。目前的水平仍未回到金融危机时期的水平。加上一些减税措施。难点在于如何提振消费者支出,因为当前消费者的债务负担较重。企业债务负担也很高。地方政府也负债累累。因此,问题不在于政府能否提供刺激措施,而在于其效果如何。”
Continuum Economics亚洲首席经济学家吴杰(Jeff NG)
“数据持续反映出中国经济放缓,这既源于国内疲软,也源于外部疲软。值得关注的积极因素是,12月工业增加值和零售销售均超出预期。这表明经济具有一定韧性,也说明部分有针对性的刺激措施正在对经济提供一定支持。”
“贸易战对增长数据的直接影响并不算大,因为增长主要由国内因素支撑。但它对消费者和投资者信心的影响要大得多。”
悉尼AMP Capital首席经济学家肖恩·奥利弗(Shane Oliver)
“没有什么真正的意外。GDP数据略有下降,但这在预期之中。这与关于中国增长放缓的评论相一致。”
“工业增加值和零售数据显示,去年年底增长有所企稳。总体而言,这些数字并不差,不过这些数据的可靠性如何仍有争议。”
“我们预计第一季度增长将因出口而放缓,不过我们预测全年增长为6.2%。”
“就政策应对而言,我认为我们不太可能看到2015至2016年那样的刺激力度。”
新加坡澳大利亚国民银行亚洲市场策略研究主管陈雪莉(Christy Tan)
“数据本身对市场来说并不算太意外。如果看看该数据的一些正面解读——12月工业增加值和零售销售好于预期。如果观察大宗商品产出的分项数据,它们在12月似乎达到或高于平均水平增长。这可能有助于消除或减轻对今年增长放缓将更加根深蒂固的担忧。”
“数据中的失业人数略有上升,我们不应忽视这一点。失业人数上升并不是好事。”
“政府还将推出更多刺激措施,他们已宣布的部分计划正处于审批阶段,并将在今年内逐步实施。在这方面仍不能放松,今年我们将看到更多刺激措施的推出。”
背景
北京与华盛顿之间不断升级的贸易战,给本已降温的中国经济带来了更大压力,加剧了人们对今年全球增长放缓和企业利润下滑的担忧。
华盛顿与北京已同意就一场扰乱了数千亿美元商品流动的贸易战达成为期90天的休战协议。
如果在3月初的截止日期前未能就协议取得实质性进展,华盛顿已威胁将大幅提高对中国商品的关税。然而,鉴于谈判中涉及大量高度分歧和政治敏感的问题,预计在谈判截止日期前达成全面协议以结束争端的可能性不大。
即使达成持久的贸易协议并取消现行关税,分析人士also认为,这也无法根治中国疲弱的经济,而中国经济目前正受到投资疲软和消费信心低迷的拖累。
北京一直在加大政策支持力度,以避免经济更急剧地放缓,但高层官员已承诺不会像过去那样采取大规模刺激措施,因为过去的刺激措施留下了沉重的债务负担。
中国人民银行(PBOC)一年内已五次下调银行存款准备金率(RRR),预计还将进一步下调。央行还一直在引导市场利率下行,但基准利率的下调可能不会很快到来。
政府正更加重视财政政策措施,以缓冲经济下行,预计今年将实施更大幅度的减税和更多基础设施投资。
随着监管部门加快基础设施项目审批,投资增速在过去几个月略有回升,但仍接近历史低位;与此同时,零售销售增速为2003年以来最弱,房地产行业也显得摇摇欲坠。
企业销售和利润正在走弱,抑制了新的投资,并增加了更多裁员的风险。
尽管一些经济学家表示中国可能面临显著放缓,但目前没有人预计会出现崩溃。不过,政策支持措施需要一定时间才能见效,而这个世界第二大经济体预计要到夏季才会真正稳定下来。


